

En 1 minuto
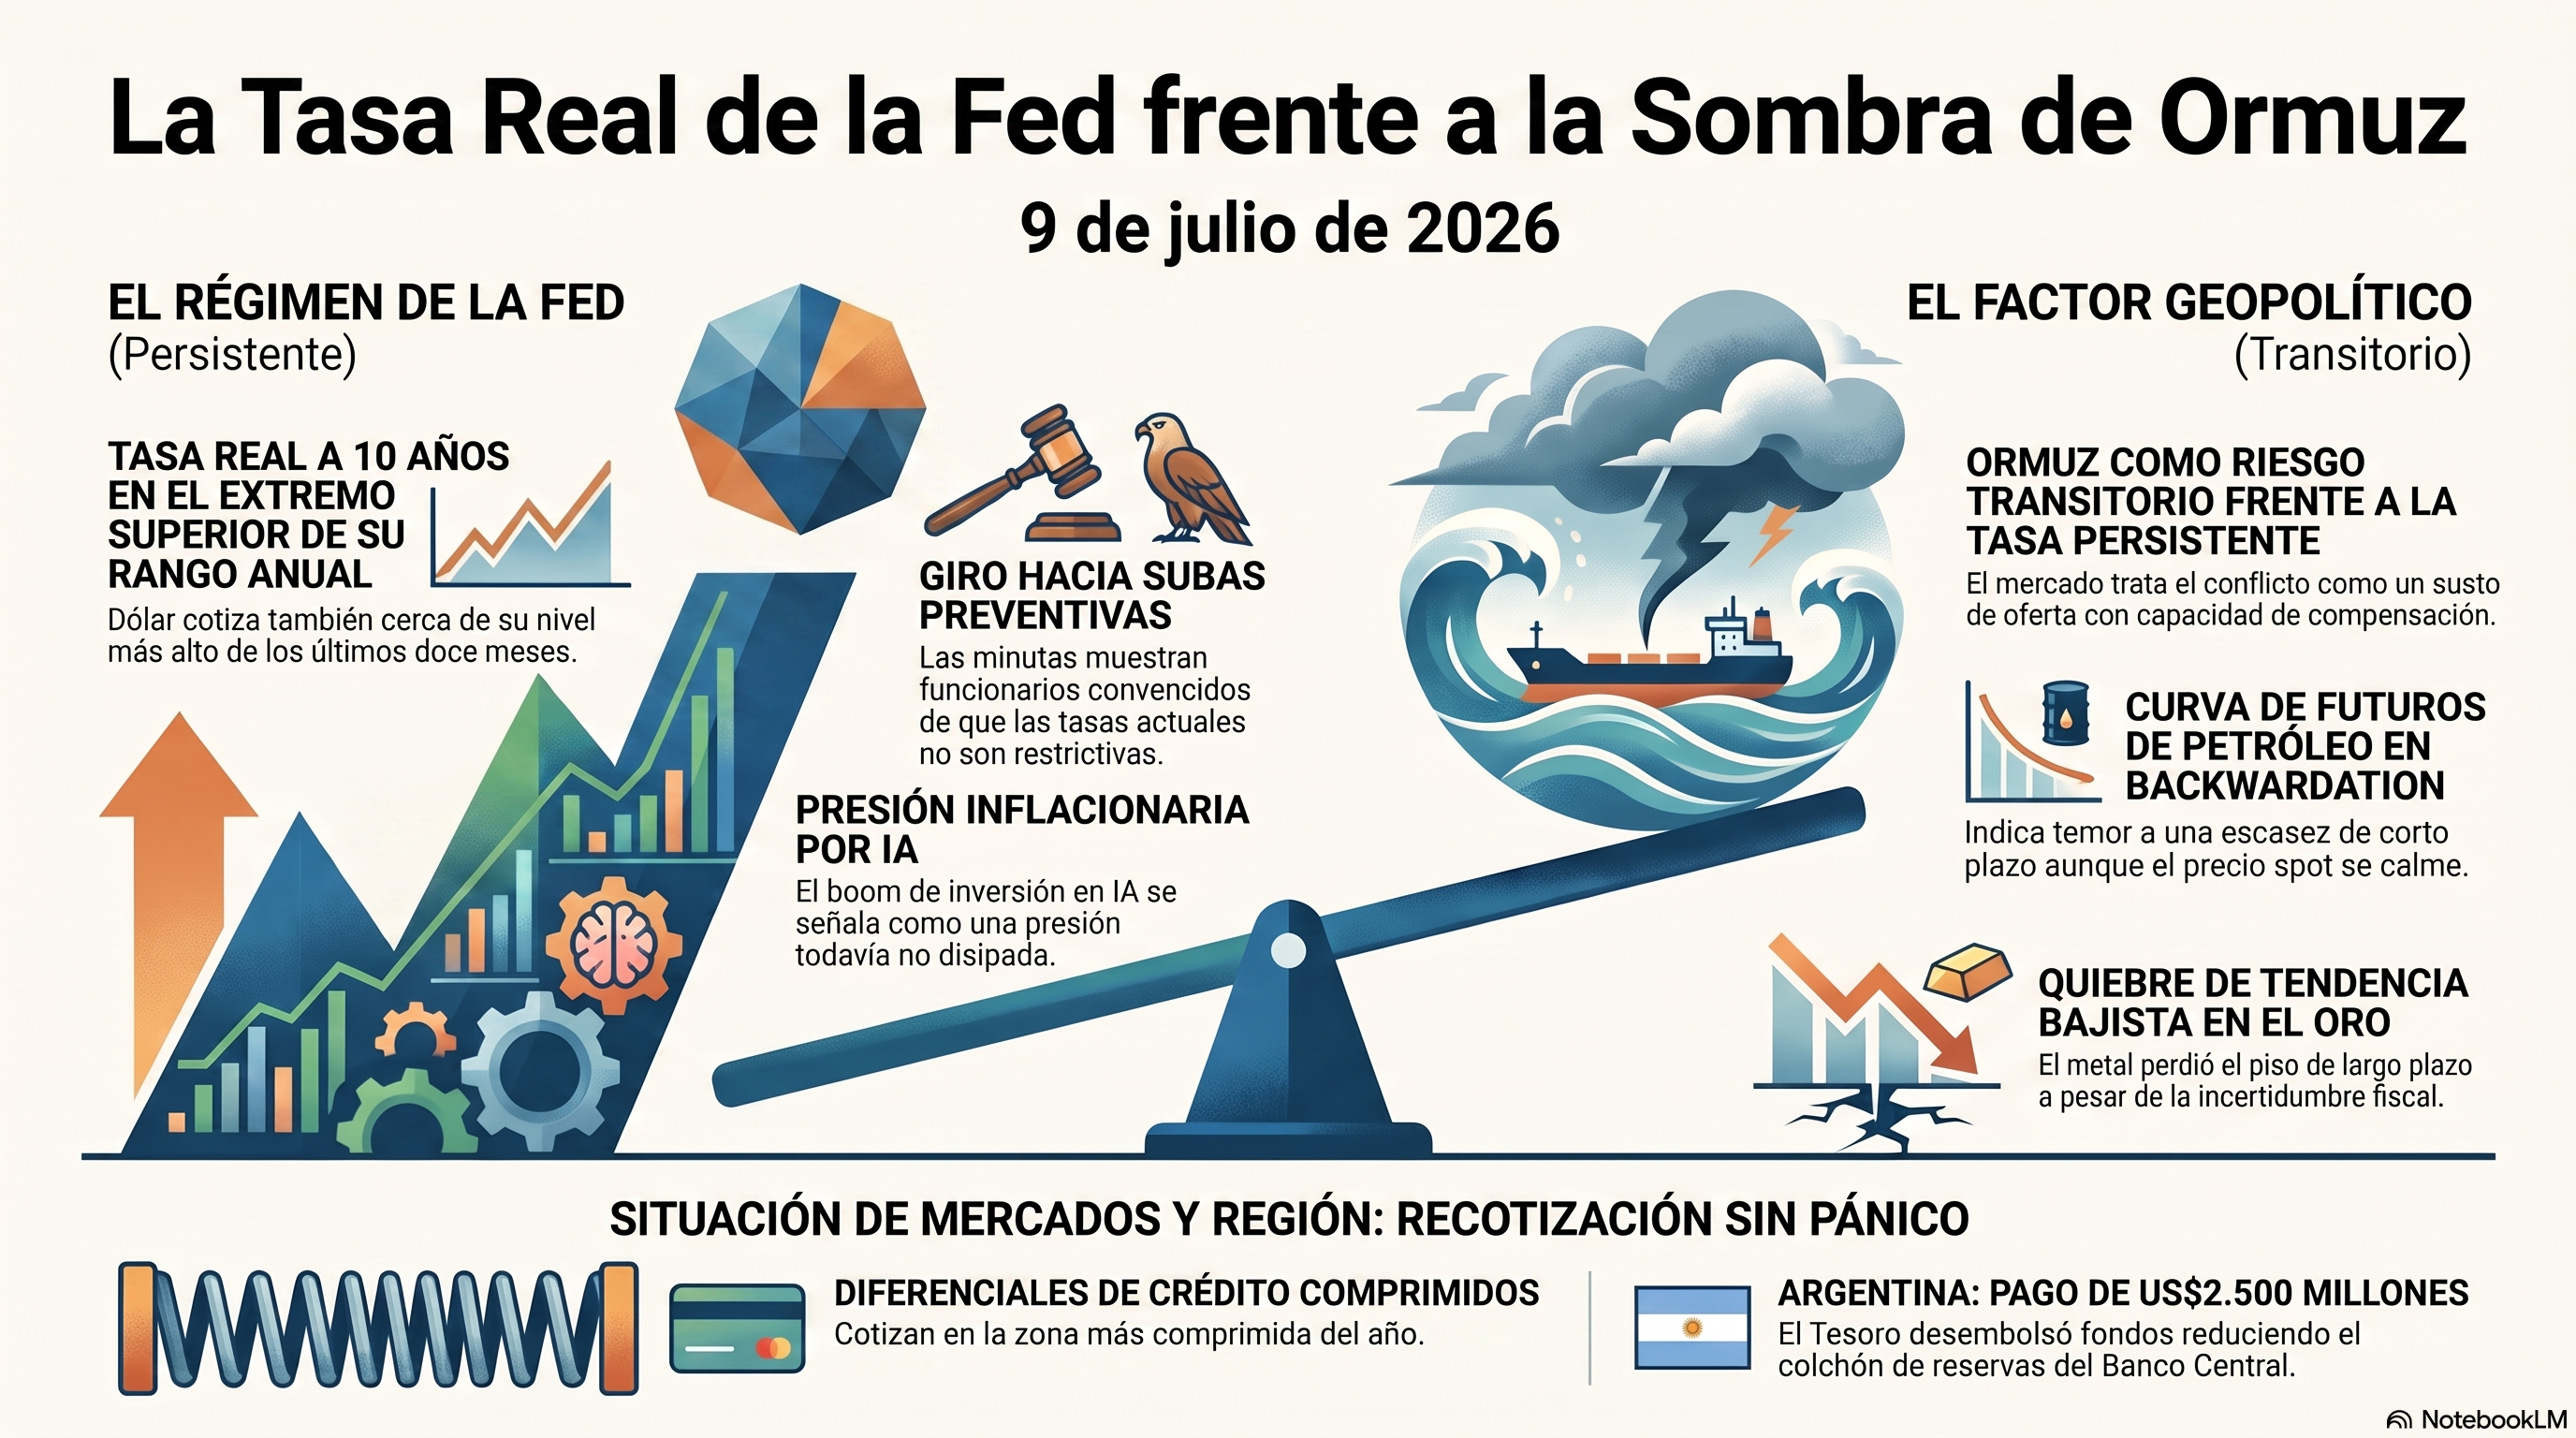
Esta semana volvió a haber guerra: Estados Unidos atacó Irán, Irán respondió contra barcos en Ormuz, y por un momento el mundo contuvo la respiración. Pero el mercado no se quedó mirando la guerra más de un par de días. Lo que sí lo tuvo con la atención puesta toda la semana fue algo mucho menos ruidoso: un nuevo titular de la Reserva Federal, de perfil duro, y unas minutas que muestran a varios funcionarios pensando en subir la tasa en vez de bajarla. Son dos historias de naturaleza distinta —una estalla y se puede apagar, la otra se acumula día tras día— y esa diferencia es la que va a pesar sobre el semestre que viene, mucho más que el titular de esta semana.
1. El día en lenguaje llano
¿Por qué un ataque y un estrecho casi cerrado mueven el petróleo un día y al otro ya no? Porque el mundo tiene colchón: reservas estratégicas, rutas alternativas, capacidad ociosa que se puede activar en semanas. Un susto de oferta, por más grave que suene el titular, tiene con qué compensarse mientras no se prolongue. Por eso el mercado lo trata como una alarma de cocina: reacciona fuerte, y en cuanto entiende que el fuego se puede apagar, vuelve a lo suyo. La tasa de interés no tiene ese colchón. Cuando la Reserva Federal cambia de tono, ese cambio no se agota en un día: se mete en el costo de cada crédito, cada hipoteca, cada balance corporativo, semana tras semana, durante meses. Es la diferencia entre un incendio que se apaga y un termostato que queda fijado más arriba: lo primero asusta más al principio, lo segundo pesa más al final.
2. La idea de la semana
La historia de estos días no es Irán, es la tasa real. Ormuz tiene colchón y por eso ya dejó de mover al mercado; la tasa no lo tiene, y por eso sigue moviéndolo. Con Kevin Warsh al frente de la Fed y unas minutas que giran hacia subir en vez de bajar, el costo del dinero a largo plazo quedó anclado en su punto más alto en un año. El reencuadre cambia la pregunta de la semana: no es “¿qué tan grave es Ormuz?”, es “¿cuánto tiempo puede el crédito seguir sin pedir prima extra mientras la tasa libre de riesgo sube?”.
📍El Mapa te ofrece una lectura semanal de mercados, macro y geopolítica: menos ruido, más contexto. La suscripción cuesta US$25 por mes o US$250 por año, es voluntaria, y es una forma concreta de apoyar este proyecto independiente. Si te interesa entender qué está moviendo los precios —y qué señales mirar hacia adelante— podés suscribirte en Substack.
3. Recotización sin pánico: sube la tasa, no el miedo
Esa pregunta se responde con evidencia, no con intuición. La tasa real a 10 años de Estados Unidos cerró esta semana en el extremo superior de su rango del último año.
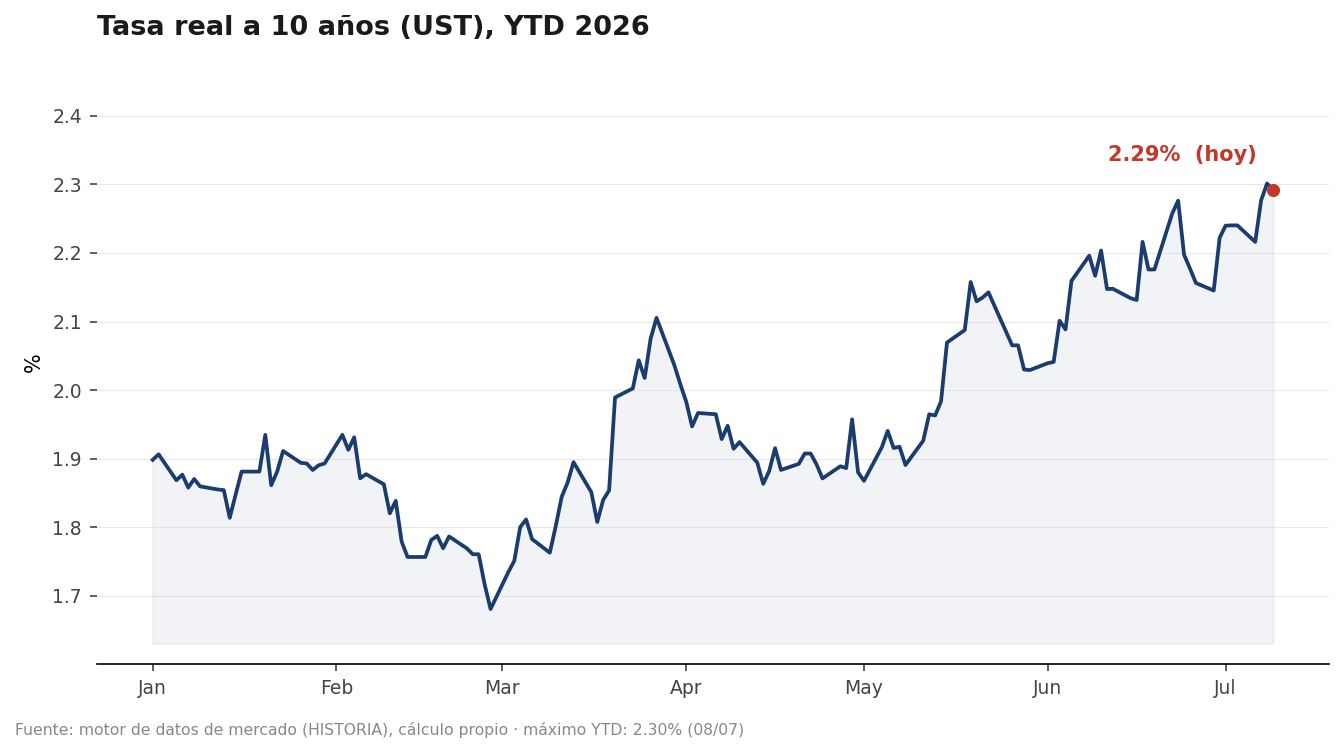
El dólar corre también cerca del extremo alto de los últimos doce meses. Con esas dos señales cualquiera esperaría un crédito nervioso. No lo está: los diferenciales de deuda de alto rendimiento cotizan en la zona más comprimida del año. La deuda emergente en dólares está, a su vez, en un rango igual de ajustado. El VIX se mueve en la mitad de su rango anual. Las acciones, por su parte, están cerca de máximos, con un impulso técnico moderado, no eufórico. No se pudo calcular esta semana la amplitud del mercado porque ese segmento del motor de datos llegó dañado. Con esa combinación de evidencia, julio se clasifica mejor como una recotización que como un episodio de estrés: el mercado paga un costo de dinero más alto sin comprarle miedo a la economía real.
4. ¿Por qué sube la tasa sin que suba el miedo?
Esa tasa real en el techo del año no apareció sola. La Corte Suprema blindó la independencia de la Reserva Federal días antes de conocerse las minutas de junio, que mostraron a varios funcionarios convencidos de que las tasas actuales no son restrictivas, con el boom de inversión en inteligencia artificial señalado como fuente de presión inflacionaria todavía no disipada. Es un giro hacia adelante, no una reacción a una inflación ya descontrolada: las expectativas de inflación de mercado a cinco años se mantuvieron casi sin cambios. Esa combinación —tasas reales en máximos con expectativas quietas— explica por qué el crédito no se asusta: el mercado no lee una Fed corriendo detrás de una crisis de precios, sino una que sube preventivamente el precio del dinero. La Fed es hoy la fuente del régimen; el otro candidato, Ormuz, vale la pena mirarlo de cerca.
5. El petróleo no le cree al apagón de Ormuz
El tráfico por Ormuz cayó a una virtual parálisis esta semana, tras un segundo día de ataques y de que Washington diera por terminado el entendimiento con Teherán. Es el tipo de titular que debería mover el petróleo con fuerza sostenida. Lo hizo, pero solo un rato: el crudo saltó con violencia a mitad de semana y cedió buena parte de esa suba. La curva de futuros sí quedó marcada: WTI y Brent muestran un grado de backwardation —el barril de entrega inmediata más caro que el de más adelante— mayor al habitual, la forma en que el mercado físico dice que teme una escasez de corto plazo aunque el spot ya se haya calmado. Contra ese telón, el posicionamiento especulativo en petróleo bajó, no subió: los operadores redujeron exposición larga justo cuando el precio saltaba. Eso no invalida la tesis geopolítica; solo dice que quien ya estaba largo prefirió tomar ganancias antes que sumar exposición, una decisión táctica, no un cambio de vista de fondo.
6. El oro rompe tendencia justo cuando más se lo necesitaba
En petróleo, el ajuste de esta semana fue de cartera, no de convicción. En oro pasó lo contrario. El metal perdió el piso de largo plazo que lo venía sosteniendo: cotiza por debajo de sus promedios de mediano y largo plazo, un quiebre de tendencia, no ruido de una rueda. El momentum de corto plazo tampoco ayuda: está en zona neutral, sin fuerza para un rebote inmediato.
Es una paradoja incómoda para la tesis que venimos sosteniendo los últimos Contrapuntos: si la desconfianza fiscal del mundo rico empuja capital hacia el oro como cobertura, ¿por qué rompe tendencia bajista justo ahora? Una pista está en las opciones: el sesgo de riesgo sigue negativo, con más demanda de protección contra una caída adicional que de cobertura al alza. Y sin embargo el posicionamiento neto en futuros de oro creció esta semana más que en cualquier otro instrumento del tablero —lo inverso de lo que pasó en petróleo—.
Ahí está la distinción que importa: la tesis de fondo no se rompe por un quiebre técnico de unas semanas; lo que puede estar en juego es la conveniencia de sostener la posición ya armada mientras el precio corrige.
7. Argentina paga sus Globales
Mientras el mundo desarrollado reacomoda tasas y coberturas, Argentina tuvo esta semana una historia más local. El Tesoro desembolsó cerca de US$2.500 millones para pagar vencimientos de bonos Globales, y ese pago —parcialmente compensado por nuevos créditos con bancos internacionales— le hizo perder al Banco Central buena parte del colchón de reservas acumulado hasta tocar un máximo de casi siete años. El riesgo país subió levemente, empujado en parte por la escalada en Oriente Medio y no solo por factores locales. En el plano político, Milei encabezó el acto del 9 de Julio en Tucumán junto a gobernadores dialoguistas, buscando consenso antes de dos debates que vienen: la reforma electoral y los cambios a la Carta Orgánica del Banco Central. JP Morgan fue explícito: el éxito del programa de Caputo depende menos de la aritmética de hoy que del resultado que tenga Milei en las urnas de 2027.
8. Qué puede cambiar este mapa
Con el mapa de la semana armado, vale preguntarse qué lo puede desarmar. La lectura central de esta edición es que el mercado vive una recotización de tasas sin miedo de crédito, con Ormuz tratado como riesgo transitorio. Esa lectura se sostiene mientras el crédito no pida prima extra: si los diferenciales de alto rendimiento se ensanchan de forma sostenida, dejaría de ser recotización tranquila para ser temor a una desaceleración, y la tesis quedaría invalidada. La otra condición mira al otro lado del mundo: si el estrecho permanece cerrado por semanas en lugar de días, el petróleo pasaría de susto pasajero a shock de oferta persistente.
9. Señales a monitorear
Macro y mercados
La reunión de la Fed del 29-30 de julio prueba si Warsh convierte el tono hawkish de las minutas en decisión real; un giro más duro reforzaría la tesis, una pausa la debilitaría sin romperla.
La salida a bolsa de SK Hynix el 10 de julio testea si el ciclo de IA sostiene las valuaciones actuales.
Si los diferenciales de alto rendimiento rompen su rango comprimido de forma sostenida, esa señal ROMPE la tesis central: sería temor a una desaceleración, no recotización sin miedo.
Política
El Senado chileno vota la megareforma tributaria el 15 de julio; un rechazo o judicialización ampliaría la incertidumbre fiscal regional.
La reforma electoral y los cambios a la Carta Orgánica del Banco Central son la variable a seguir tras el acto del 9 de Julio: si el consenso con los gobernadores se sostiene, reduce el riesgo hacia 2027.
La investigación del Consejo Nacional Electoral colombiano contra el alcalde de Bogotá se suma a la fisura ya abierta por el desconocimiento de Petro al presidente electo.
Geopolítica
El Comité de Comercio del Senado de EE.UU. vota el 15 de julio restricciones a automotrices chinas, lectura temprana de la fricción con Pekín más allá de Irán.
La señal de invalidación geopolítica es si Catar u Omán reducen su rol de mediación en los próximos días: volvería a Ormuz riesgo persistente, no ruido transitorio.
10. Consecuencias para los mercados
Bonos. Mientras la tasa real siga alta y el crédito no pida prima, el sesgo favorece una curva empinada, con el tramo largo cargando el ajuste. Apostar a un recorte de la Fed antes de fin de año sigue siendo exigente.
Acciones. El sesgo sigue constructivo mientras el crédito no muestre grietas, aunque son razonables correcciones tácticas ligadas a los sustos geopolíticos. Esto no cambia la tesis de fondo, pero complica sostener posiciones concentradas en lo que más subió.
Commodities. En petróleo, la curva paga una prima por escasez que el spot ya dejó de reflejar: la asimetría sigue hacia arriba si Ormuz se prolonga. En oro, la tesis de cobertura sigue en pie, pero el quiebre técnico sugiere esperar estabilización antes de sumar exposición.
Monedas. El dólar fuerte, sostenido por una Fed que no cede terreno, es el viento de frente más relevante para las monedas emergentes que financian su cuenta corriente con capital de corto plazo.
Argentina. El programa cierra en el papel, pero la pérdida de reservas tras el pago de los Globales deja menos margen hacia los próximos vencimientos. Lo que decide si el esquema de Caputo funciona no es la aritmética de hoy: es el resultado electoral de 2027.
11. Conclusión
Esta semana hubo una guerra que volvió a escalar y una Reserva Federal que giró hacia un tono más duro, y el mercado decidió con claridad cuál de las dos cosas le importa más. Ormuz sigue siendo un riesgo real —la curva de petróleo no lo desmiente— pero por ahora se lo trata como una alarma que suena fuerte y se apaga sola. La tasa real no se apagó: quedó en el techo del año, sosteniendo un régimen de recotización que el crédito, por ahora, no paga con miedo. Mientras esa calma dure, la historia de julio seguirá siendo la tasa, no la guerra.
Este documento es solo para fines informativos y no constituye asesoramiento de inversión.