

En 1 minuto
Esta semana la Fed volvió a no moverse, pero el mercado de tasas actuó como si hubiera subido. El crecimiento del segundo trimestre decepcionó y la inflación que la Fed mira de cerca vino más fría de lo esperado; nada de eso frenó a la tasa real. El Banco de Inglaterra hizo un gesto parecido, sosteniendo la tasa pero advirtiendo que la guerra en Medio Oriente va a encarecer la energía más adelante. Dentro de las acciones, la dispersión entre ganadores y perdedores de la carrera de IA importó tanto como el nivel del índice. La superficie dice calma; abajo, el precio del dinero a largo plazo sigue subiendo casi solo.
1. El día en lenguaje llano
Pensemos en un jurado que delibera, con un juez que dice que no va a opinar y va a dejar que decidan solos mirando la evidencia. El problema es que ese juez controla buena parte de la evidencia que el jurado mira. Esta semana la Fed dijo, con otras palabras, que prefiere ser árbitro y no jugador: que las tasas largas reflejen lo que el mercado “realmente” piensa, sin que ella las empuje. Pero la tasa corta la sigue fijando la Fed, y de ahí cuelga buena parte de lo que el mercado termina pensando. El jurado deliberó, y el veredicto fue una tasa real en un nivel que casi no había tocado en años.
2. La tasa que se despegó del dato
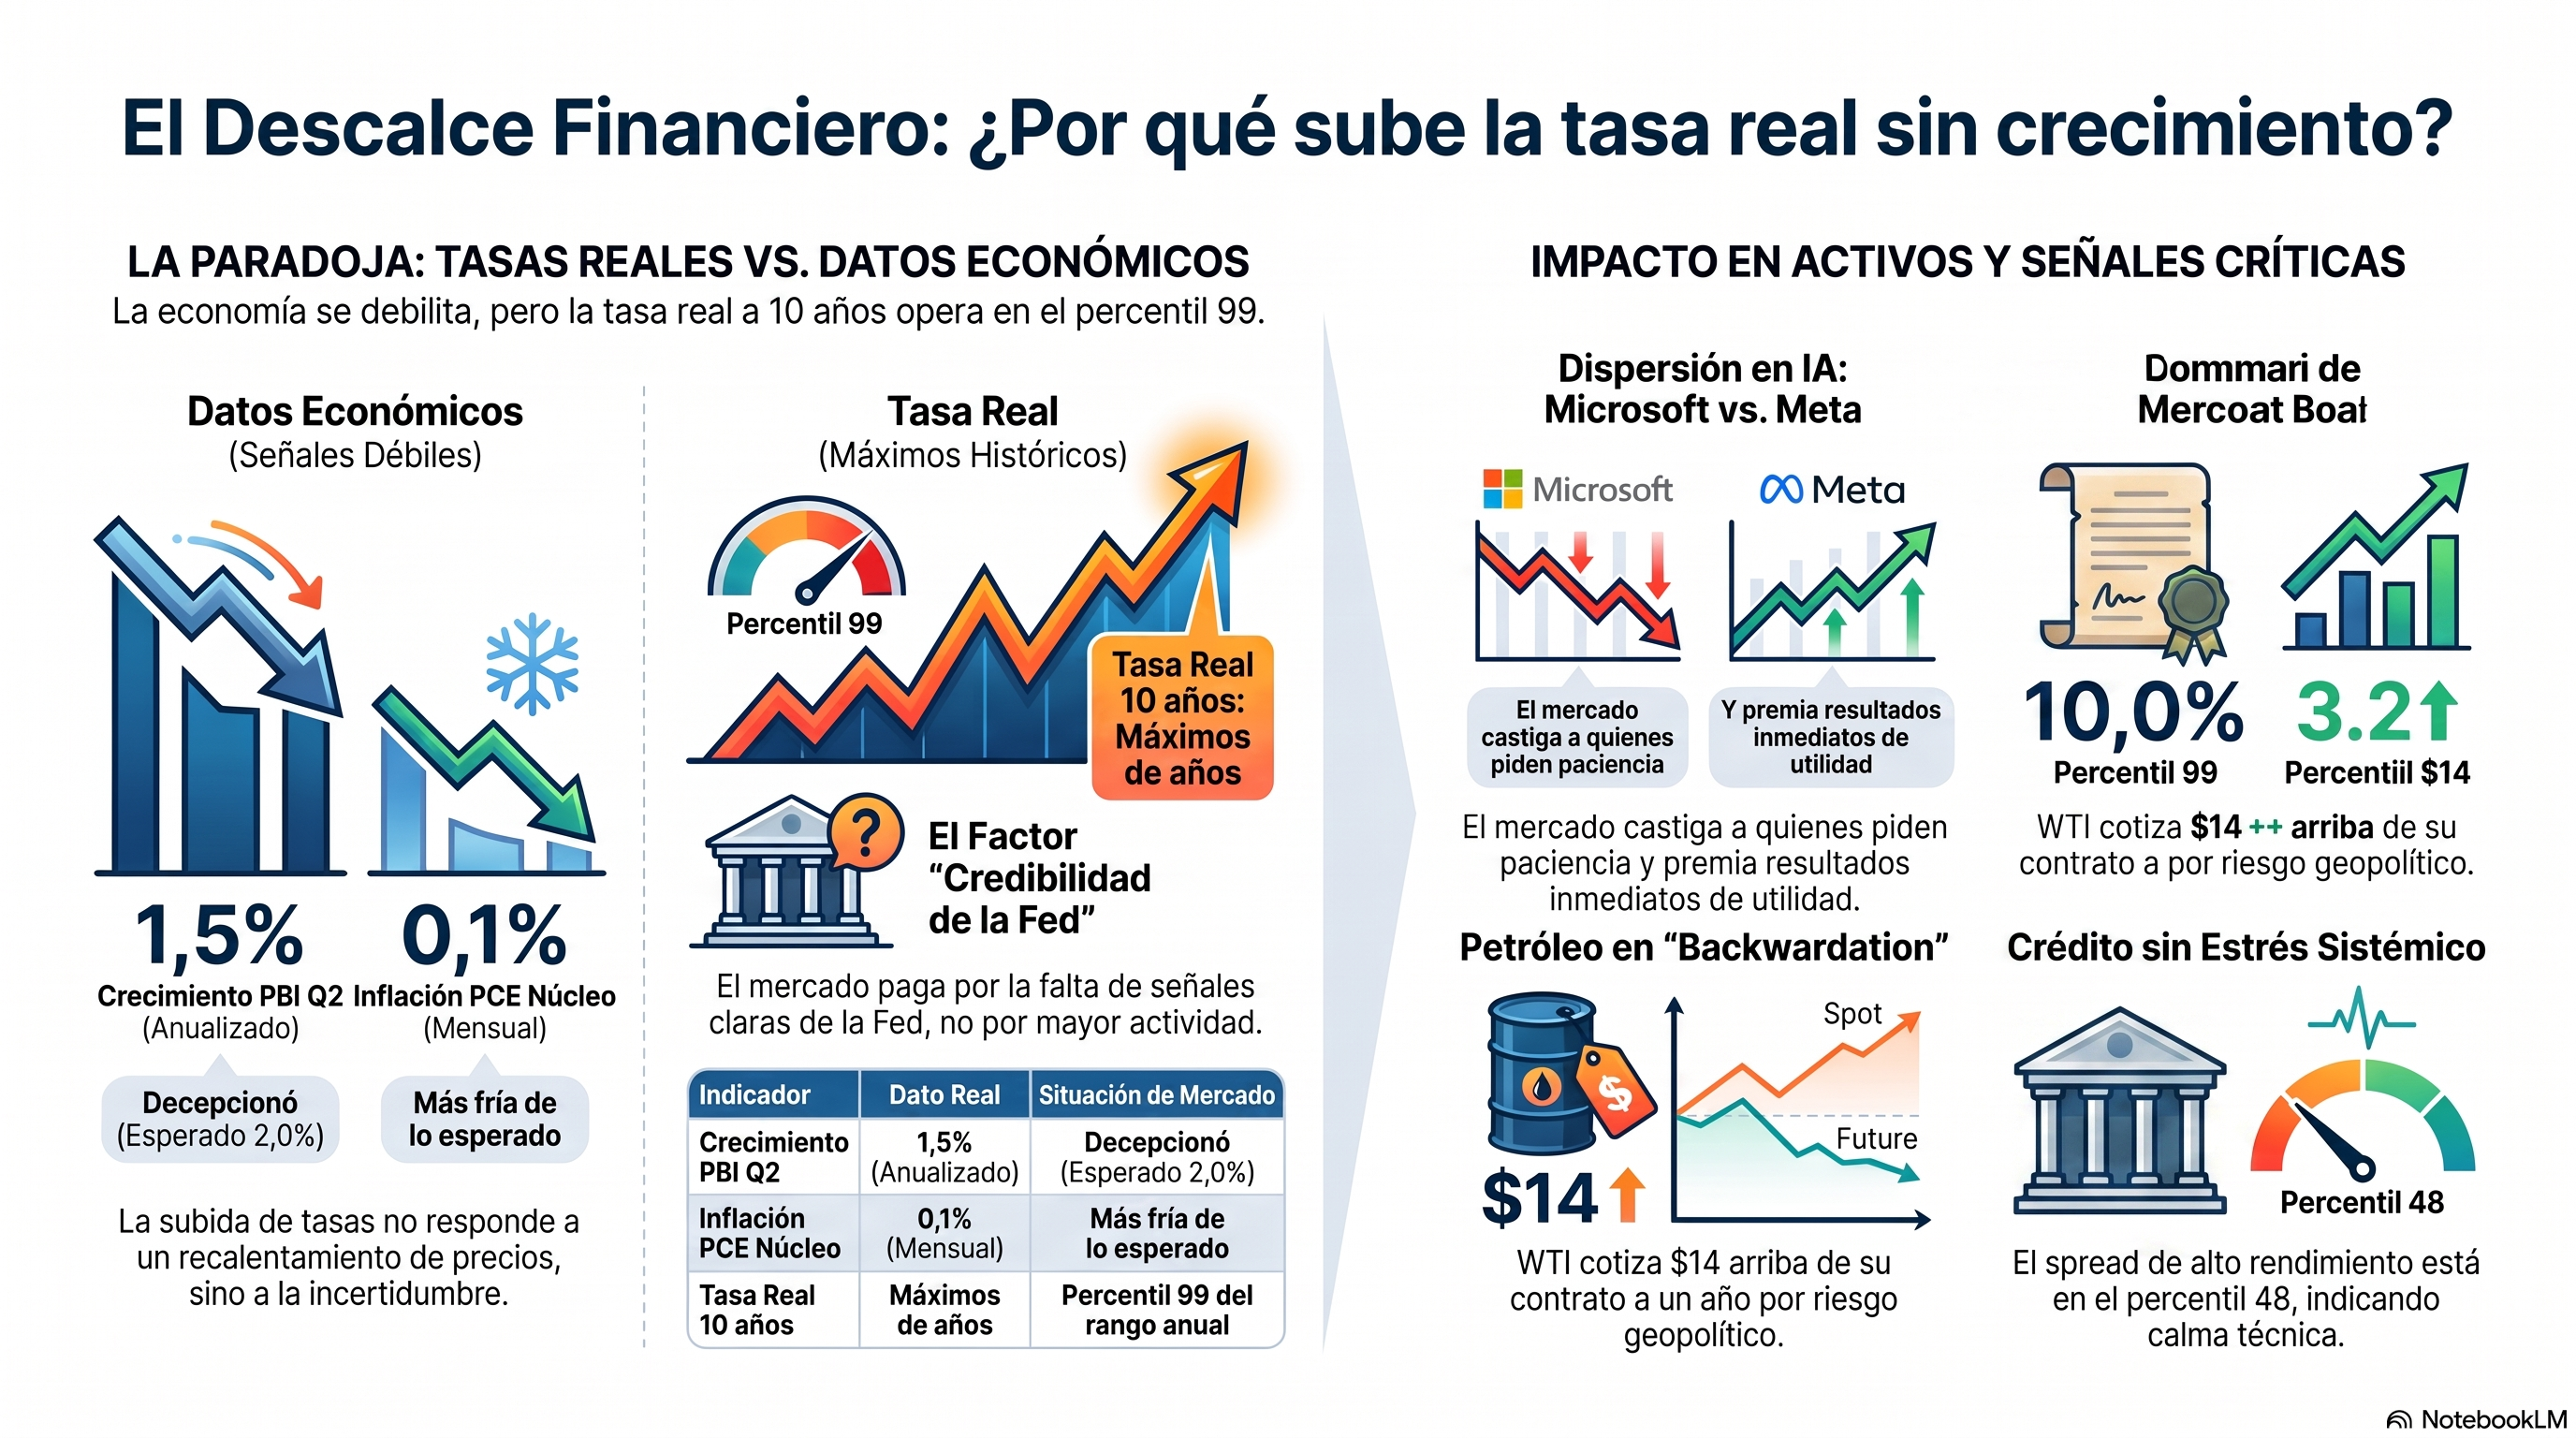
Esa tasa real en un nivel que casi no había tocado en años es el punto de partida, no la respuesta. Es que la tasa real de Estados Unidos siguió subiendo mientras la economía enviaba señales de estar, si acaso, más floja: el PBI del segundo trimestre creció 1,5% anualizado, por debajo del 2,0% esperado, y el índice de precios PCE núcleo subió apenas 0,1% mensual, también por debajo de lo previsto. Si la tasa real sube porque la economía se recalienta, hay una explicación sencilla. Si sube con el crecimiento decepcionando y la inflación enfriándose, la pregunta cambia: ¿qué está pagando ese mercado, si no es más actividad ni más precios?
3. Una repricing, no un estrés
Empecemos por responder esa pregunta clasificando el estado del mercado. Es de recotización, no de estrés. La tasa real a 10 años opera en el percentil 99 de su rango anual. El crédito no confirma esa lectura: el spread de high yield estadounidense está apenas en el percentil 48 de su rango, en la mitad de la tabla. La volatilidad tampoco muestra pánico: el ratio VIX/VIX3M sigue por debajo de uno, calma técnica.
En cambio, las acciones sí sintieron el golpe puntual: el S&P quedó con momentum débil tras la caída post-Fed y el Nasdaq entró en corrección. La amplitud, sin embargo, no confirma esa fragilidad: cerca de 70% de los componentes del S&P 500 sigue por encima de su media de 200 ruedas, la lectura más amplia desde febrero. El oro, que debería beneficiarse de un mundo con guerra y bancos centrales inciertos, hizo lo contrario: perdió su media de largo plazo y cotiza casi 10% por debajo de ella, la lectura técnica más floja del tablero.
Esa distancia entre una tasa real en máximos y un crédito que no convalida nada raro es la tensión central: si el crédito tuviera razón, la suba sería ruido de posicionamiento, no un régimen nuevo.
4. ¿Por qué subió sola la tasa real?
Ese régimen —tasa real en máximos, crédito tranquilo— tiene una causa concreta y no es la que parece obvia. La Fed sostuvo la tasa en 3,50%-3,75%. Es la quinta vez consecutiva que no se mueve. Tres de los doce votos del comité favorecieron una suba: la división interna más visible desde que asumió el nuevo presidente. Warsh dijo que el mercado se enfocó en “datos reales” y no anticipó a la Fed, algo que celebra porque el foco pasa a la economía y no a cada gesto del banco central. La frase que circuló fue que el mercado empieza a “jugar la pelota, no al árbitro”.
Pero si el crédito no confirma estrés y la inflación vino más fría, ¿por qué siguió subiendo la tasa real? La respuesta más simple no es la actividad económica sino la credibilidad: task forces revisando la comunicación y una Fed que dejó de dar señales previas sobre su próximo paso. Los breakevens a 10 años no se movieron esta semana: el mercado no paga más inflación esperada, paga incertidumbre sobre el propio proceso de la Fed.
5. El petróleo ya cotiza la prima como estructural
Si la tasa real se explica por la Fed y no por el petróleo, conviene mirar qué está haciendo el petróleo por su cuenta. No necesitó que la guerra se agrave más para mostrar dónde está el riesgo: la curva completa está en backwardation, con el WTI cotizando 14 dólares por encima de su contrato a doce meses y el Brent, más de 15. Es la forma que tiene el mercado de decir que el problema es de ahora: rutas cerradas, exportaciones saudíes a la mitad de su pico bélico, refinerías europeas sin colchón de gas.
La tesis de fondo —una prima geopolítica que probablemente sobreviva a cualquier tregua puntual— no cambia con el retroceso de precio de esta semana. Lo que sí puede volverse exigente es sumar una posición larga adicional desde acá.
6. La IA dejó de ser una sola apuesta
La tasa real no fue lo único que sacudió a las acciones: dentro del Nasdaq que entró en corrección, los balances de las grandes tecnológicas mostraron una dispersión que la suba de tasas no explica. Microsoft subió con fuerza tras reportar que Azure creció 32% interanual y su utilidad trimestral saltó 31%. Meta hizo el camino inverso y cayó cerca de 9%: acotó su guía anual de capex a un rango de USD 130.000-145.000 millones, y el punto medio de ingresos que proyectó para el trimestre actual quedó por debajo del consenso.
La lectura no es “IA sí o no”, sino quién puede financiar la apuesta sin pedirle paciencia extra al mercado. Michael Burry sumó cortos contra Nvidia y Micron esta semana, apostando a que el capex de las hyperscalers ya tocó un techo. Las industriales del S&P 500, beneficiarias indirectas del boom de centros de datos, vienen cotizando cada vez más cerca del múltiplo de las tecnológicas puras: el flujo hacia IA se expande más allá de los nombres obvios, aun cuando el mercado empieza a exigirle resultados a cada uno por separado.
7. Qué puede cambiar este mapa
La hipótesis central es que la tasa real sigue alta porque la Fed está construyendo credibilidad, no porque la economía lo exija. Se rompe si el spread de crédito, que hoy no confirma estrés, empieza a ampliarse en simultáneo con la tasa real: ahí la tensión de la sección 3 dejaría de ser curiosidad y pasaría a ser invalidación real. También se debilita si los próximos datos muestran que la economía sí se recalienta, porque entonces la suba tendría explicación fundamental y no solo de credibilidad.
Y se debilita en sentido contrario si el mercado, ya muy corto de Treasuries según muestra el posicionamiento CFTC que retomamos en Consecuencias, empieza a cubrirse con fuerza: eso bajaría la tasa sin que cambie ni el crédito ni el dato duro.
8. Señales a monitorear
De esas tres condiciones de invalidación surgen las señales concretas a seguir esta semana.
Macro y mercados
El Banco de Japón decide tasas el viernes 31 de julio, en medio de dudas sobre la coordinación entre el plan fiscal de Takaichi y el banco central; un tono más suave ampliaría la brecha de tasas con EE.UU.
Si el crédito de HY amplía su spread en simultáneo con la tasa real, eso rompería la tesis de recotización sin estrés que sostiene todo este Mapa.
Amazon y Apple todavía no reportaron balance esta temporada; si repiten la selectividad que castigó a Meta frente a Microsoft, la dispersión dentro de la IA dejaría de ser una historia de dos nombres.
Política
El Banco de la República de Colombia decide tasas el viernes 31 de julio, con expectativa de suba a 12,50%; mide cuánto convalidan los bancos centrales regionales el shock energético.
En Argentina, Milei presentará hoy formalmente la reforma de la Carta Orgánica del BCRA; el trámite legislativo en las próximas semanas es la señal a seguir, no el anuncio.
Geopolítica
La OPEP+ tiene programada su próxima reunión para el sábado 2 de agosto; con la curva ya en backwardation por la guerra, cualquier señal sobre cuotas de producción se lee directamente contra la prima geopolítica de la sección 5.
Un misil ruso habría entrado en espacio aéreo polaco durante un bombardeo a Ucrania; si la OTAN activa consultas más duras que las usadas con los drones rumanos, sumaría prima geopolítica europea sobre la que ya paga la energía, mientras la construcción de rutas alternativas a Ormuz (Yanbu, Fujairah) sigue en marcha.
9. Consecuencias para los mercados
Con ese mapa de riesgos ya tendido, así queda el sesgo por clase de activo.
Bonos: mientras la Fed no empuje directamente las tasas largas, el sesgo favorece cautela en duración: la tasa real puede seguir subiendo por credibilidad y no por crecimiento. Esto no cambia la tesis de fondo, pero sí la conveniencia de sostener posiciones cortas ya cargadas: el posicionamiento especulativo en Treasuries a 10 años (CFTC, legacy futures-only) muestra un corto neto de casi 880.000 contratos, que se profundizó en unas 48.000 contratos en la última semana informada. Cuanto más corto está el mercado, menos vendedores nuevos quedan, y más espacio hay para una cobertura que baje la tasa con rapidez sin que cambie el diagnóstico de fondo.
Acciones: el sesgo de índice es defensivo tras una semana en la que el Nasdaq entró en corrección y el S&P quedó con momentum débil. Pero el índice esconde más de lo que muestra: la dispersión dentro de la IA —ganadores con ingresos que ya validan el capex, perdedores que todavía piden paciencia— importa tanto como el nivel del Nasdaq para armar exposición. Apostar ya a un rebote sostenido y parejo de todo el sector sigue siendo exigente; la selectividad entre nombres, no la salida o entrada en bloque, es la tesis viva de esta semana.
Commodities: en petróleo, el sesgo de mediano plazo favorece que la prima geopolítica persista aunque el precio corrija en el corto plazo, dado que la curva sigue en backwardation; no cambia la tesis de fondo. En oro, la ruptura de la media de largo plazo es señal de tendencia; si el sesgo hacia puts en el mercado de opciones se revierte hacia cobertura por el riesgo geopolítico, eso sí pondría en duda la tesis bajista de corto plazo.
Monedas: el dólar opera cerca del extremo superior de su rango anual, sostenido por la misma tasa real que domina el resto del Mapa. Mientras esa tasa no ceda, el sesgo favorece un dólar firme, aunque la semana —economía floja, inflación fría, tasa real igual de alta— sugiere que ese sostén depende más de expectativas sobre la Fed que de fundamentos duros. Es tesis viva, no posición para sobreextender.
Argentina: el Gobierno anunciará hoy la reforma de la Carta Orgánica del BCRA, con mandato único y prohibición de financiar al Tesoro, buscando blindar el ancla monetaria antes de las elecciones; su durabilidad depende de que sobreviva a un cambio de mayoría en el Congreso, como se discutió en el último Contrapunto. En el frente cambiario, la brecha entre el blue y el oficial tocó su máximo del año, mientras el CDS a cinco años y el riesgo país subieron levemente, en sintonía con la escalada del petróleo. El sesgo sigue constructivo si la reforma avanza; la brecha en máximos es la fricción a vigilar, no una ruptura de la tesis.
10. Conclusión
Esta semana la Fed no subió la tasa, pero el mercado actuó como si lo hubiera hecho: la tasa real siguió escalando mientras el crecimiento decepcionaba y la inflación que más le importa a la Fed venía más fría. Eso no encaja con recalentamiento; encaja mejor con una Fed construyendo credibilidad antiinflacionaria a costa de tasas reales más altas, con un crédito que, por ahora, no le cree que haga falta. La pregunta que deja abierta esta edición no es si la tasa real seguirá subiendo, sino cuánto tiempo puede hacerlo sola, sin que el crecimiento ni el crédito la acompañen.
Las estrategias de inversión, cuando las hubiera, son análisis informativos y educativos que identifican asimetrías de mercado. No constituyen recomendaciones personalizadas ni asesoramiento financiero. Las opiniones son exclusivamente del autor y no representan posiciones de su empleador o instituciones afiliadas. Cada inversor tiene objetivos, horizontes y tolerancia distintos. Los lectores deben hacer su propia investigación y consultar con asesores calificados antes de implementar cualquier estrategia. Los mercados conllevan riesgos significativos, incluida posible pérdida total del capital invertido.
Este análisis se produce con asistencia de herramientas de inteligencia artificial sobre datos e inputs curados por el autor.
Hola, Ruben, sí, sin duda.
La expansión fiscal persistente y el aumento de la oferta de Treasuries pueden elevar las tasas reales de largo plazo, tanto porque el mercado exige absorber más duración como porque aumenta la prima por plazo y la incertidumbre sobre la trayectoria futura de inflación y deuda.
Dicho eso, hablaría más de "presión o riesgo fiscal" que de dominancia fiscal en sentido estricto. La dominancia fiscal aparece cuando el banco central pierde, de hecho, la capacidad de fijar la política monetaria con independencia porque debe evitar que el costo de financiamiento del Tesoro se vuelva insostenible. No creo que Estados Unidos esté todavía en ese punto, pero el mercado sí puede estar incorporando una probabilidad mayor de que la Fed tenga menos margen de maniobra en el futuro.
Eso puede contribuir a mantener elevadas las tasas reales largas, pero más aun se vería reflejado en un aumento de los breakevens de inflación de largo plazo.
Hola Alberto. Excelente. Muchas gracias por la precisión brindada. Saludos!