

En 1 minuto
La semana no trajo una crisis, trajo una desconexión. La guerra entre Estados Unidos e Irán volvió a escalar, la Reserva Federal quedó otra vez sin un discurso único, y ninguna de las dos cosas movió demasiado a un mercado que sigue leyendo todo como ruido pasajero.
El problema es que el costo del dinero, medido después de la inflación, subió a un lugar donde rara vez estuvo en el último año, y eso no se explica solo con la guerra ni solo con la Fed: se explica con las dos juntas.
Argentina muestra la misma grieta en miniatura: el Banco Central nunca compró tantos dólares como esta semana, pero la fábrica sigue funcionando a media máquina. La pregunta que deja julio no es si el mercado tiene razón en estar tranquilo, sino cuánto tiempo puede estarlo con el dinero cada vez más caro.
1. El día en lenguaje llano
Pensá en una casa con dos termostatos: uno mide la temperatura ambiente, el que todos miran; el otro mide cuánto cuesta calentar la casa, y casi nadie lo revisa.
Esta semana el primero —titulares, guerra, bancos centrales hablando distinto cada día— marcó temperatura agitada. El segundo, el que importa para el bolsillo, subió despacio a un nivel que casi no había tocado en un año.
La casa se ve tranquila porque nadie grita en la puerta. Pero adentro, la factura de calefacción ya llegó más alta, y esa es la que al final hay que pagar.
2. La idea de la semana
La historia de estos días no es la guerra en el Golfo ni la interna de la Fed por separado. Es que ambas apuntan en la misma dirección —dinero más caro por más tiempo— y el mercado sigue tratándolas como dos ruidos que no se hablan entre sí.
Eso es lo que no cierra: activos que deberían reaccionar al miedo, como el oro, no lo hacen, mientras la tasa que de verdad importa para financiarse sigue subiendo.
El porqué de ese contrasentido es la pregunta que abre la próxima sección.
3. La superficie está tranquila, el precio del dinero no
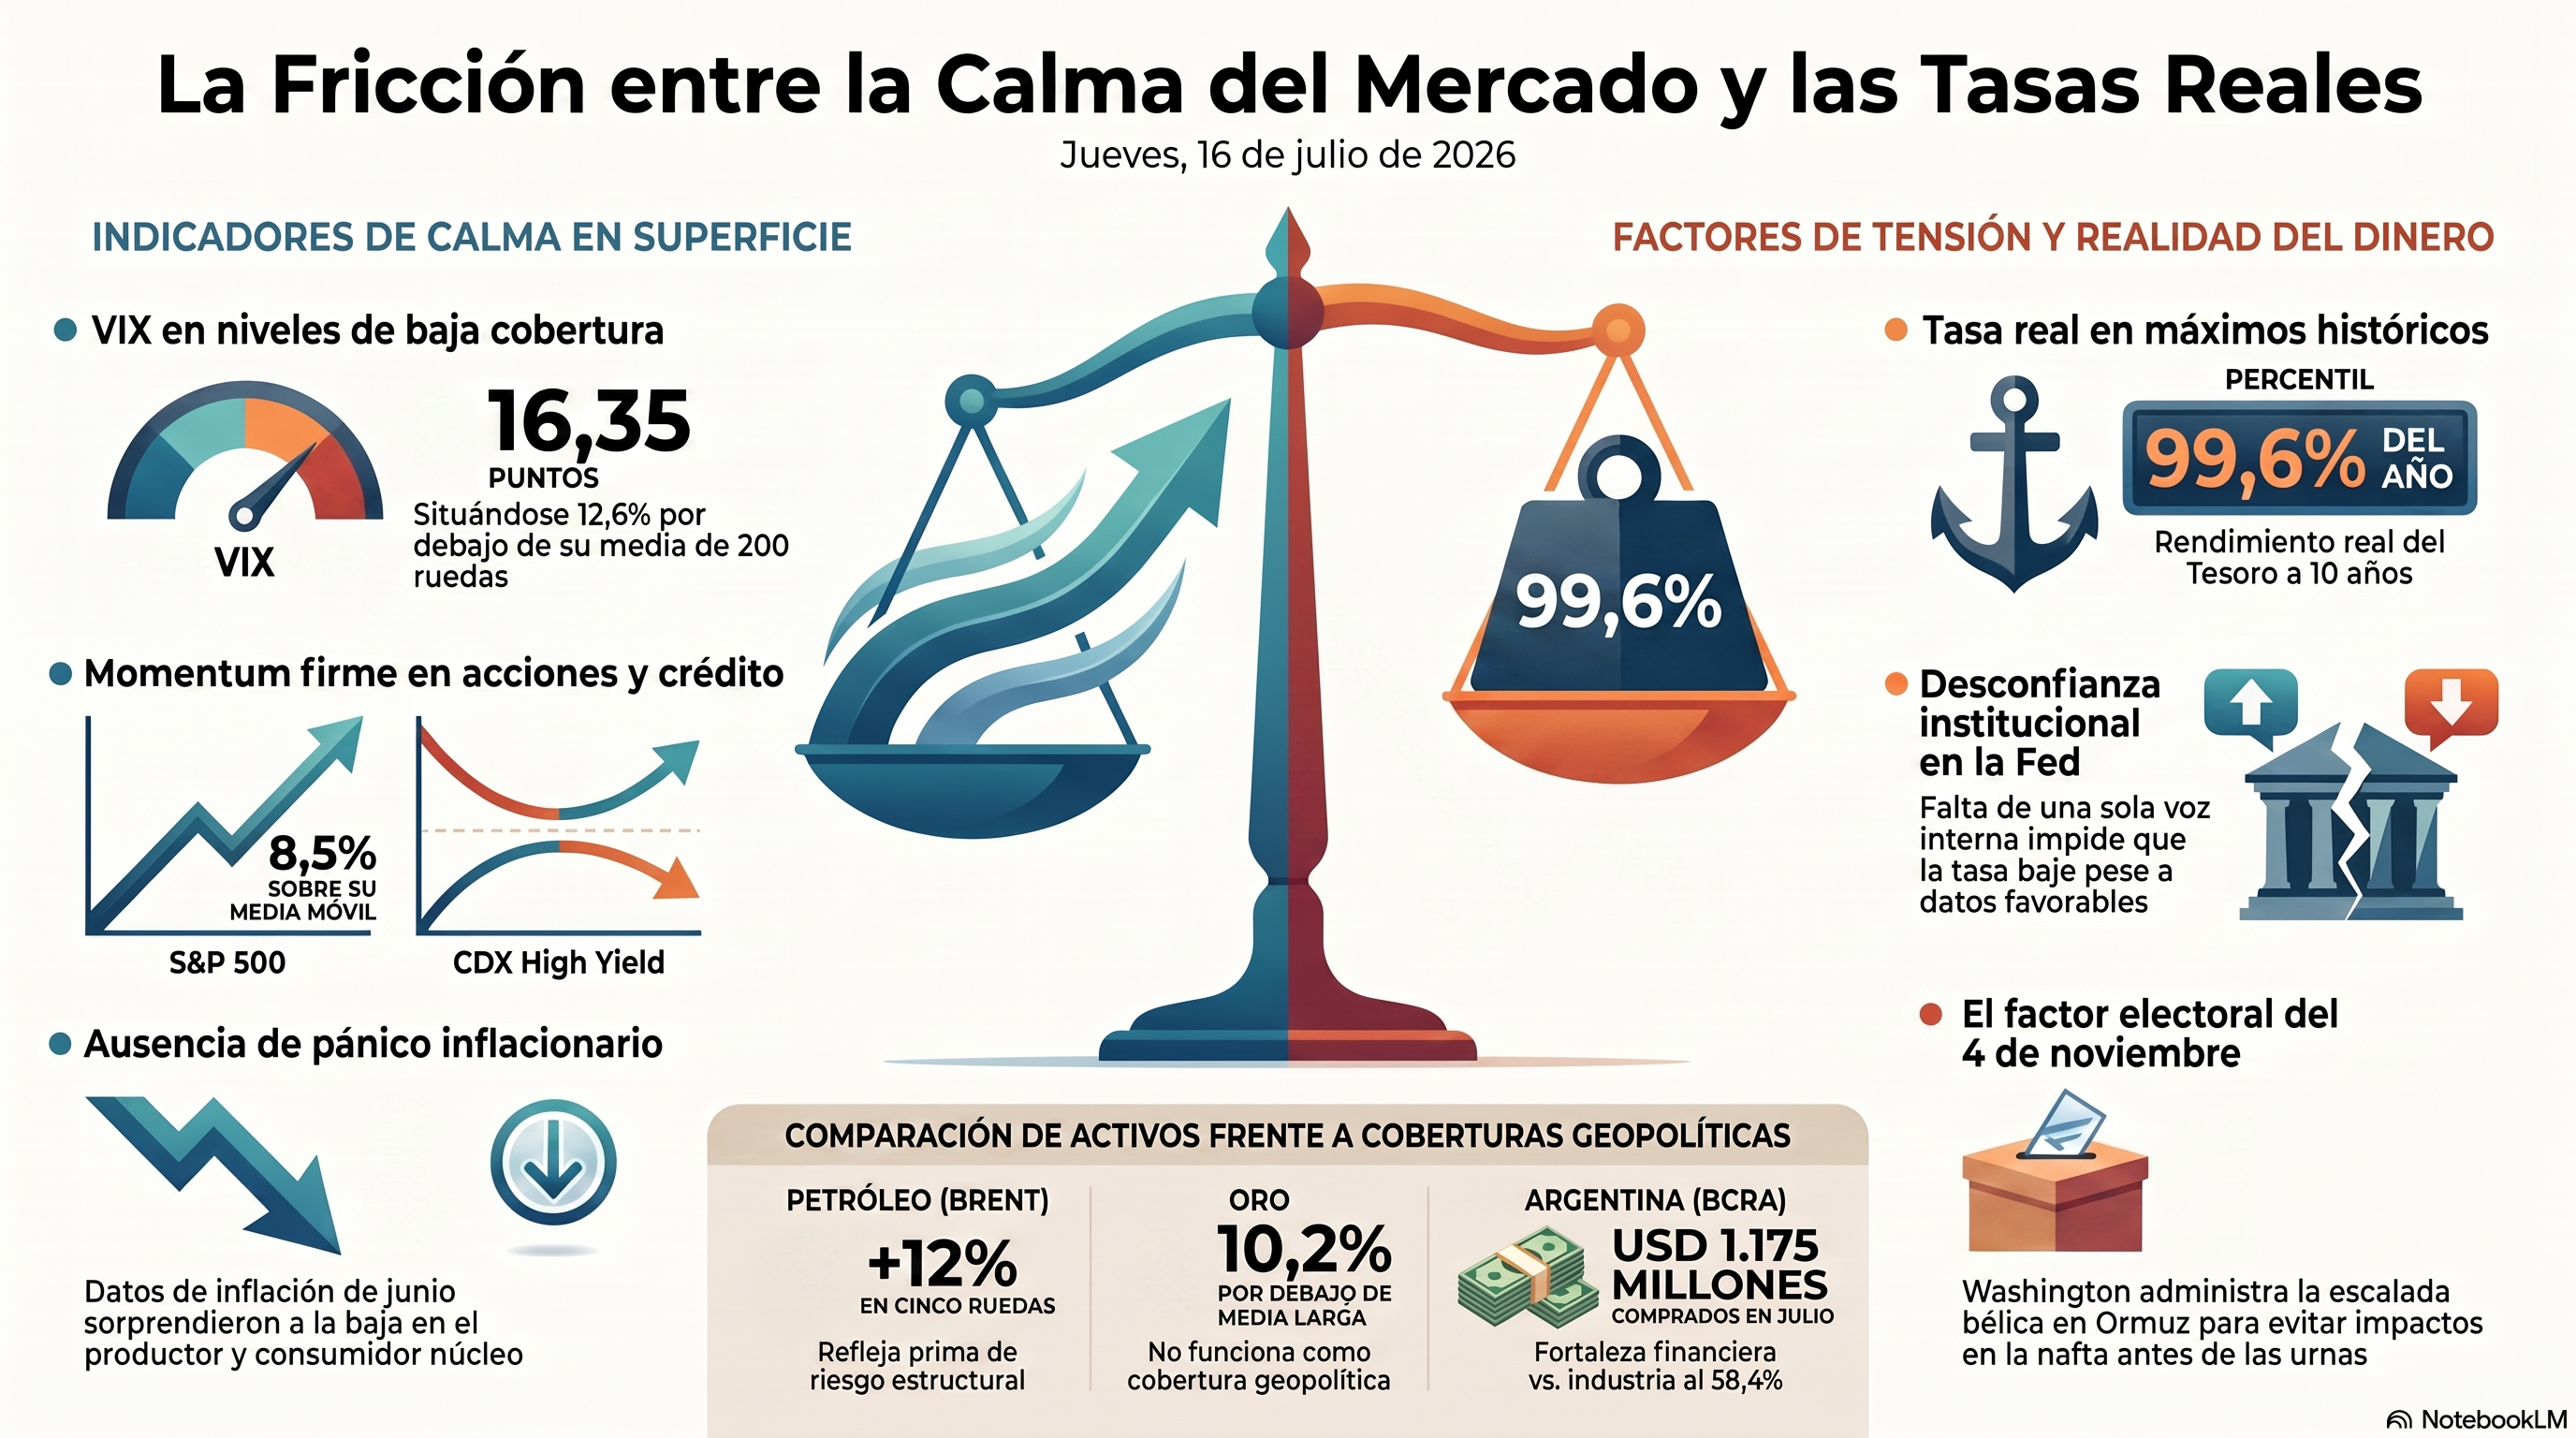
La lectura cross-asset clasifica el régimen como de calma con una grieta interna, no como estrés. El VIX cerró en 16,35 puntos, en el percentil 34% del año. Ese nivel corre 12,6% por debajo de su media de 200 ruedas, la señal de tendencia más clara de que el mercado no paga por cobertura.
El crédito confirma la foto: el CDX High Yield está en el percentil 16% del año, cerca de su punto más comprimido. El S&P 500 acompaña con tendencia sostenida: cotiza 8,5% sobre su media de 200 ruedas. Su momentum es firme pero no extremo, con un RSI de 58.
La excepción es el oro, que desde principios de junio no recupera su media larga y hoy cotiza 10,2% por debajo. Su impulso además es débil, con un RSI de 39 que no muestra rebote. Un activo que debería subir con la guerra hace lo contrario: primera grieta.
La segunda, más importante, es la tasa real: el rendimiento real del Tesoro a 10 años está en el percentil 99,6% del año, a más de dos desvíos y medio de su promedio. No hay dato de amplitud esta semana —el archivo no trae la proporción del S&P sobre su media de 200 ruedas— así que esa lectura queda señalada como ausente, no estimada.
4. ¿Por qué el precio del dinero no acompaña la calma?
La tasa real en el techo de su rango no apareció por una sorpresa de inflación: apareció por una Fed que dejó de hablar con una sola voz. En doce meses, Waller pasó de paloma a halcón declarado y Bowman hizo el camino inverso, mientras Kevin Warsh evalúa eliminar el forward guidance para frenar el ruido interno.
Los datos de inflación de junio, mientras tanto, sorprendieron a la baja: el productor cayó y el núcleo del consumidor bajó por primera vez en más de seis años. Datos mejorando, tasa real en extremos: esa combinación solo se explica si el mercado no le cree del todo a la Fed, más allá de qué número publique cada mes.
Cuando el problema es de coherencia interna y no de datos, la tasa no baja aunque los números ayuden y el oro tampoco sube: no es pánico inflacionario, es desconfianza institucional.
5. La guerra que corre contra el calendario de noviembre
El petróleo tuvo la semana más agitada del año: el WTI subió 11,3% en cinco ruedas y el Brent 12%, después de que Washington ampliara sus ataques en Irán y el tráfico naval por Ormuz cayera por quinto día consecutivo.
El oro, que en teoría debería moverse con el miedo geopolítico, está históricamente barato frente al petróleo: la relación oro/WTI cotiza en el percentil 22% del último año. Eso confirma lo que ya mostró el cuadro técnico: el mercado pone precio al riesgo específicamente en el petróleo, no en una cobertura genérica.
La tesis de fondo es que esta guerra no busca resolverse antes de las elecciones legislativas de EE.UU. del 4 de noviembre: Teherán tiene incentivos para prolongar la presión mientras Washington administra la escalada sin tocar la infraestructura petrolera que dispararía la nafta antes de las urnas.
Con matiz de posicionamiento: en la semana al 7 de julio, los especuladores redujeron su posición larga neta en WTI en unos 35.000 contratos, justo antes de que el crudo acelerara. Esto no cambia la tesis de una prima de riesgo estructural en el petróleo, pero sí la posición: parte del mercado ya redujo exposición antes del salto de precio, lo que deja margen para volver a sumar si Ormuz sigue en el centro de la escena.
6. Argentina: reservas récord, fábricas a media máquina
Argentina tuvo esta semana un desarrollo genuinamente propio, en dos direcciones opuestas. Por el lado financiero, el Banco Central compró USD 532 millones el martes, la mayor intervención diaria de toda la era Milei, y extendió la racha a ocho ruedas consecutivas que ya acumulan más de USD 1.175 millones en julio.
El riesgo país bajó a 404 puntos básicos y el Tesoro colocó Bonar 2029 con una demanda que más que duplicó el monto adjudicado.
Por el lado real, la fotografía es otra: la industria usó apenas 58,4% de su capacidad instalada en mayo, y en el último año se perdieron casi 30.000 empleos formales. La misma economía que acumula dólares al ritmo más rápido del gobierno de Milei sigue operando con una fábrica a media máquina.
Esto no cambia la tesis de fondo sobre el programa financiero, pero sí es señal de que la fortaleza financiera de corto plazo no se traslada todavía a la actividad.
7. Qué puede cambiar este mapa
La hipótesis central es que la calma actual es parcial: sostenida en superficie por baja volatilidad y crédito comprimido, pero desmentida por una tasa real en extremos que refleja desconfianza hacia la Fed, no pánico inflacionario. Esa lectura se rompería de dos maneras.
La primera es que la Fed logre hablar con una sola voz antes de la próxima reunión: si Warsh lo consigue y la tasa real cede junto con datos de inflación que sigan sorprendiendo a la baja, la historia pasa a ser de calma genuina, no de fragilidad postergada.
La segunda es que la guerra se salga del libreto electoral que describe el Contrapunto: un ataque a infraestructura petrolera antes de noviembre, no después, invalidaría la lectura de que Washington administra la escalada con el calendario en mente.
8. Señales a monitorear
Macro y mercados:
El PCE de junio, próxima prueba de inflación tras la sorpresa bajista del CPI, dirá si la Fed puede validar el alivio o si el “shelter” vuelve a complicar la lectura.
Si el Empire State y el Philly Fed de julio confirman la fortaleza que ya mostró el primero (15,6 frente a 9,3 esperado), a la Fed le quedará menos margen para un giro dovish.
Si la curva sigue empinándose, es señal de que el mercado de bonos no le cree a la Fed en el mediano plazo. Esto sí rompería la tesis de calma superficial: confirmaría que la tasa real alta no es transitoria.
Política:
El Senado argentino debe tratar la reforma de la Carta Orgánica del Banco Central; una aprobación antes de agosto reforzaría la lectura de programa financiero sólido.
La visita de Kristalina Georgieva a Vaca Muerta, anunciada esta semana, será la primera de una directora gerente del FMI a la Argentina en ocho años.
El presupuesto de guerra republicano de USD 95.000 millones corre riesgo de no reunir apoyo unánime propio: no cambia la tesis geopolítica, pero sí la capacidad de EE.UU. de sostener el ritmo de escalada.
Geopolítica:
La fecha que ordena el análisis geopolítico es el 4 de noviembre: la tesis del Contrapunto sostiene que la libertad de Washington para escalar contra infraestructura petrolera iraní aumenta recién después de las legislativas.
La UE mantiene congelado el techo al petróleo ruso en USD 44,10 hasta el 23 de julio, sin poder cerrar un paquete de sanciones más amplio.
Israel confirmó elecciones para el 27 de octubre: el resultado condiciona qué gobierno negocia el cierre del conflicto en el tramo final del año.
9. Consecuencias para los mercados
Bonos. Mientras la tasa real siga en el extremo superior de su rango anual y la Fed no unifique su comunicación, el sesgo favorece rendimientos largos sostenidos más que un rally de duración.
La curva más empinada de las últimas semanas refleja un mercado que exige compensación por incertidumbre institucional, no solo por inflación. Apostar prematuramente a que la Fed valide el alivio de junio sigue siendo exigente mientras persista el ruido interno.
Acciones. El índice sigue apoyado en una tendencia de fondo sólida, con el S&P cerca de sus máximos, pero una tasa real en extremos históricos es, en algún momento, un competidor serio para las valuaciones.
El riesgo táctico es una corrección si la tasa real sigue subiendo sin que la ganancia corporativa la acompañe.
Commodities. El sesgo en petróleo sigue alcista mientras la escalada en Ormuz continúe y el calendario electoral limite una resolución rápida.
El oro, en cambio, no funciona como cobertura geopolítica esta vez: mientras la tasa real domine por sobre el miedo inflacionario, es razonable esperar que siga rezagado frente al petróleo.
Monedas. El dólar mantiene sesgo de firmeza mientras la brecha de tasas reales entre EE.UU. y el resto del mundo no se cierre. Para el euro y el yen, sostener una apuesta contraria al dólar sigue siendo exigente en este contexto.
Argentina. El sesgo de corto plazo en los activos financieros sigue siendo constructivo mientras el Banco Central sostenga el ritmo de compras y el riesgo país siga comprimiéndose.
La condición a vigilar es si la debilidad industrial empieza a filtrarse en la recaudación o la conflictividad social antes de 2027.
10. Conclusión
La semana deja una sola tensión de fondo: el mercado le pone precio a la calma, pero no a la tasa real. Ambas lecturas no pueden ser ciertas indefinidamente.
La guerra en el Golfo, administrada con un ojo puesto en noviembre, y una Fed que todavía no habla con una sola voz son las dos variables que sostienen ese costo del dinero en niveles que rara vez visita.
Argentina, con sus dólares acumulándose sobre una industria a media máquina, es la versión local de la misma pregunta: cuánto puede durar una fortaleza financiera que no se apoya todavía en la economía real.
Hola Alberto, excelente analisis por cierto. Con el dato contundente de Philly Fed de julio, validando tu presuncion de la columna,te consulto,si fuera posible responder dos consultas respecto al mercado americano: Hasta el 4/11 ,si la escalada militar permanece contenida y la Fed logra un alineamiento comunicacional, un impacto contundente en acciones, y oro podria ser acotado?. La otra pregunta es ¿luego de las elecciones, ves posible una escalada militar muy importante(destruccion de infraestructura), que efectivamente incrmente las expectativas de inflacion ,tasas altas , y por ende impacte en acciones y oro, esta vez de manera diferente?Abrazo!
Muchas gracias, Emilio.