

En 1 minuto
Esta semana el mundo bajó varios grados de temperatura geopolítica y monetaria a la vez. Irán y Omán avanzaron hacia un acuerdo sobre el estrecho por donde pasa (o pasaba antes de la guerra) una quinta parte del petróleo mundial, y la Fed terminó de mudar el estilo de comunicación de Powell por uno todavía en construcción. El mercado leyó ambas noticias como confirmación de algo que ya venía haciendo: dejar de pagar por protegerse de sorpresas. Las acciones tocan máximos, el crédito no muestra nervios, y hasta el segmento que mide el miedo a un salto brusco de precios quedó en su nivel más barato del año. El problema es el momento: esa calma se instaló la víspera del dato de empleo de mañana, el que suele resolver estas dudas de un plumazo.
1. El día en lenguaje llano
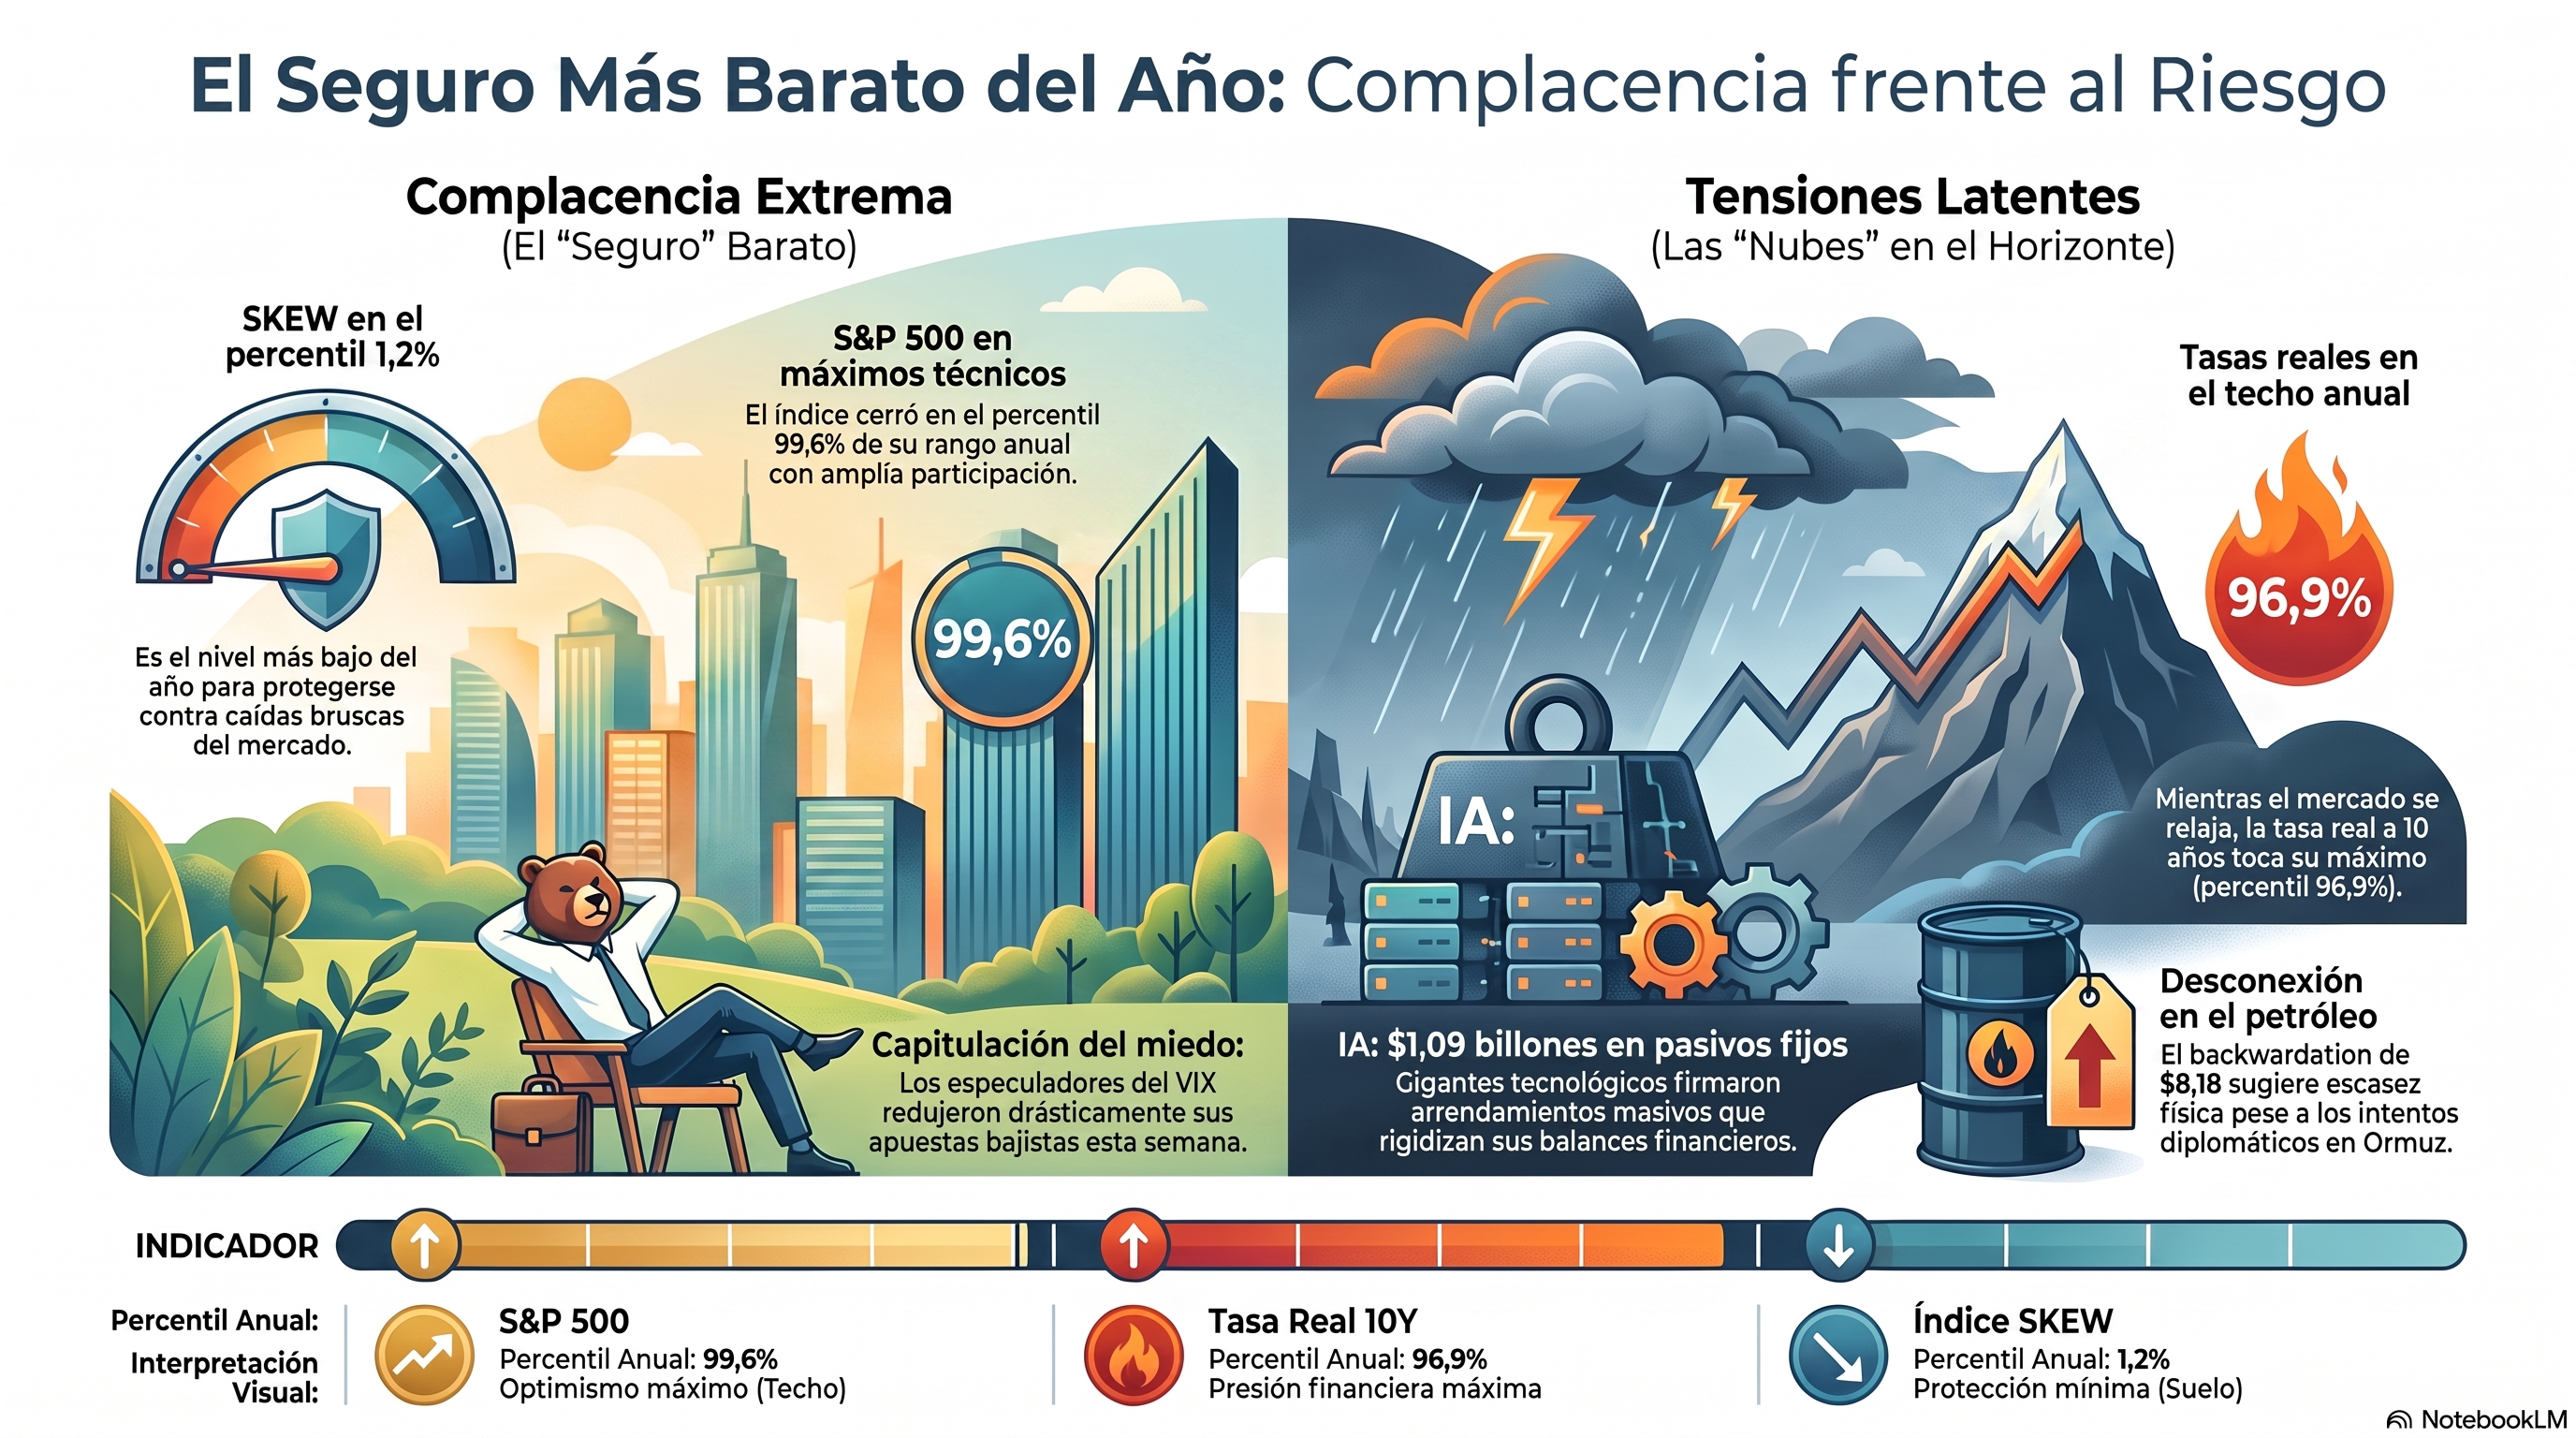
Pensemos en un barrio que lleva meses sin una tormenta fuerte. Con el cielo despejado semana tras semana, la prima del seguro contra granizo se fue abaratando hasta su punto más bajo del año: nadie quiere pagar de más por cubrirse de algo que hace mucho no cae. Eso hizo el mercado esta semana con la cobertura que se encarece cuando se teme un salto brusco de precios: la dejó en su nivel más barato en doce meses.
No es que no haya nubes. Irán todavía no firmó nada en limpio sobre el estrecho, y la Fed armó grupos de trabajo internos para repensar cómo se comunica. Pero el mercado decidió esta semana que ninguna de esas dos nubes amerita pagar más por la cobertura. Mañana se sabe si tenía razón.
2. La idea de la semana
La historia de esta semana no es que Ormuz se destrabó o que la Fed se reordenó puertas adentro. Es que, en la antesala del dato de empleo más importante del año, el mercado dejó de pagar casi cualquier cosa por protegerse de una sorpresa — mientras la tasa que de verdad mueve las carteras, la que cobra el dinero descontada la inflación, sigue en el techo del año.
Lo que no cierra es justamente eso: una tasa real en ese nivel suele venir con nervios en algún otro rincón del mercado. Esta vez no fue así. La pregunta que este Mapa intenta responder no es si hay riesgo —lo hay— sino por qué el mercado decidió que no vale la pena pagar por cubrirlo.
3. La calma no tiene grietas visibles, pero tampoco margen
El cuadro técnico describe una calma sin matices, no un estrés latente. El S&P 500 cerró la semana en el percentil 99,6% de su rango de doce meses, con un z-score de 2,2 — el más alto en un año. Ese máximo no lo sostienen pocas acciones: la proporción de componentes por encima de su media de 200 ruedas trepó esta semana a cerca del 70%, contra 55% en junio. El crédito de alto rendimiento (CDX HY) cotiza en el percentil 14,3% de su rango anual, la zona más comprimida.
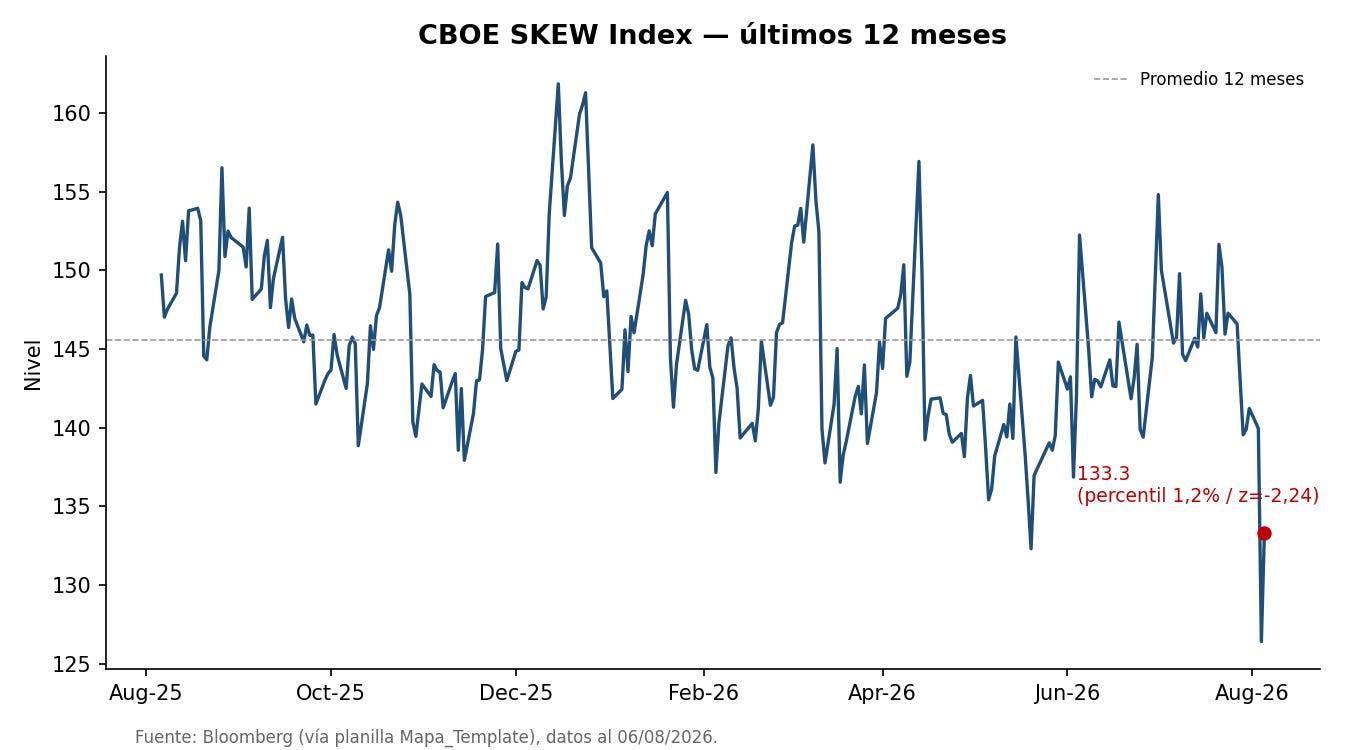
La señal más llamativa viene de otro lado. El índice CBOE SKEW, que mide cuánto se paga por protegerse de una caída brusca, cerró en el percentil 1,2% de su rango anual, con un z-score de -2,24 — la cobertura contra sorpresas más barata del año. La tasa real a 10 años de EE.UU. cerró, en cambio, en el percentil 96,9% de su rango anual, con un z-score de 2,46, también el más alto en doce meses.
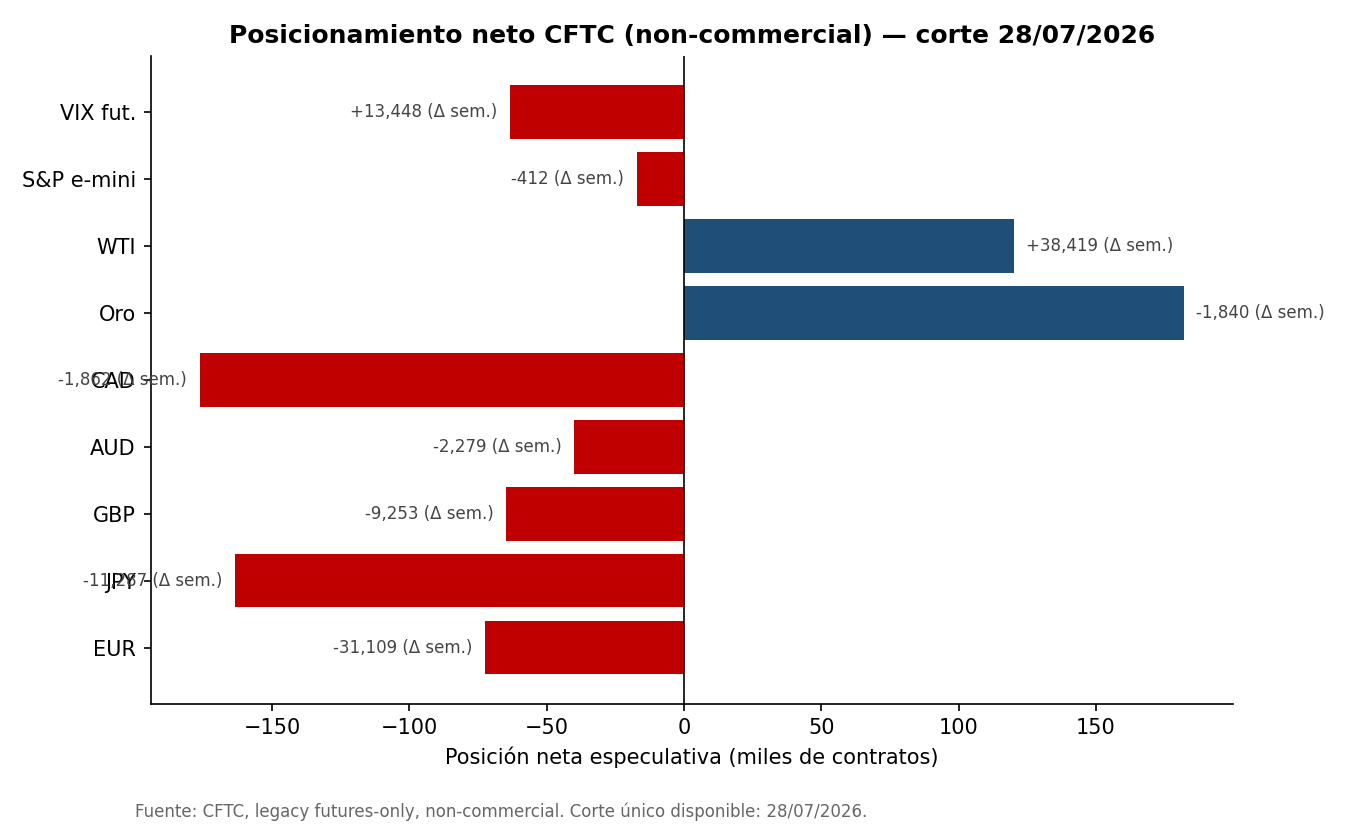
El posicionamiento confirma la complacencia: los especuladores en futuros de VIX redujeron su apuesta bajista en 13.448 contratos esta semana.
4. ¿Por qué el mercado no le puso precio al riesgo esta semana?
La explicación no es que no haya dudas, sino que los datos duros no le dieron al mercado ningún motivo para tomar partido. Las vacantes laborales de junio llegaron a 7,359 millones, por debajo del consenso de 7,44 millones — un dato flojo. Los despidos anunciados por empresas en julio cayeron 46,1% interanual — fuerte, en la dirección contraria. Y esta mañana las peticiones semanales de desempleo llegaron a 199.000, mejor que los 204.000 esperados.
Ese empate técnico dejó al mercado sin ancla propia, justo cuando la Fed tampoco ofrece una. Warsh armó cinco grupos de trabajo internos —comunicación, balance, datos, productividad y marco de inflación— y sumó a William White, el economista que en la previa de 2008 advirtió sobre burbujas de activos cuando casi nadie más lo hacía: señal de que la nueva Fed podría inclinarse a actuar contra excesos de precios, no solo contra la inflación de bienes.
Sin un dato que desempate y sin una Fed con una sola voz, el mercado hizo lo más barato: dejar de pagar por cubrirse. Esa calma descuenta que mañana el empleo resuelve la duda, pero está construida sobre la ausencia de una señal, no sobre la certeza de que todo está bien.
5. Petróleo: la curva no compró la paz de Ormuz
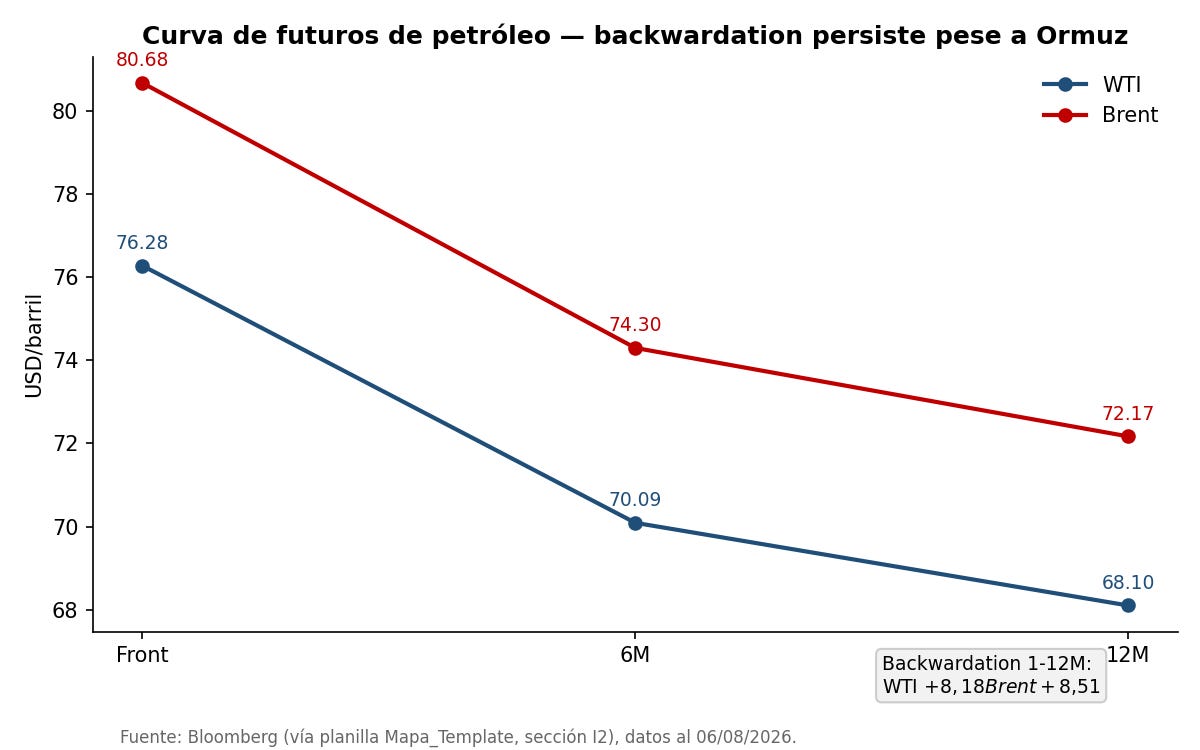
El acercamiento entre Irán y Omán debería aflojar también la prima de riesgo del petróleo. La curva de futuros no lo confirma: el WTI cotiza con un backwardation de 8,18 dólares entre el contrato más cercano y el de doce meses, señal de que el físico sigue viéndose escaso. En Brent, el backwardation es de 8,51 dólares.
El posicionamiento va en la misma dirección que la curva, no en la de la diplomacia: los especuladores en WTI sumaron 38.419 contratos netos largos esta semana, la mayor construcción alcista del período. Esto no cambia la tesis de que Ormuz tiende a normalizarse; pero advierte que, si el mercado se equivoca con el timing, hay una posición larga que tendría que deshacerse rápido si el precio cae antes de lo esperado.
6. La IA pasó de gasto variable a pasivo fijo
Mientras el S&P 500 marca máximos impulsado en gran parte por tecnología, el negocio detrás de esa suba cambió de naturaleza esta semana. Microsoft, Meta, Oracle, Amazon y Alphabet firmaron en conjunto 1,09 billones de dólares en arrendamientos de centros de datos todavía no construidos. A diferencia del capex tradicional, que se frena si la demanda de IA se enfría, un leasing es un pasivo fijo que no desaparece.
El mercado ya pide prueba de que ese pasivo se traduce en ingresos: AMD cayó pese a superar previsiones, porque los inversores quieren crecimiento, no solo capacidad instalada. Esa tensión —entre un índice que retoma la calma general y un balance corporativo cada vez menos flexible— es la contracara menos visible del régimen de complacencia de este Mapa.
7. Qué puede cambiar este mapa
La hipótesis central es que el mercado paga el precio más bajo del año por protegerse de sorpresas, apoyado en datos laborales genuinamente mixtos y en una Fed sin rumbo definido. Se valida si el informe de empleo de mañana confirma el patrón de esta semana: ni tan fuerte como para forzar una Fed más dura, ni tan débil como para encender el miedo a una recesión.
Se invalida si el dato rompe ese empate en cualquiera de las dos direcciones. El SKEW en su percentil más bajo del año —señalado en Régimen— es el punto ciego: partió del nivel más comprimido posible, así que es la variable con más espacio para moverse si el informe sorprende. Lo mismo aplica al petróleo: si el acuerdo sobre Ormuz se demora, la posición larga que los especuladores construyeron esta semana en WTI —del eje anterior— es la que tendría que deshacerse primero. La regla de las dos señales sigue en pie: hace falta más de una confirmación en la misma dirección antes de hablar de un cambio de régimen.
8. Señales a monitorear
Macro/mercados:
Nómina (payrolls) no agrícola de julio, viernes 7 de agosto, 8:30 ET: una sorpresa fuerte al alza forzaría a la Fed a validar el tono duro de Warsh — rompería la tesis central, no solo la matizaría.
Las peticiones (claims) continuadas de desempleo subieron a 1.801.000: vale seguir si se acelera, porque anticipa dificultad para reinsertarse, no solo despidos nuevos.
Productividad no agrícola del segundo trimestre, publicada hoy: una sorpresa a la baja complicaría el argumento de que el gasto en IA ya se traduce en eficiencia.
Política:
Reunión de la Fed del 16 y 17 de septiembre: primer test formal de los task forces de Warsh, con William White ya en el panel de inflación.
El Senado negocia el presupuesto para evitar un cierre de gobierno, con USD 95.000 millones para la guerra de Irán ya incluidos.
Si la comunicación de Warsh filtra el resultado de los task forces antes de septiembre, podría mover la curva larga sin que la Fed toque la tasa.
Geopolítica:
La exención a la Jones Act para combustibles y fertilizantes vence el 16 de agosto: sin extensión, sube el costo logístico doméstico justo cuando el mercado descuenta que Ormuz se normaliza.
Un acuerdo formal y firmado sobre Ormuz probaría si la curva de backwardation del eje anterior estaba bien o mal leída.
Rusia pierde entre 30.000 y 35.000 combatientes por mes sin apenas avance territorial: vale seguir si el Kremlin moviliza tras las elecciones a la Duma de septiembre.
9. Consecuencias para los mercados
Bonos. Mientras la tasa real se mantenga en el techo del año, el sesgo favorece cautela en duración larga hasta que el empleo defina el rumbo. Esto no cambia la tesis de una Fed dividida; pero si el informe sorprende débil, sería motivo para revisar posiciones cortas armadas sobre una Fed más dura.
Acciones. El sesgo sigue constructivo mientras la amplitud continúe ampliándose, con más nombres participando del máximo. El riesgo táctico es que ese optimismo esté anclado en una cobertura de cola artificialmente barata: esto no cambia la tesis de fondo alcista, pero sí sería motivo para aligerar exposición táctica si el SKEW se recotiza de golpe tras el dato de mañana. Apostar contra la tendencia de fondo sigue siendo prematuro.
Commodities. En petróleo, la tensión entre backwardation y diplomacia no cambia la tesis de una prima de riesgo que se desinfla con el tiempo, pero sí es motivo de cautela sobre posiciones largas tácticas construidas solo en la expectativa de escasez física inmediata. En oro, el metal cotiza 5,1% por debajo de su media de 200 ruedas pese a un posicionamiento especulativo aún largo en 182.070 contratos netos: no cambia la tesis del oro como cobertura de régimen, pero amerita revisar posiciones tácticas si el quiebre técnico se profundiza.
Monedas. El dólar viene de una semana fuerte en nivel —percentil 76%— pero con impulso débil: un RSI de 30,8 sugiere menos convicción. El posicionamiento no acompaña esa pérdida de impulso: los especuladores sumaron 31.109 contratos netos cortos en euro y 11.287 en yen. No cambia la tesis de un dólar fuerte mientras la tasa real lo sostenga; pero si el empleo la debilita, esa posición corta es la que más rápido tendría que deshacerse.
Argentina. Las reservas del BCRA superaron los USD 50.000 millones por primera vez esta semana, un máximo que debería comprimir el riesgo país. No lo hizo: cerró el miércoles en 428 puntos básicos, lejos de perforar los 400. Esto no cambia la tesis de fondo de compresión gradual sostenida por las reservas, pero la tensión diplomática con Brasil —que bajó el vínculo a encargado de negocios— y la sesión de hoy por la Ley de Tierras sí son motivo para no esperar que ceda del todo en el corto plazo.
10. Conclusión
Esta semana el mercado decidió que casi nada amerita pagar de más por protegerse: ni la guerra que todavía no cerró un acuerdo en Ormuz, ni la Fed que se reordena sin hablar con una sola voz. Esa calma no es ciega, porque descuenta que mañana el empleo resuelve la duda que dejaron los datos mixtos de esta semana. Pero es una calma comprada al precio más barato del año, justo en la víspera del dato que puede probarla — y esa combinación, más que cualquier titular sobre Irán o sobre la Fed, es la verdadera historia de estos días.
Las estrategias de inversión, cuando las hubiera, son análisis informativos y educativos que identifican asimetrías de mercado. No constituyen recomendaciones personalizadas ni asesoramiento financiero. Las opiniones son exclusivamente del autor y no representan posiciones de su empleador o instituciones afiliadas. Cada inversor tiene objetivos, horizontes y tolerancia distintos. Los lectores deben hacer su propia investigación y consultar con asesores calificados antes de implementar cualquier estrategia. Los mercados conllevan riesgos significativos, incluida posible pérdida total o parcial del capital invertido.
Este análisis se produce con asistencia de herramientas de inteligencia artificial sobre datos e inputs curados por el autor.
Los paraguas se compran cuando hay sol.