

En 1 minuto
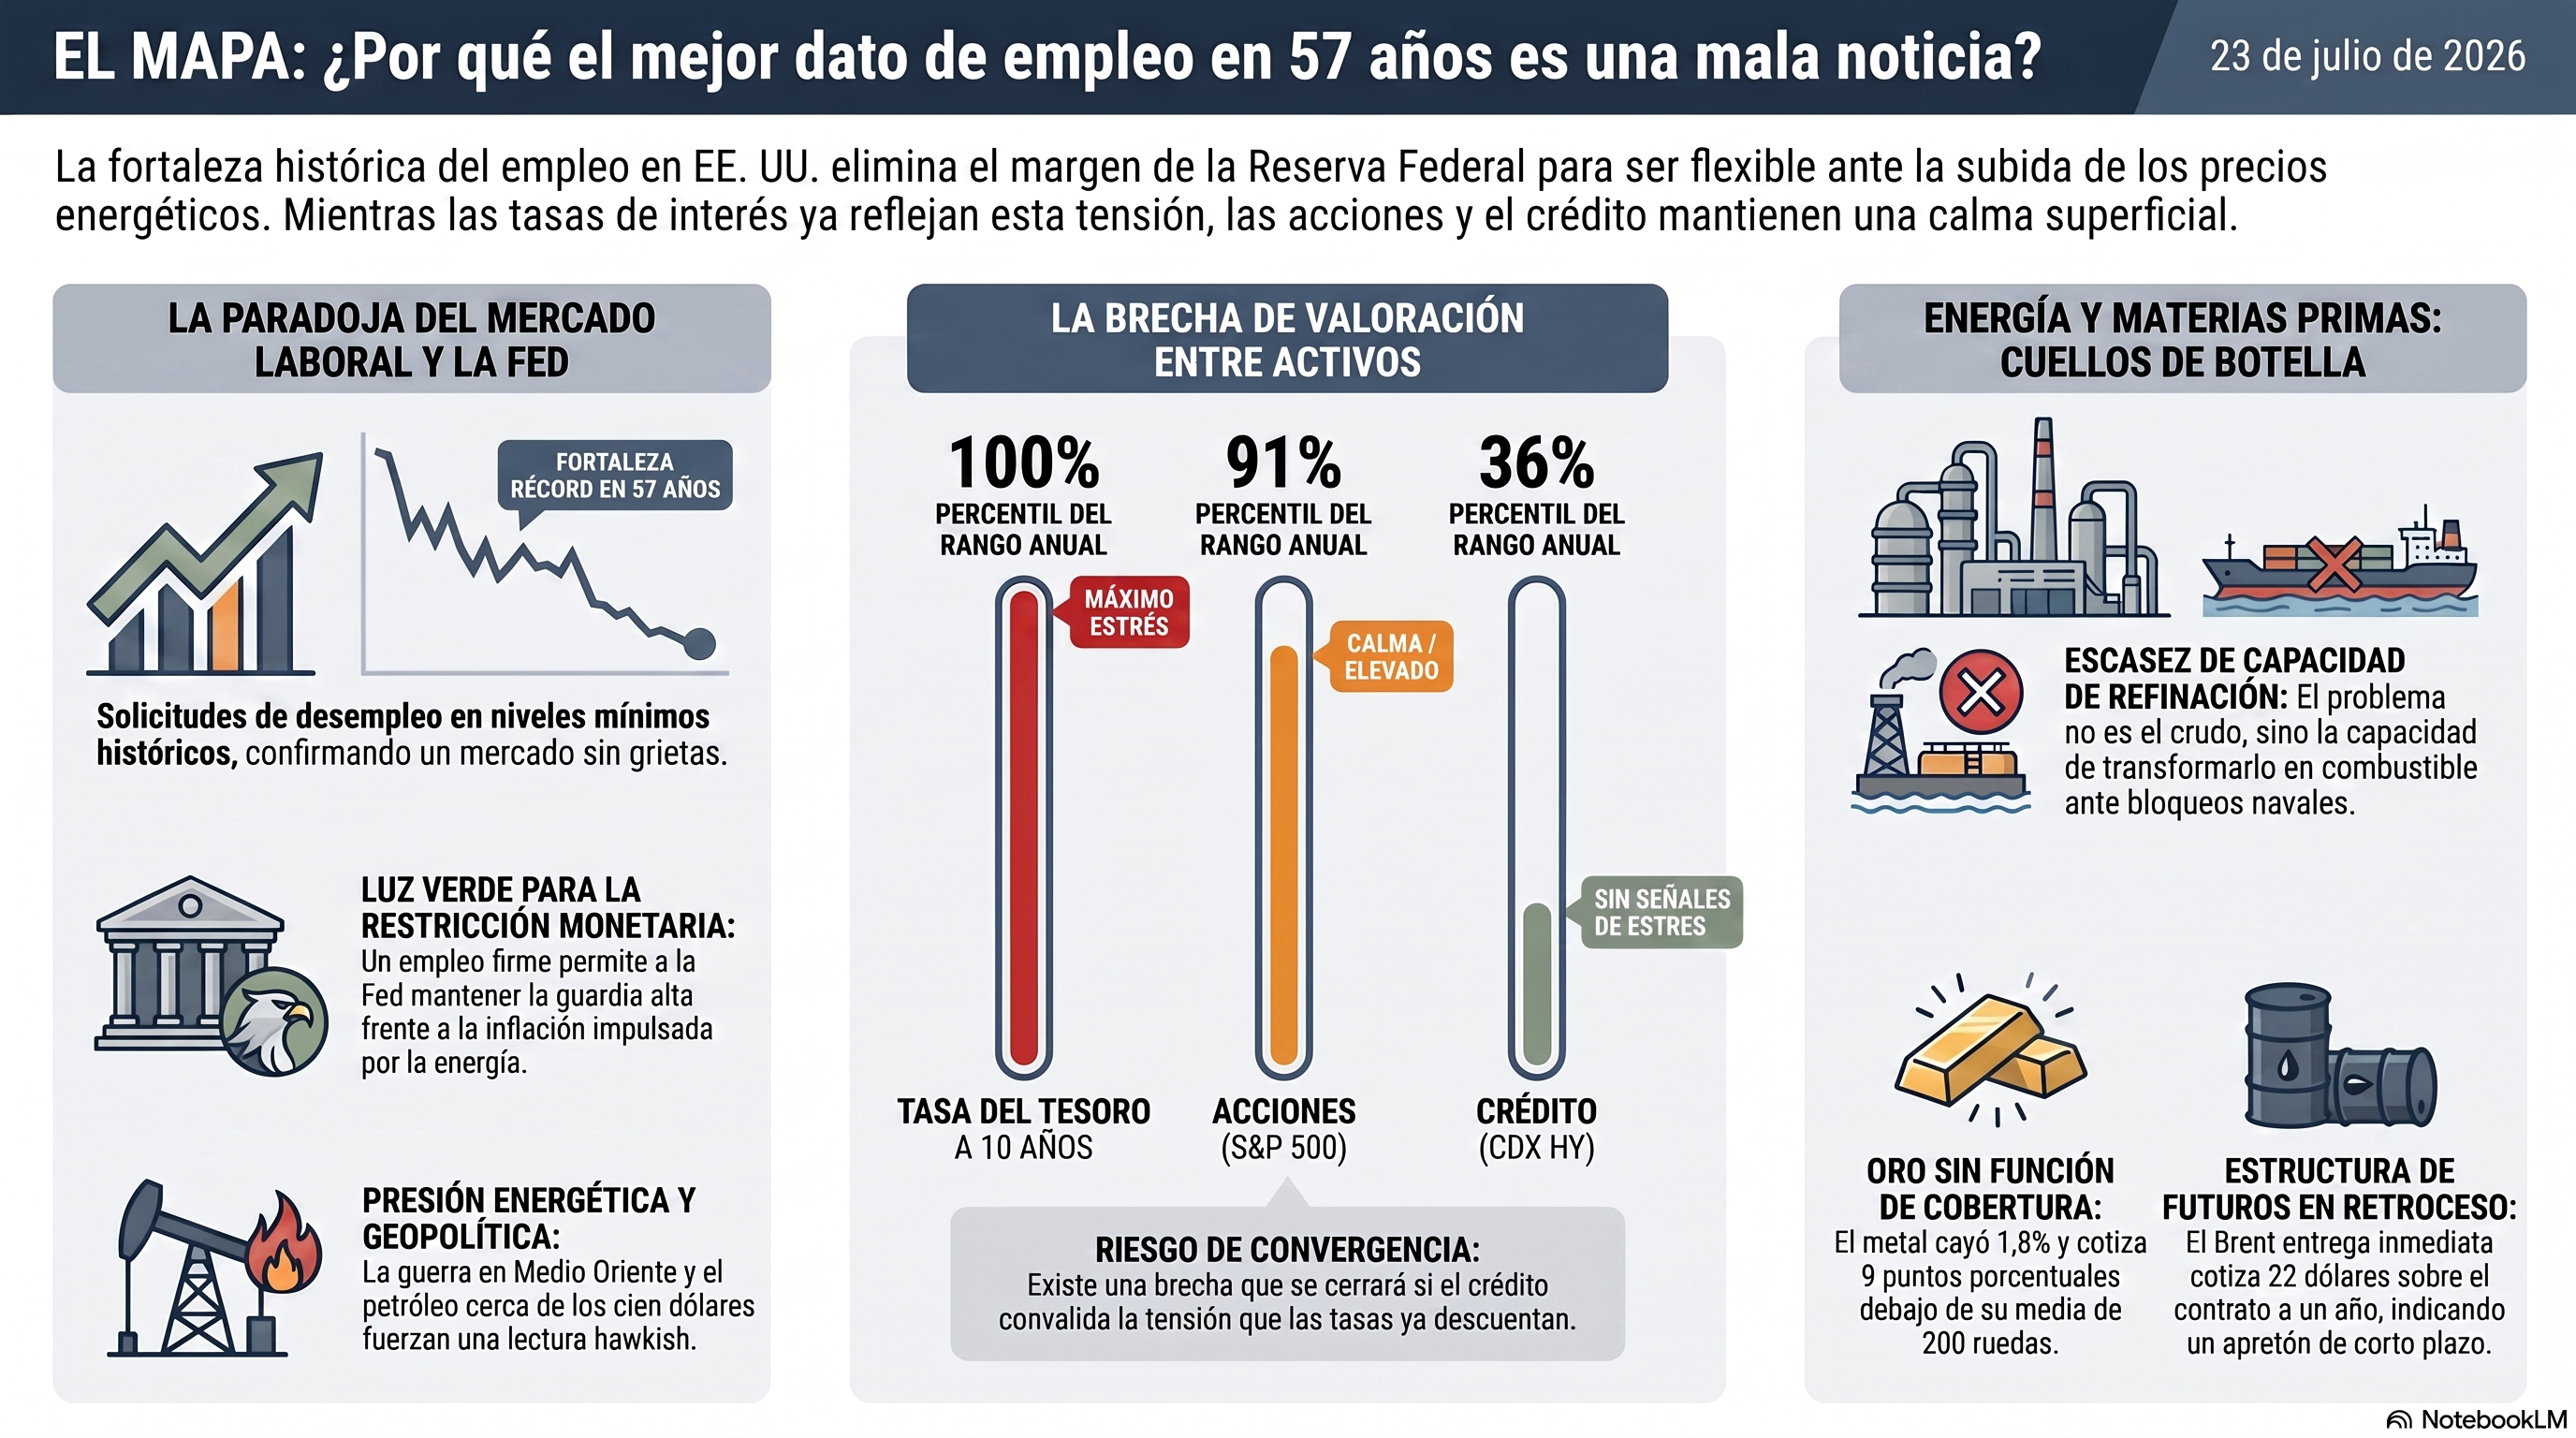
Esta semana el dato que debería haber tranquilizado a los mercados fue, en los hechos, el que más los tensiona. El mercado laboral estadounidense mostró la mayor fortaleza en más de cinco décadas, justo cuando la guerra en Medio Oriente entra en su segunda semana de bombardeos y el petróleo vuelve a acercarse a los cien dólares. Cuanto más firme aparece el empleo, menos margen tiene la Fed para mirar para otro lado si la energía sigue empujando los precios, y eso ya se ve en el precio del dinero a diez años. El resto del mercado —acciones, crédito, volatilidad— todavía actúa como si nada de esto importara. Esa es la brecha que este Mapa intenta explicar: no cuánto sube el petróleo, sino por qué las tasas ya le están poniendo precio a algo que el resto todavía no.
1. El día en lenguaje llano
Pensá en un entrenador que recibe el chequeo médico de su atleta estrella la semana antes de una maratón importante. Los números vuelven mejores que nunca: el corazón, los pulmones, todo en su punto óptimo. El entrenador no baja la carga: si el cuerpo aguanta tanto, hay margen para exigir más.
Algo parecido le pasó esta semana a la Reserva Federal, aunque nadie se lo dijo en esos términos. El dato de solicitudes de desempleo llegó más bajo de lo que nadie esperaba, la señal más clara de que el mercado de trabajo no muestra grietas. Pero llega justo cuando la guerra entre Estados Unidos e Irán empuja la energía hacia arriba, así que un mercado laboral fuerte deja de leerse como tranquilidad y pasa a leerse como luz verde para no bajar la guardia frente a la inflación.
2. La idea de la semana
La historia de esta semana no es la guerra en Medio Oriente. Es que el mercado de tasas ya está descontando una Fed con menos excusas que nunca para mirar hacia otro lado si la energía sigue subiendo, y esa lectura se filtró en el precio del dinero antes de que el resto del mercado se diera por enterado.
Eso deja una pregunta abierta: ¿por qué las acciones, el crédito y hasta la volatilidad siguen actuando como si esta tensión no existiera? La respuesta no está en el petróleo en sí —eso lo explica la sección siguiente— sino en cuán selectivamente decidió reaccionar el mercado.
3. Las tasas ya se movieron, el resto del mercado todavía no
El régimen de esta semana es de calma superficial con una excepción que pesa más que el resto. La tasa a diez años del Tesoro cerró en el nivel más alto del último año, con un percentil del 100% sobre el rango anual. El componente real de esa tasa —la que resulta de restarle a la nominal la expectativa de inflación— corre todavía más alto en términos relativos: su percentil anual también toca el máximo, con una desviación de tres puntos por encima del promedio del período.
El resto del cuadro cross-asset no acompaña esa tensión. El crédito de alto rendimiento, medido por el CDX HY, se ubica apenas en el percentil 36 de su rango anual. La volatilidad subió con fuerza en la rueda, pero el cociente entre el VIX y su versión a tres meses sigue por debajo del umbral de estrés. Las acciones, por su parte, cotizan en el percentil 91 de su rango anual, lejos de cualquier ruptura.
El posicionamiento de futuros tampoco desentona: los especuladores mantienen posición neta vendida en el tramo de dos años del Tesoro por más de 1,15 millones de contratos, repetida en los tramos de cinco, diez y treinta años. No es una apuesta que contradiga la suba de tasas reales: la confirma.
4. ¿Por qué se movieron las tasas y no el resto?
La tasa real en el techo del año no apareció sola. Detrás conviven dos fuerzas que esta semana empujaron juntas: el empleo confirmó que la economía no muestra grietas que le den a la Fed excusa para relajarse, y la guerra sigue agregando presión de precios desde la energía, con el Banco Central Europeo advirtiendo hoy mismo que podría necesitar otra suba en septiembre por ese mismo motivo. Cuando esas dos fuerzas empujan juntas, el mercado de tasas no espera a la próxima reunión de la Fed: ya se adelantó.
El resto de los activos todavía no convalidó esa lectura: o el crédito y las acciones reconocen lo que las tasas ya dicen, o la suba resulta pasajera. Retomamos esa tensión en la sección de qué puede cambiar este mapa.
5. La escasez no es de crudo, es de capacidad para transformarlo
El eje energético de esta semana no pasa por cuánto sube el barril, sino por un cuello de botella distinto: la capacidad de refinación. Con Ormuz y ahora también Bab el-Mandeb bajo presión —los hutíes declararon un bloqueo naval contra buques sauditas—, el problema dejó de ser cuánto crudo circula y pasó a ser cuánto de ese crudo se puede convertir en combustible utilizable.
La curva de futuros ya lo refleja: el WTI a un año cotiza dieciocho dólares por debajo del contrato de entrega inmediata, y esa brecha en Brent supera los veintidós dólares, señal de que el mercado lee el apretón como algo de corto plazo, no estructural. India y Omán ya elevaron sus exportaciones de combustibles refinados a niveles récord, mientras China redujo su procesamiento de crudo 18% interanual.
El posicionamiento especulativo cuenta una historia distinta a la del precio: en la semana que cerró el 14 de julio, la última con datos disponibles, los fondos no comerciales redujeron su posición larga neta en WTI en más de 13.000 contratos, justo antes de que el crudo acelerara hacia los noventa dólares. El rally corre sin respaldo de posicionamiento creciente: es un dato de tesis, no de posición, y tiene menos manos comprometidas sosteniéndolo de lo que el precio sugiere.
6. El díptico que no cerró: petróleo sube, oro no acompaña
En una semana de escalada bélica, el oro debería estar funcionando como cobertura. No lo está haciendo: el metal cerró la rueda con una baja superior al 1,8% y perdió el piso de largo plazo que lo sostenía, cotizando más de nueve puntos porcentuales por debajo de su media de 200 ruedas. Es un quiebre de tendencia, no ruido de corto plazo; el indicador de momentum todavía no marca sobreventa extrema, así que la corrección tiene margen para seguir.
El posicionamiento confirma la misma lectura que el precio, no la contradice: los especuladores recortaron su posición larga neta en oro en más de 7.500 contratos en la semana que cerró el 14 de julio, la misma en que el metal empezó a perder terreno frente al petróleo. Cuando la tasa real domina la escena, el oro pierde el argumento que normalmente lo sostiene como cobertura: no compite bien contra un costo de oportunidad que sigue subiendo.
7. Qué puede cambiar este mapa
La hipótesis central es que el mercado de tasas está adelantando una tensión que el resto de los activos todavía no convalidó. Se rompe si el crédito corporativo empieza a moverse en la misma dirección que las tasas reales, hoy todavía compresivo y lejos de cualquier señal de estrés. Si eso cambia de forma sostenida durante varias semanas —no en una sola rueda—, sería la evidencia de que el mercado por fin le pone precio a lo que las tasas ya descuentan, y la lectura de “calma superficial” dejaría de sostenerse.
La otra cara es que la tensión se disuelva sola: si la guerra se enfría y el empleo de julio no confirma la misma fortaleza, la Fed recupera margen y la suba de tasas reales resulta un episodio pasajero antes de la reunión del 29 y 30 de julio.
8. Señales a monitorear
Macro y mercados
La reunión de la Fed del 29 y 30 de julio es el catalizador más cercano: si Warsh convalida la lectura hawkish que las tasas ya adelantaron, la suba de reales deja de ser aislada.
El PCE del 30 de julio, publicado justo después, será la primera confirmación de si la inflación subyacente respalda ese giro.
Si el CDX HY rompe de forma sostenida su rango de doce meses, el crédito convalidaría la tensión de tasas. Este escenario ROMPE la tesis de calma superficial de este Mapa.
Política
Ecuador firma el 24 de julio un tratado de libre comercio con Canadá, señal menor pero concreta de que la agenda comercial regional avanza pese al ruido geopolítico.
El BCE dejó la puerta abierta hoy a otra suba en septiembre; si el crudo se sostiene sobre los noventa dólares hacia esa reunión, sube la probabilidad de que la convalide.
Milei evalúa anunciar la reforma de la Carta Orgánica del BCRA la semana próxima: esto no cambia la tesis de continuidad institucional, pero si se demora más de dos semanas cuestionaría la capacidad de ejecución antes de las legislativas.
Geopolítica
Los hutíes ya declararon el bloqueo naval contra Arabia Saudita en Bab el-Mandeb; la señal a seguir es si Riad responde militarmente o busca salida diplomática paralela a la tregua de diez días con Teherán.
Washington prepara una visita de Xi Jinping para septiembre mientras busca mesas de comercio con China; cualquier acuerdo previo bajaría la temperatura arancelaria.
Si las refinerías asiáticas y europeas no compensan el faltante hacia agosto, el diésel y la nafta podrían desacoplarse más del crudo, golpeando primero a los importadores de combustibles.
9. Consecuencias para los mercados
Bonos. El sesgo favorece tasas reales elevadas mientras el empleo no muestre grietas y el petróleo no ceda. La posición vendida en el tramo largo del Tesoro no contradice la tesis, la expresa. Esto no la cambia, pero si el empleo de julio decepciona, sí la rompería.
Acciones. El índice sigue sobre su tendencia de fondo, apoyado en un crédito todavía compresivo, pero sin el respaldo de un dato de amplitud hoy ausente. El riesgo es que esa brecha entre tasas y renta variable se cierre de golpe si el crédito convalida la tensión, sin que eso implique aún un cambio de tendencia.
Commodities. El sesgo en petróleo sigue alcista mientras el cuello de botella de refinación no se resuelva, aunque el rally corre sin respaldo de posicionamiento creciente, lo que lo vuelve frágil ante cualquier desescalada. El oro sigue rezagado frente a la tasa real: mientras esta domine, es razonable esperar que la corrección continúe.
Monedas. El dólar mantiene sesgo de firmeza mientras la brecha de tasas reales frente al resto del mundo no se cierre. Para el euro y el yen, sostener una apuesta contraria sigue siendo exigente, más con el BCE recién abriendo la puerta a otra suba en septiembre.
Argentina. El sesgo local sigue constructivo mientras el Central sostenga el ritmo comprador y el riesgo país siga comprimiéndose tras la mejora de Moody’s. La condición a vigilar es si la ruptura de Larreta con el PRO se filtra en las encuestas, restándole previsibilidad a un proceso hoy descontado sin sobresaltos.
10. Conclusión
La semana deja una sola tensión de fondo: el mercado de tasas ya le puso precio a una Fed sin excusas para relajarse, pero el resto de los activos —crédito, acciones, hasta el oro— todavía actúa como si esa tensión no existiera. Ambas lecturas no pueden convivir indefinidamente. El mejor dato de empleo en más de cinco décadas debería haber sido una buena noticia sin matices; en cambio, se convirtió en la razón por la que la Fed tiene menos margen que nunca para mirar para otro lado mientras la energía sigue empujando los precios desde el otro extremo.
Las estrategias de inversión, cuando las hubiera, son análisis informativos y educativos que identifican asimetrías de mercado. No constituyen recomendaciones personalizadas ni asesoramiento financiero. Las opiniones son exclusivamente del autor y no representan posiciones de su empleador o instituciones afiliadas. Cada inversor tiene objetivos, horizontes y tolerancia distintos. Los lectores deben hacer su propia investigación y consultar con asesores calificados antes de implementar cualquier estrategia. Los mercados conllevan riesgos significativos, incluida posible pérdida total o parcial del capital invertido.
Hola, Esteban, buena pregunta.
Creo que inversión y monetización no se oponen, pero corren a velocidades distintas, y ahí está el nudo.
Los cuatro grandes van a invertir unos 725 mil millones de dólares este año en infraestructura de IA. Con Oracle y Stargate sumados, el sector completo ya perfora el billón. La demanda es real: Azure, AWS y Oracle tienen pedidos firmados por cientos de miles de millones que ni siquiera pueden facturar todavía. Eso alimenta el lado optimista.
El problema es la dinámica En otros ciclos tecnológicos, la brecha entre lo que se invierte y lo que se factura se iba cerrando con el tiempo. Acá está pasando lo contrario: el gasto se acelera más rápido que los ingresos. Y hay un condimento extra: buena parte de esos ingresos son empresas de IA financiadas por los mismos que después les venden los chips o la memoria. ¿Bubble? Nadie frenó ni siquiera después del shock de DeepSeek, así que la demanda existe y es real. La pregunta es si el retorno llega antes de que el crédito de endurezca.
Abrazo,
Alberto
Gracias Alberto. Me interesaría tu visión dentro del sector IA, inversión vs monetización, si es que se puede oponer. El volumen de inversión actual y futuro. Gracias por tus análisis.