

1. El día en lenguaje llano
Hoy es feriado en casi toda Europa continental y en gran parte de Asia, lo que reduce el volumen de operaciones y le da al mercado una apariencia de calma que no del todo le corresponde. Debajo de esa quietud se acumularon tres desarrollos que deberían procesarse en conjunto.
Primero: el presidente de los Estados Unidos recibió esta semana una presentación de casi una hora sobre nuevas opciones militares en el Golfo Pérsico, donde el precio del petróleo ya opera en niveles que históricamente generan inflación.
Segundo: el candidato a presidir el banco central estadounidense avanzó en el Congreso con argumentos que economistas de peso consideran inconsistentes, mientras la institución sigue internamente fracturada.
Tercero: los datos de inflación de marzo confirmaron que el shock energético ya está trasladándose a los precios. Ninguno de estos desarrollos es, por sí solo, decisivo. Los tres juntos sugieren que la distribución de resultados que los mercados están descontando es más estrecha de lo que debería ser.
2. Resumen Ejecutivo
El tablero de hoy no contradice las tesis que El Mapa viene construyendo sobre la Fed, Hormuz y el régimen de inflación: las refuerza por acumulación. Los mercados operan en modo carry —vol comprimida, acciones en máximos históricos, spreads de crédito moderados— mientras tres variables estructurales avanzan en dirección contraria: el crudo en zona de shock histórico, la función de reacción de la Fed en proceso de redefinición institucional, y el PCE de marzo en 3.5% interanual confirmando que la transmisión energética al índice de precios ya comenzó. La tesis central no cambió: el mercado sigue simplificando una distribución que se está abriendo. Lo que cambió esta semana es la velocidad a la que se acumula la evidencia: el briefing militar del viernes y los datos del jueves no son eventos aislados, son nodos del mismo mapa de riesgos correlacionados que el precio todavía no refleja.
3. Régimen de mercado: El carry como anestesia
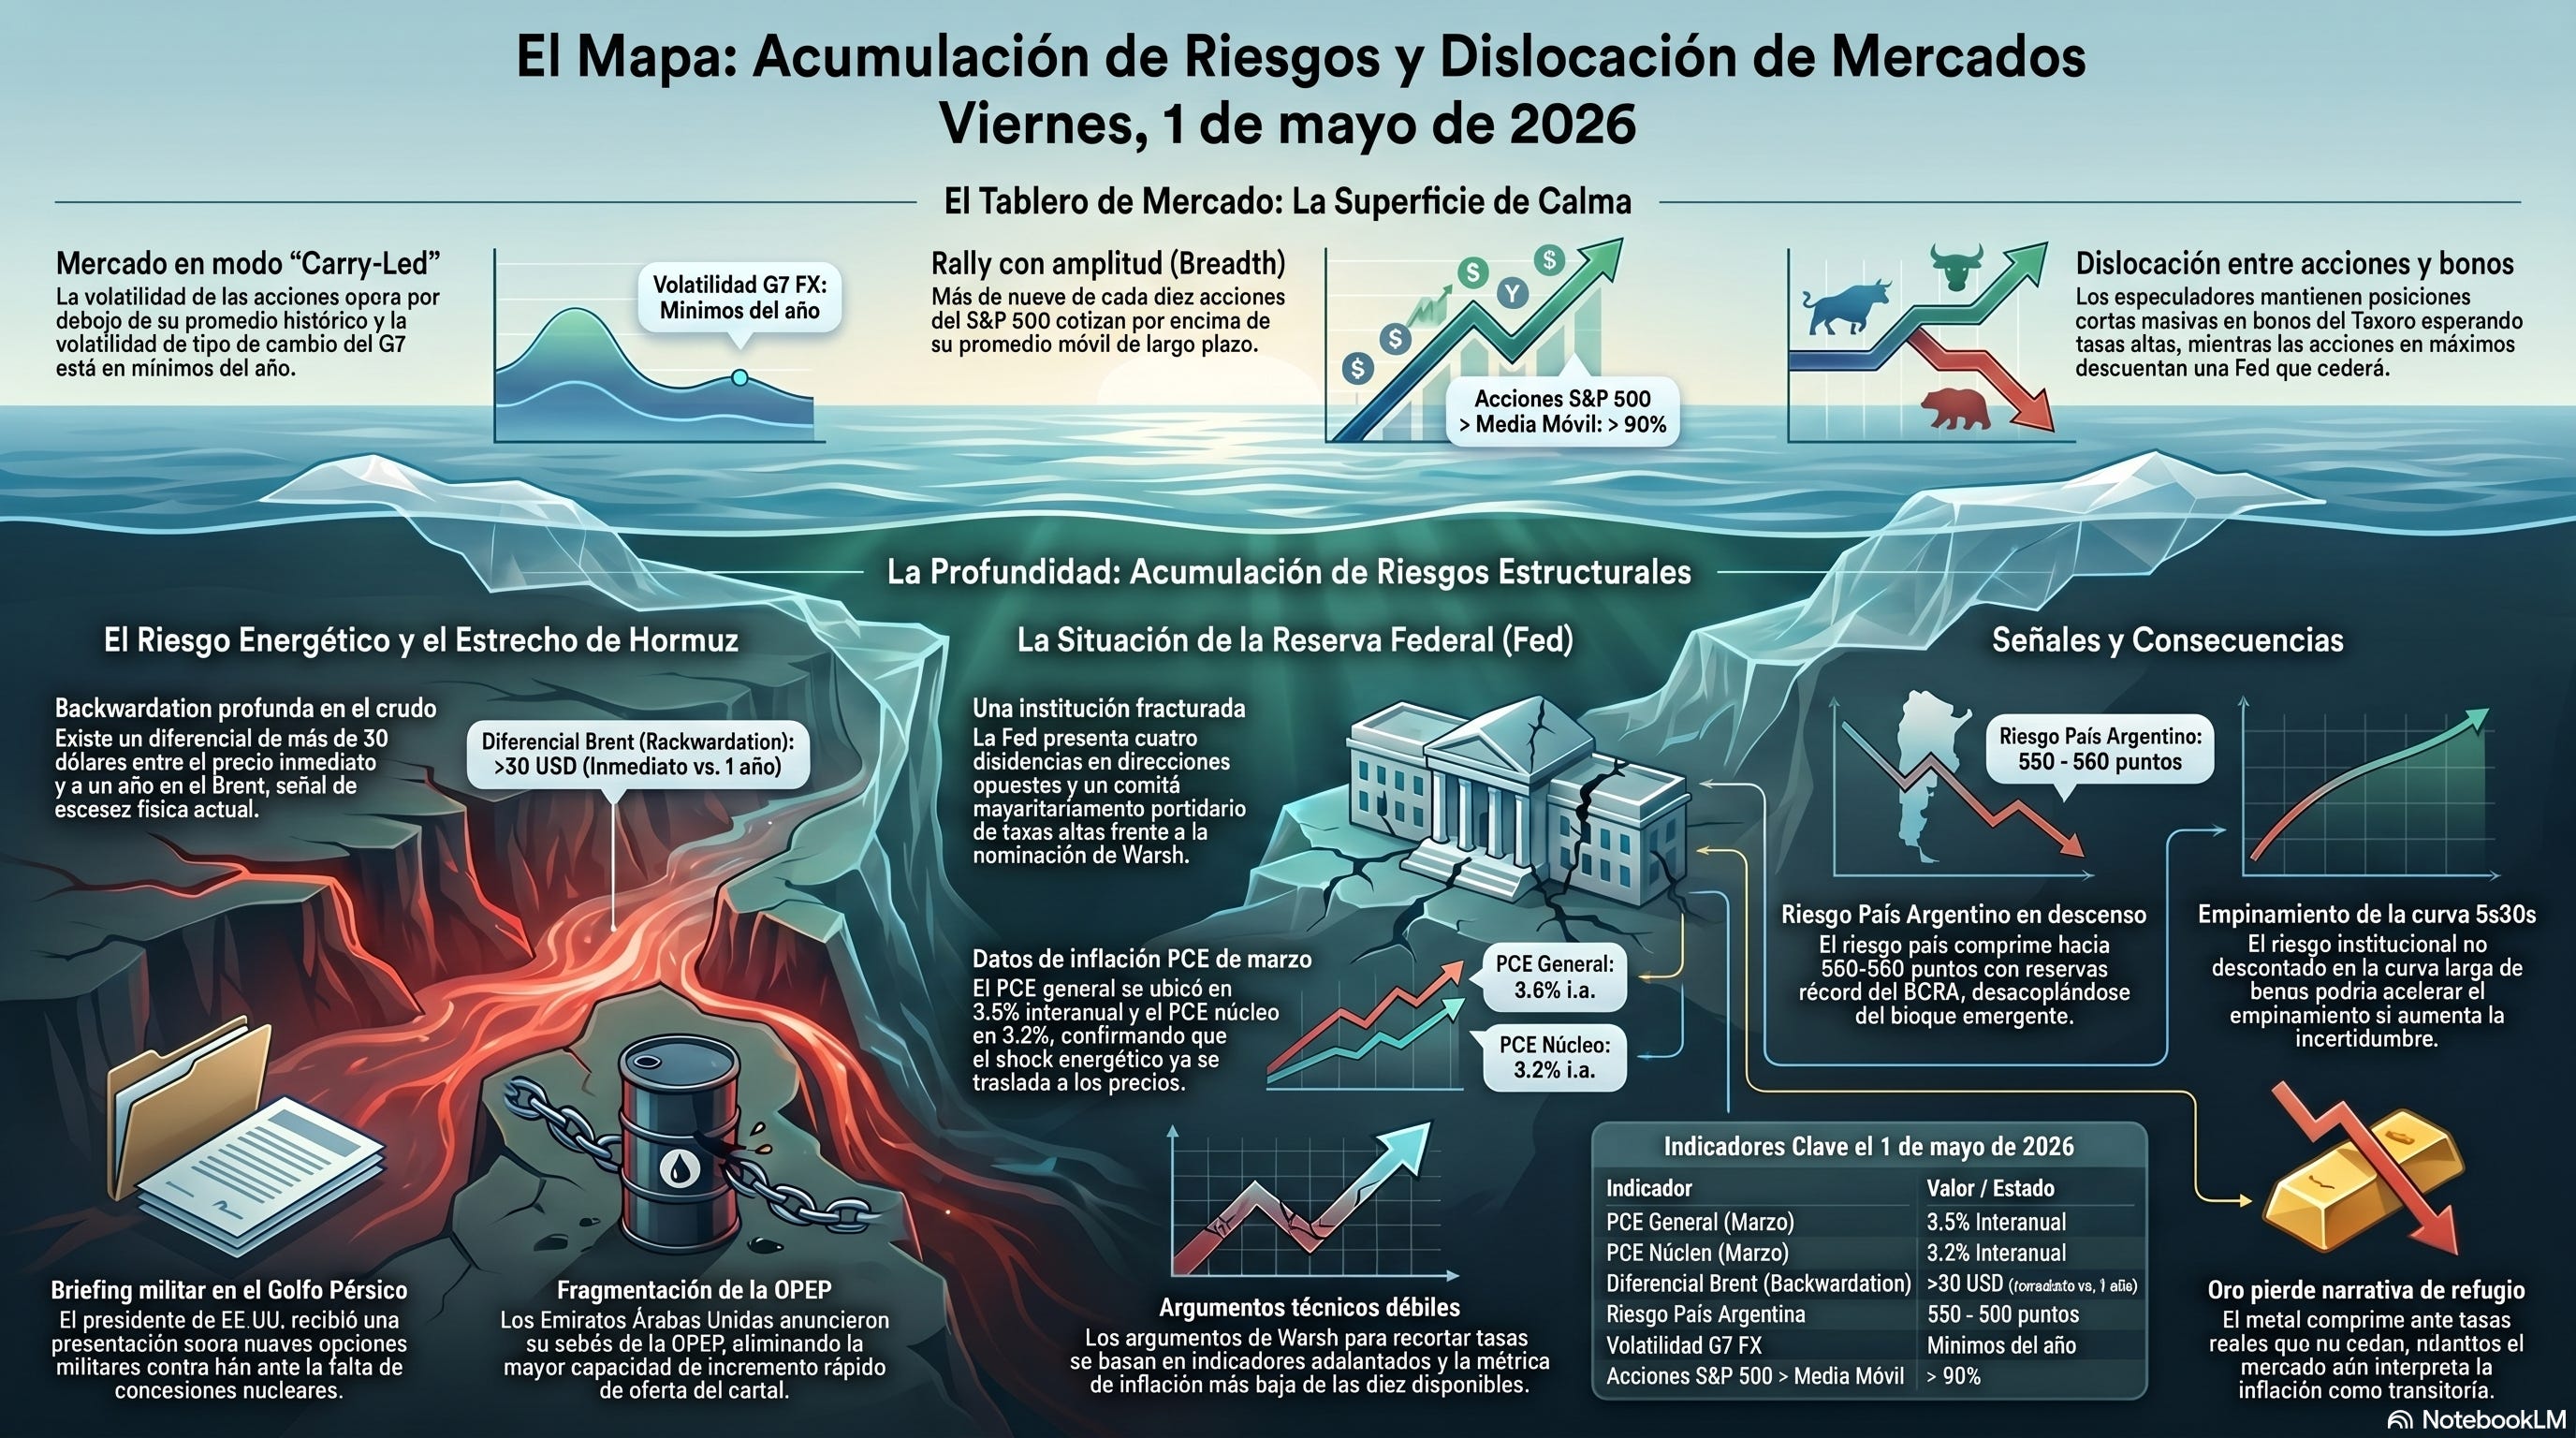
La lectura superficial del tablero es constructiva: la volatilidad de las acciones opera por debajo de su promedio histórico del año, la volatilidad de tipo de cambio del G7 —el indicador que mide cuánto espera el mercado que fluctúen entre sí las monedas de los países desarrollados— está en mínimos del año, y los spreads de crédito de alto rendimiento se ubican en zona neutral. Más de nueve de cada diez acciones del S&P 500 cotizan por encima de su promedio móvil de largo plazo: el rally no es estrecho, el breadth lo convalida. La superficie dice carry-led.
Debajo de esa superficie, dos dislocaciones que se tensionan entre sí:
El petróleo opera en zona de máximos del año con backwardation —el tramo corto cotiza más caro que el largo, señal de escasez actual— a niveles no vistos en el ciclo: el mercado físico ya procesó el riesgo de suministro. El mercado de acciones, cuya volatilidad implícita está en mínimos, dice lo contrario.
Los especuladores mantienen posiciones cortas masivas en bonos del Tesoro —apostando a tasas más altas— mientras las acciones en máximos históricos descuentan que la economía aterrizará suavemente y la Fed eventualmente cederá. Esas dos posiciones no pueden ganar al mismo tiempo; una de ellas va a capitular.
El riesgo que el mercado no está poniendo en precio es que el shock de petróleo —ya confirmado en el PCE de marzo— obligue a la Fed a una pausa más larga de lo que el mercado descuenta, convirtiendo el carry de corto plazo en una trampa para quienes vendieron volatilidad.
4. La Fed que Warsh hereda
La nominación de Warsh no consolidó una institución: abrió el expediente de una Fed en la que cuatro disidencias en la misma reunión —en direcciones opuestas—, un expresidente que anunció que permanecerá como gobernador hasta que sus pendientes legales se resuelvan, y un comité mayoritariamente partidario de tasas altas le presentan al nuevo conductor un mapa de restricciones que sus propias promesas ante el Senado no anticiparon.
Los tres argumentos de Warsh para recortar —la IA como motor de productividad, el balance de la Fed como tightening —restricción monetaria adicional— implícita, métricas de inflación alternativas— son, según el análisis publicado esta semana, el más débil de los armamentos técnicos posibles: usan indicadores adelantados como si fueran medidas del objetivo actual, y seleccionan la métrica de inflación más baja de las diez disponibles.
El comité que lo recibe no es pasivo: los disidentes no lo fueron sobre la decisión de mantener tasas sino sobre el tono del comunicado —señal explícita de que este comité no entregará los recortes que la Casa Blanca espera.
El PCE núcleo en 3.2% interanual y el PCE general en 3.5% con el componente energético explicando parte sustancial del diferencial dejan sin sustento técnico cualquier recorte que no comprometa el mandato.
La consecuencia estructural no está en lo que Warsh decida: está en que el mercado ya no puede descontar la función de reacción de la Fed como si fuera predecible. Una prima institucional en la curva larga es el riesgo que todavía no tiene precio.
5. Hormuz como variable permanente
El mercado físico de crudo y el mercado de volatilidad de acciones están leyendo el mismo shock con conclusiones opuestas: uno descuenta escasez real y estructural; el otro descuenta que la situación se resuelve antes de que duela. La backwardation profunda en el crudo —más de treinta dólares de diferencial entre el precio inmediato y el precio a un año en el Brent— dice que la oferta está restringida hoy; el precio de las opciones sobre acciones dice que en seis meses todo habrá vuelto a la normalidad. Uno de los dos tiene que ceder.
Trump recibió esta semana una presentación sobre nuevas opciones militares adicionales contra Irán; el nuevo líder supremo iraní descartó explícitamente concesiones en tecnología nuclear o de misiles. Las condiciones mínimas de ambas partes siguen siendo incompatibles.
Los Emiratos Árabes Unidos anunciaron su salida de la OPEP, quitándole al cartel a su miembro con mayor capacidad de incremento rápido de oferta: el precio del crudo va a depender cada vez más de decisiones unilaterales de productores con agendas divergentes.
EE.UU. bate récords de exportación de crudo, diésel y gasolina, capitalizando la disrupción iraní: la reconversión de EE.UU. en proveedor de emergencia global es estructuralmente positiva para su balanza comercial energética, pero no reemplaza el volumen de Hormuz.
El portafolio que no incorpora una prima de riesgo permanente en energía está apostando a que el primer episodio de restricción de estrechos es también el último. La historia raramente concede esa comodidad.
Señales a monitorear
Macro / mercados
Si el diferencial entre el rendimiento del UST 10Y y las expectativas implícitas de política monetaria comienza a ampliarse de forma sistemática, la prima institucional que el mercado todavía no le asigna a la Fed empezará a aparecer en el precio —condición de ruptura del régimen carry-led.
Si la deuda corporativa vinculada a infraestructura de IA comienza a presentar señales de debilidad en los próximos dos trimestres sin verificación del retorno esperado, el crédito de grado de inversión —investment grade— puede convertirse en el canal de transmisión hacia los spreads de mercados emergentes que compiten por el mismo capital institucional.
Política
Si senadores republicanos intervienen públicamente para frenar cualquier recorte de Warsh, la función de reacción de la Fed deja de ser técnica y pasa a ser una negociación entre presiones políticas en direcciones opuestas: en ese escenario, el mercado de bonos no puede descontar la próxima movida de la Fed con los modelos habituales, y la curva larga sube no por fundamentos económicos sino por incertidumbre institucional —condición de revisión de la tesis sobre el tramo largo.
Geopolítica
Si Irán emite una señal concreta de apertura —reducción verificable de actividad nuclear o liberación de activos congelados—, el crudo puede caer veinte o veinticinco dólares en horas y reconfigurar el mapa de tasas globales: condición de alivio de la tesis de prima permanente en energía.
Si Indonesia formaliza la propuesta de cobro de peajes en el Estrecho de Malaca, la tesis de Hormuz como caso único se convierte en tesis de multipolaridad de estrechos: la prima de riesgo geopolítico en commodities pasa de transitoria a estructural.
Consecuencias
Bonos y tasas: La curva larga tiene riesgo institucional no descontado; el empinamiento del tramo 5s30s que avanzó esta semana puede acelerarse si Warsh genera incertidumbre sobre la función de reacción. El tramo corto sigue anclado mientras el mercado no vea un recorte en el horizonte.
Acciones: El rally en máximos históricos con breadth amplio es robusto en la superficie; la grieta aparece si el shock de petróleo se transmite en los próximos balances a márgenes de empresas intensivas en energía y el rally deja de ser de todo el mercado para concentrarse en el segmento que puede trasladar costos.
Commodities: La backwardation profunda en crudo sugiere que el mercado físico ya procesó la escasez; el riesgo asimétrico está en la resolución de Hormuz, no en la escalada. El oro comprime ante tasas reales que no ceden: el metal pierde la narrativa de refugio frente a una inflación que el mercado todavía interpreta como transitoria.
FX: El dólar opera en zona débil del año. La intervención del G-7 en el yen expone las posiciones cortas masivas en esa moneda que los especuladores acumularon: si la coordinación se formaliza, la reversión puede ser abrupta y desordenada.
Temático: El riesgo país argentino comprimiendo hacia 550-560 con el BCRA acumulando reservas récord establece un desacople respecto del bloque emergente que no tiene precedente en el ciclo actual; el mercado empieza a pagar por la credibilidad fiscal argentina de forma crecientemente independiente del contexto global.
Conclusión
El mercado cierra la semana operando como si la distribución de resultados fuera estrecha: vol comprimida, acciones en máximos, crédito sin alarmas. Lo que esta semana dejó acumulado —el PCE en 3.5%, la backwardation histórica del crudo, la Fed fracturada institucionalmente, el briefing militar sobre Irán, la salida emiratí de la OPEP— apunta en la dirección opuesta: la distribución se está abriendo, no cerrando. La tesis central que El Mapa sostiene desde hace semanas no se tensionó hoy; se reforzó por acumulación. Lo que falta no es nueva evidencia. Es el evento que obligue al mercado a incorporarla.