

1. El día en lenguaje llano
Hoy, por primera vez, el nuevo presidente del banco central estadounidense decide qué hacer con las tasas y da su primera conferencia de prensa. Se espera que no las toque; todos miran el tono. Llega con presión política para bajarlas y con la inflación de los productos importados subiendo fuerte. Al mismo tiempo, el petróleo siguió cayendo tras el acuerdo con Irán, y la economía real da señales cruzadas: la construcción de viviendas se derrumbó, pero la gente siguió gastando en los comercios. Con todo en juego, los mercados están tranquilos, las acciones tocan récords y casi nadie paga por un seguro contra sustos, a las puertas de la reunión más incierta del año. Ninguno define la jornada por sí solo; juntos describen un mercado que cotiza calma en el peor momento para confiarse.
2. Resumen Ejecutivo
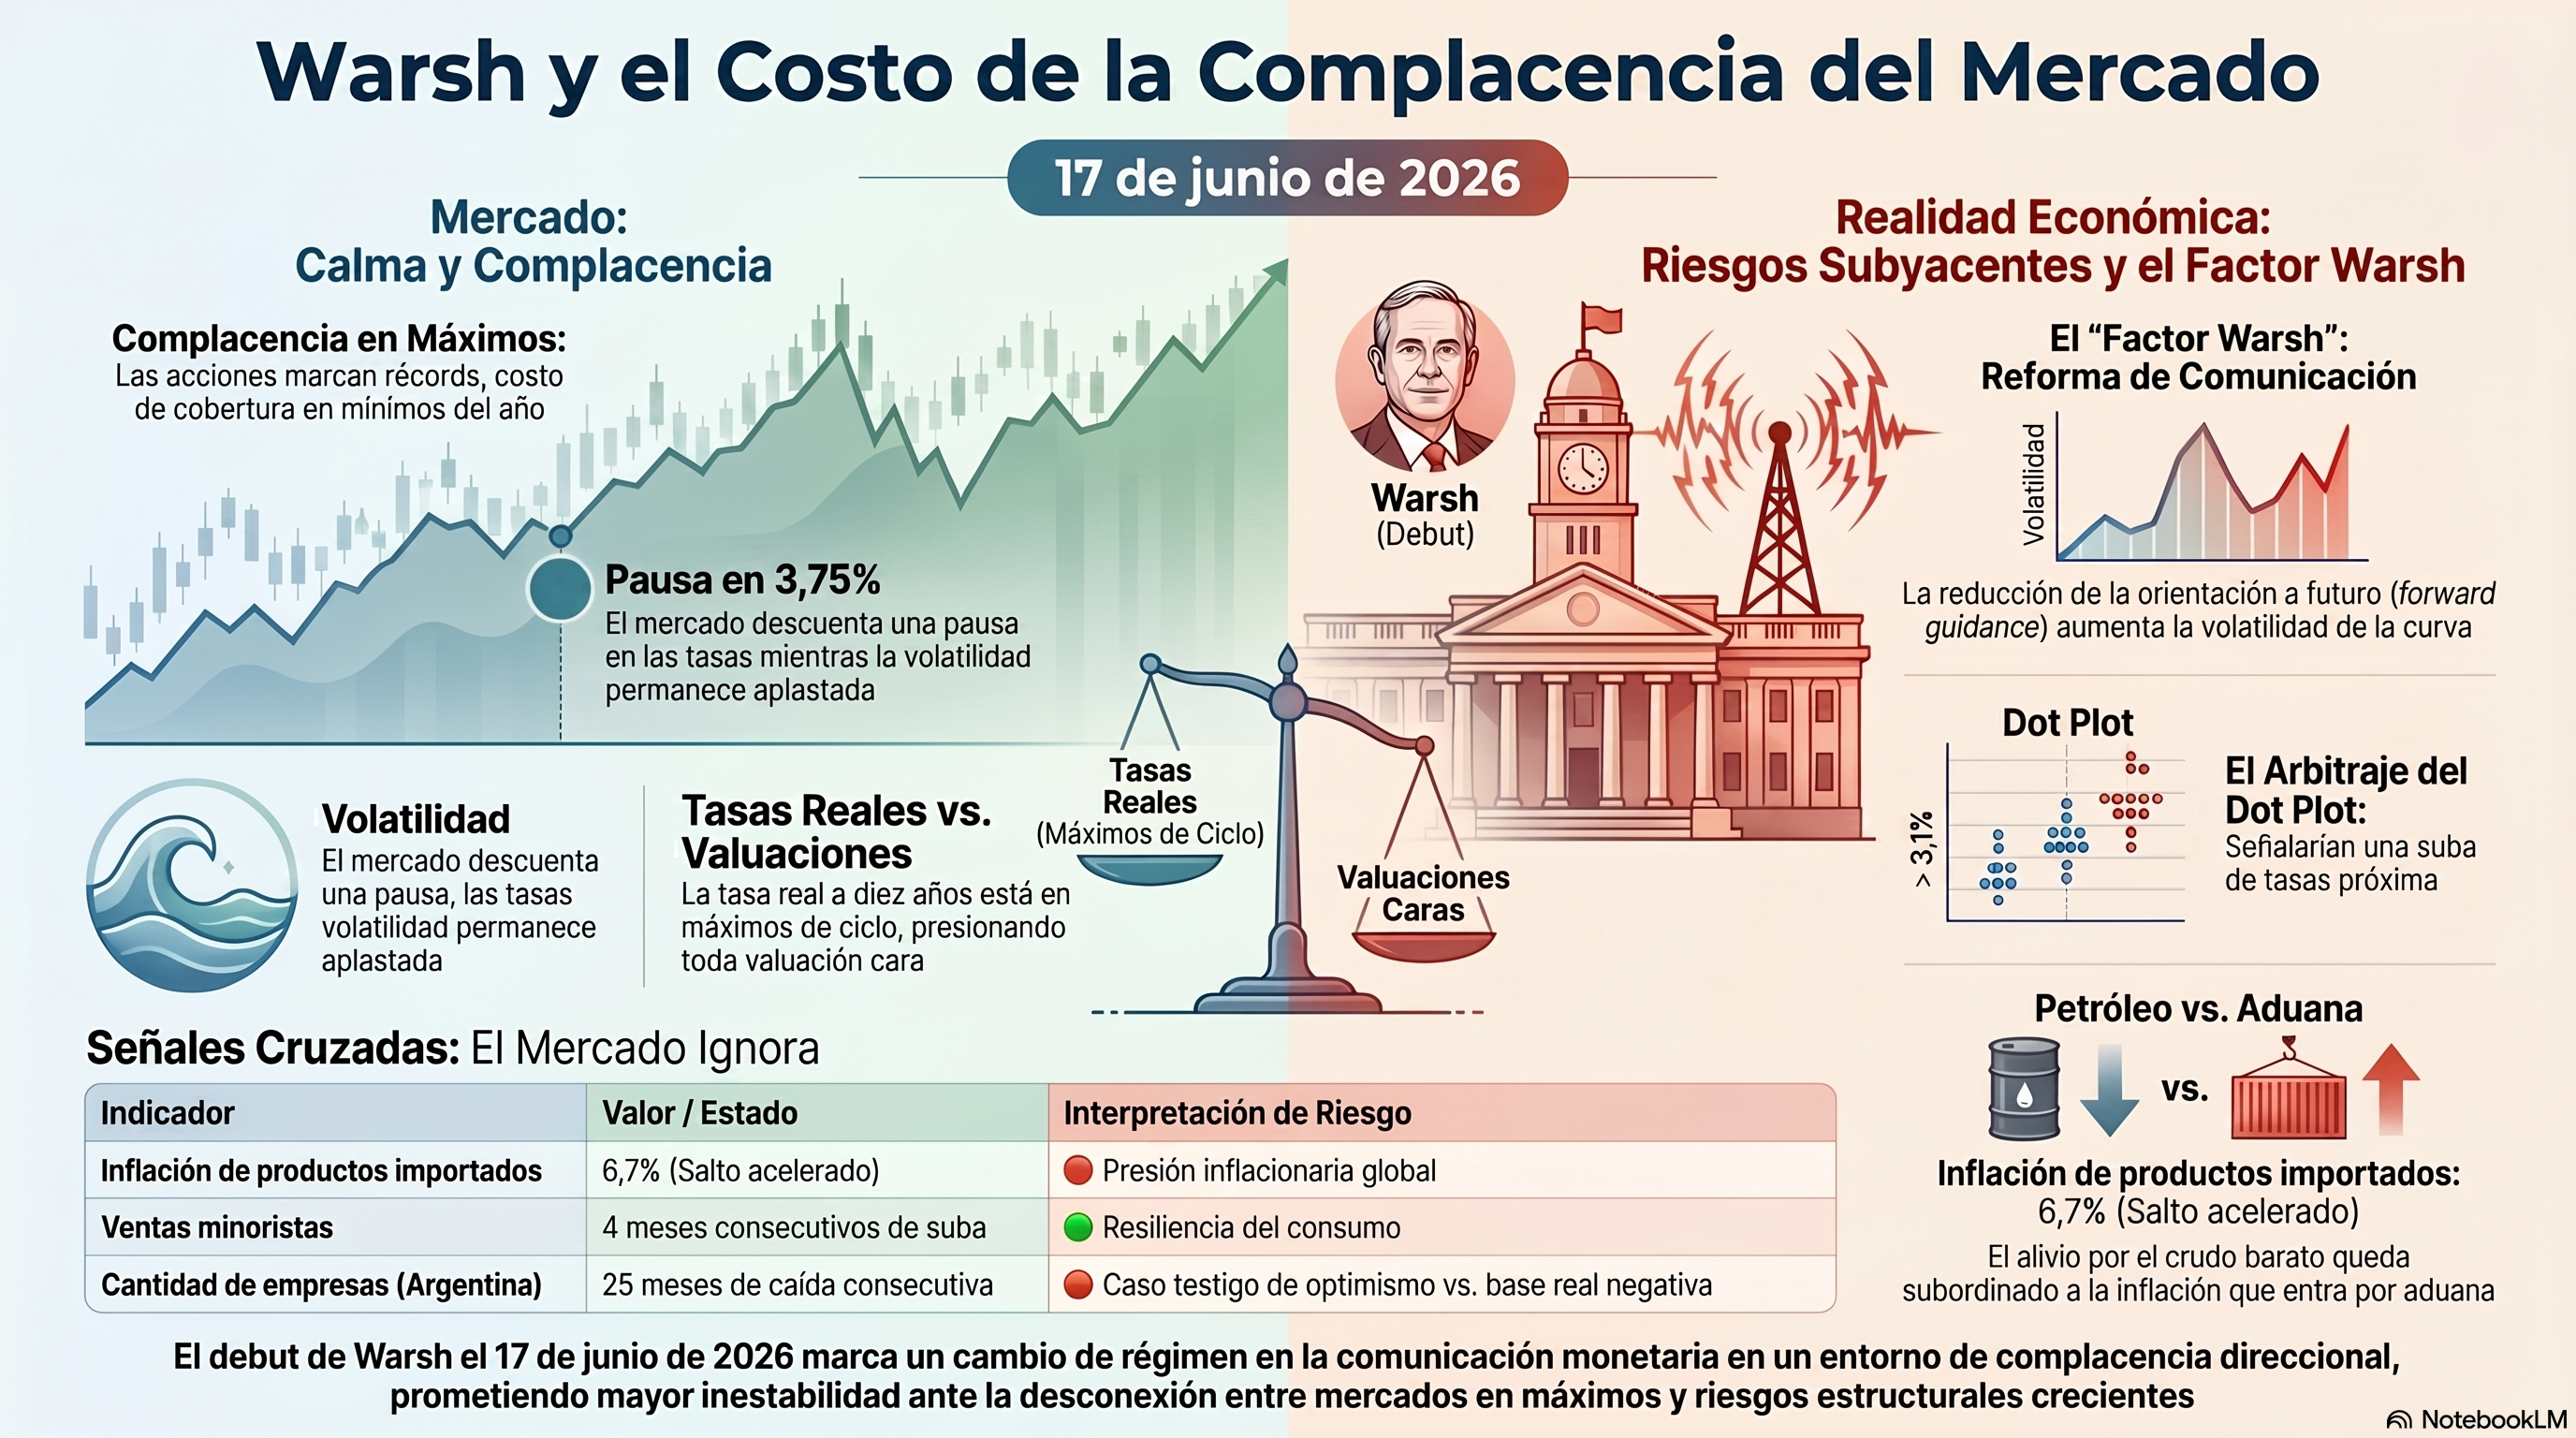
El mercado descuenta una pausa en 3,75% y trata el día como un trámite envuelto en alivio: petróleo en baja, volatilidad aplastada, acciones en máximos, spreads en mínimos. Lo que no cierra es el cruce. Las tasas reales están en máximos de ciclo y, aun así, las acciones marcan récord sin que el momentum lo confirme; el precio de importación saltó al 6,7% mientras el crudo se desploma y el consumo aguanta. El debut de Warsh es de régimen, no de nivel: prometer menos orientación a futuro sube la volatilidad de la trayectoria de tasas, no la baja. La tesis de tasa real alta que venimos sosteniendo llega a su árbitro.
3. Régimen de mercado: la calma que cotiza más barata de lo que debería
La superficie es de manual: volatilidad aplastada, crédito de alto rendimiento en mínimos de ciclo, acciones en récords. Debajo no cierra: el costo de cubrir un susto cotiza en mínimos del año, una complacencia que no se explica a horas de la conferencia más incierta del calendario.
El récord de las acciones lo sostiene la rotación hacia los bancos, no un avance amplio: la fuerza interna no acompaña.
La tasa real a diez años está en máximos de ciclo, un techo sobre toda valuación cara, mientras la curva de volatilidad sigue en contango: lo contrario del pánico.
No es miedo: es complacencia direccional, con la cola más barata de lo que un evento binario justifica. El rally sin confirmación técnica y el seguro regalado son la misma incoherencia.
4. Warsh: la reforma que sube la volatilidad, no la baja
Warsh habla por primera vez. El riesgo no está en la decisión —la pausa está descontada— sino en la comunicación: si recorta la orientación a futuro o no presenta sus proyecciones, le saca los anclajes, cada silencio pasa a ser señal y la volatilidad de la curva sube.
El dot plot —donde cada miembro marca dónde ve la tasa— es el blanco: si la proyección de largo plazo supera el 3,1% previo, el próximo paso es una suba, no un recorte.
Citadel ya puso una suba de septiembre sobre la mesa; Citi defiende los recortes: la distribución se abre, no se estrecha.
El consumo de mayo salió más fuerte de lo que esta lectura esperaba: las ventas minoristas subieron por cuarto mes y el grupo de control quedó firme.
Lo que cambió no es la tesis sino el catalizador: un consumidor que aguanta con nafta cara y tasas altas le saca a Warsh el margen para recortar. El mercado descuenta un Warsh que ordena, cuando el diseño de su reforma desordena.
5. El petróleo cae, la inflación importada sube: las dos señales que no cierran
La sub-tesis del crudo rindió: con Hormuz abierto convenía apostar contra la prima de guerra, y se desplomó. Pero se dio vuelta: la prima de escasez es ahora amenaza de excedente, con los Emiratos fuera de la OPEP y el crudo iraní de regreso.
La curva petrolera sigue en backwardation —el barril de hoy más caro que el de un año—, pero el diferencial se comprime: la escasez ya no se proyecta hacia adelante.
A la vez, el precio de importación aceleró al 6,7%: la desinflación de materias primas y la inflación importada coexisten.
El mercado las trata como compartimentos separados —el petróleo abajo es alivio, la importación arriba es ruido—, cuando son la misma pregunta sobre qué inflación llega al núcleo. El crudo barato tarda trimestres en filtrarse; el dólar caro y los aranceles, ya. Si el dot plot lo valida, el alivio del crudo queda subordinado a la inflación que entra por la aduana.
6. Emergentes en mínimos de spread: el lado más expuesto a Warsh
El bloque emergente es la expresión más pura de la apuesta al alivio, y el más frágil ante un Warsh-halcón. Los spreads en mínimos de ciclo dejan poco colchón: la compresión ya ocurrió, y lo que queda es asimetría a la baja.
Argentina es el caso testigo: el Banco Mundial dio una garantía y el equipo busca cubrir el vencimiento de julio; a los bonos los sostienen flujos que habilitó la mejora de calificación.
Pero la base real no acompaña: 25 meses consecutivos de caída en la cantidad de empresas, con marzo como el peor de la serie.
El paralelo es exacto: optimismo financiero en máximos sobre una base real que no lo valida; el flujo entra por umbral de mandato, no por convicción. Si Warsh lleva la tasa real más arriba, ese spread es el primero en abrirse.
Señales a monitorear
Macro / mercados
Dot plot de Warsh (hoy, 14:00 ET): si la proyección de largo plazo trepa hacia 3,5-4,0%, la tesis se confirma y la cola barata se valida; un sesgo expansivo la tensiona.
Crédito de alto rendimiento (rompe la tesis): si los spreads siguen en mínimos pese a un dot plot duro, la lectura de tasa real que pesa pierde fuerza y el régimen es risk-on genuino.
Tesis viva frente a posición mal parada: la complacencia sigue en pie, pero el corto de volatilidad ya está mal parado —el seguro vendido barato se recompra caro si Warsh saca los anclajes—.
Política
Segunda vuelta en Colombia (domingo): si gana el candidato de Trump, la prima política emergente se reordena y tensiona el spread de la región.
Geopolítica
Inventarios de la EIA (hoy, 10:30 ET): un giro al alza confirma que el excedente se adelanta y acelera la baja del crudo.
Consecuencias
Bonos y tasas: la asimetría vive en el tramo corto y la prima de plazo, no en la duración. Se expresa con opcionalidad sobre la trayectoria de tasas, no con dirección —la reforma sube la volatilidad de la curva—; un aplanador captura al Warsh-halcón. Costo: sangra theta y carry, pero el evento la resuelve hoy.
Acciones: el récord sin confirmación interna favorece la dispersión —los bancos contra la tecnología— antes que el largo de índice. Costo: la rotación puede correr sin que el índice ceda.
Commodities: la convexidad bajista vive en el crudo, con la curva aplanándose hacia el excedente; el oro, como cobertura de cola. Costo: el corto paga poco mientras la reapertura sea papel y no buques.
FX: el dólar firme es la bisagra; el peso mexicano concentra la asimetría por el doble golpe del crudo barato y la tasa real alta. Costo: venderlo contra un evento binario expone al lado equivocado si Warsh sorprende blando.
Conclusión
El día se presenta como alivio: petróleo en baja, calma, récords. Debajo, el cuadro es de tasa real alta que aprieta valuaciones, una inflación importada que el crudo barato no compensa y un consumidor que le quita la excusa para recortar, a horas del evento que más volatilidad puede inyectar. La tesis que venimos sosteniendo —que la trama no es la guerra ni el petróleo, sino la tasa real— llega hoy a su árbitro, y el árbitro tiene micrófono. Warsh no necesita mover la tasa: le alcanza con sacar los anclajes. La pregunta no es si pausa, sino cuánto cuesta la calma que el mercado da por descontada.