

En 1 minuto
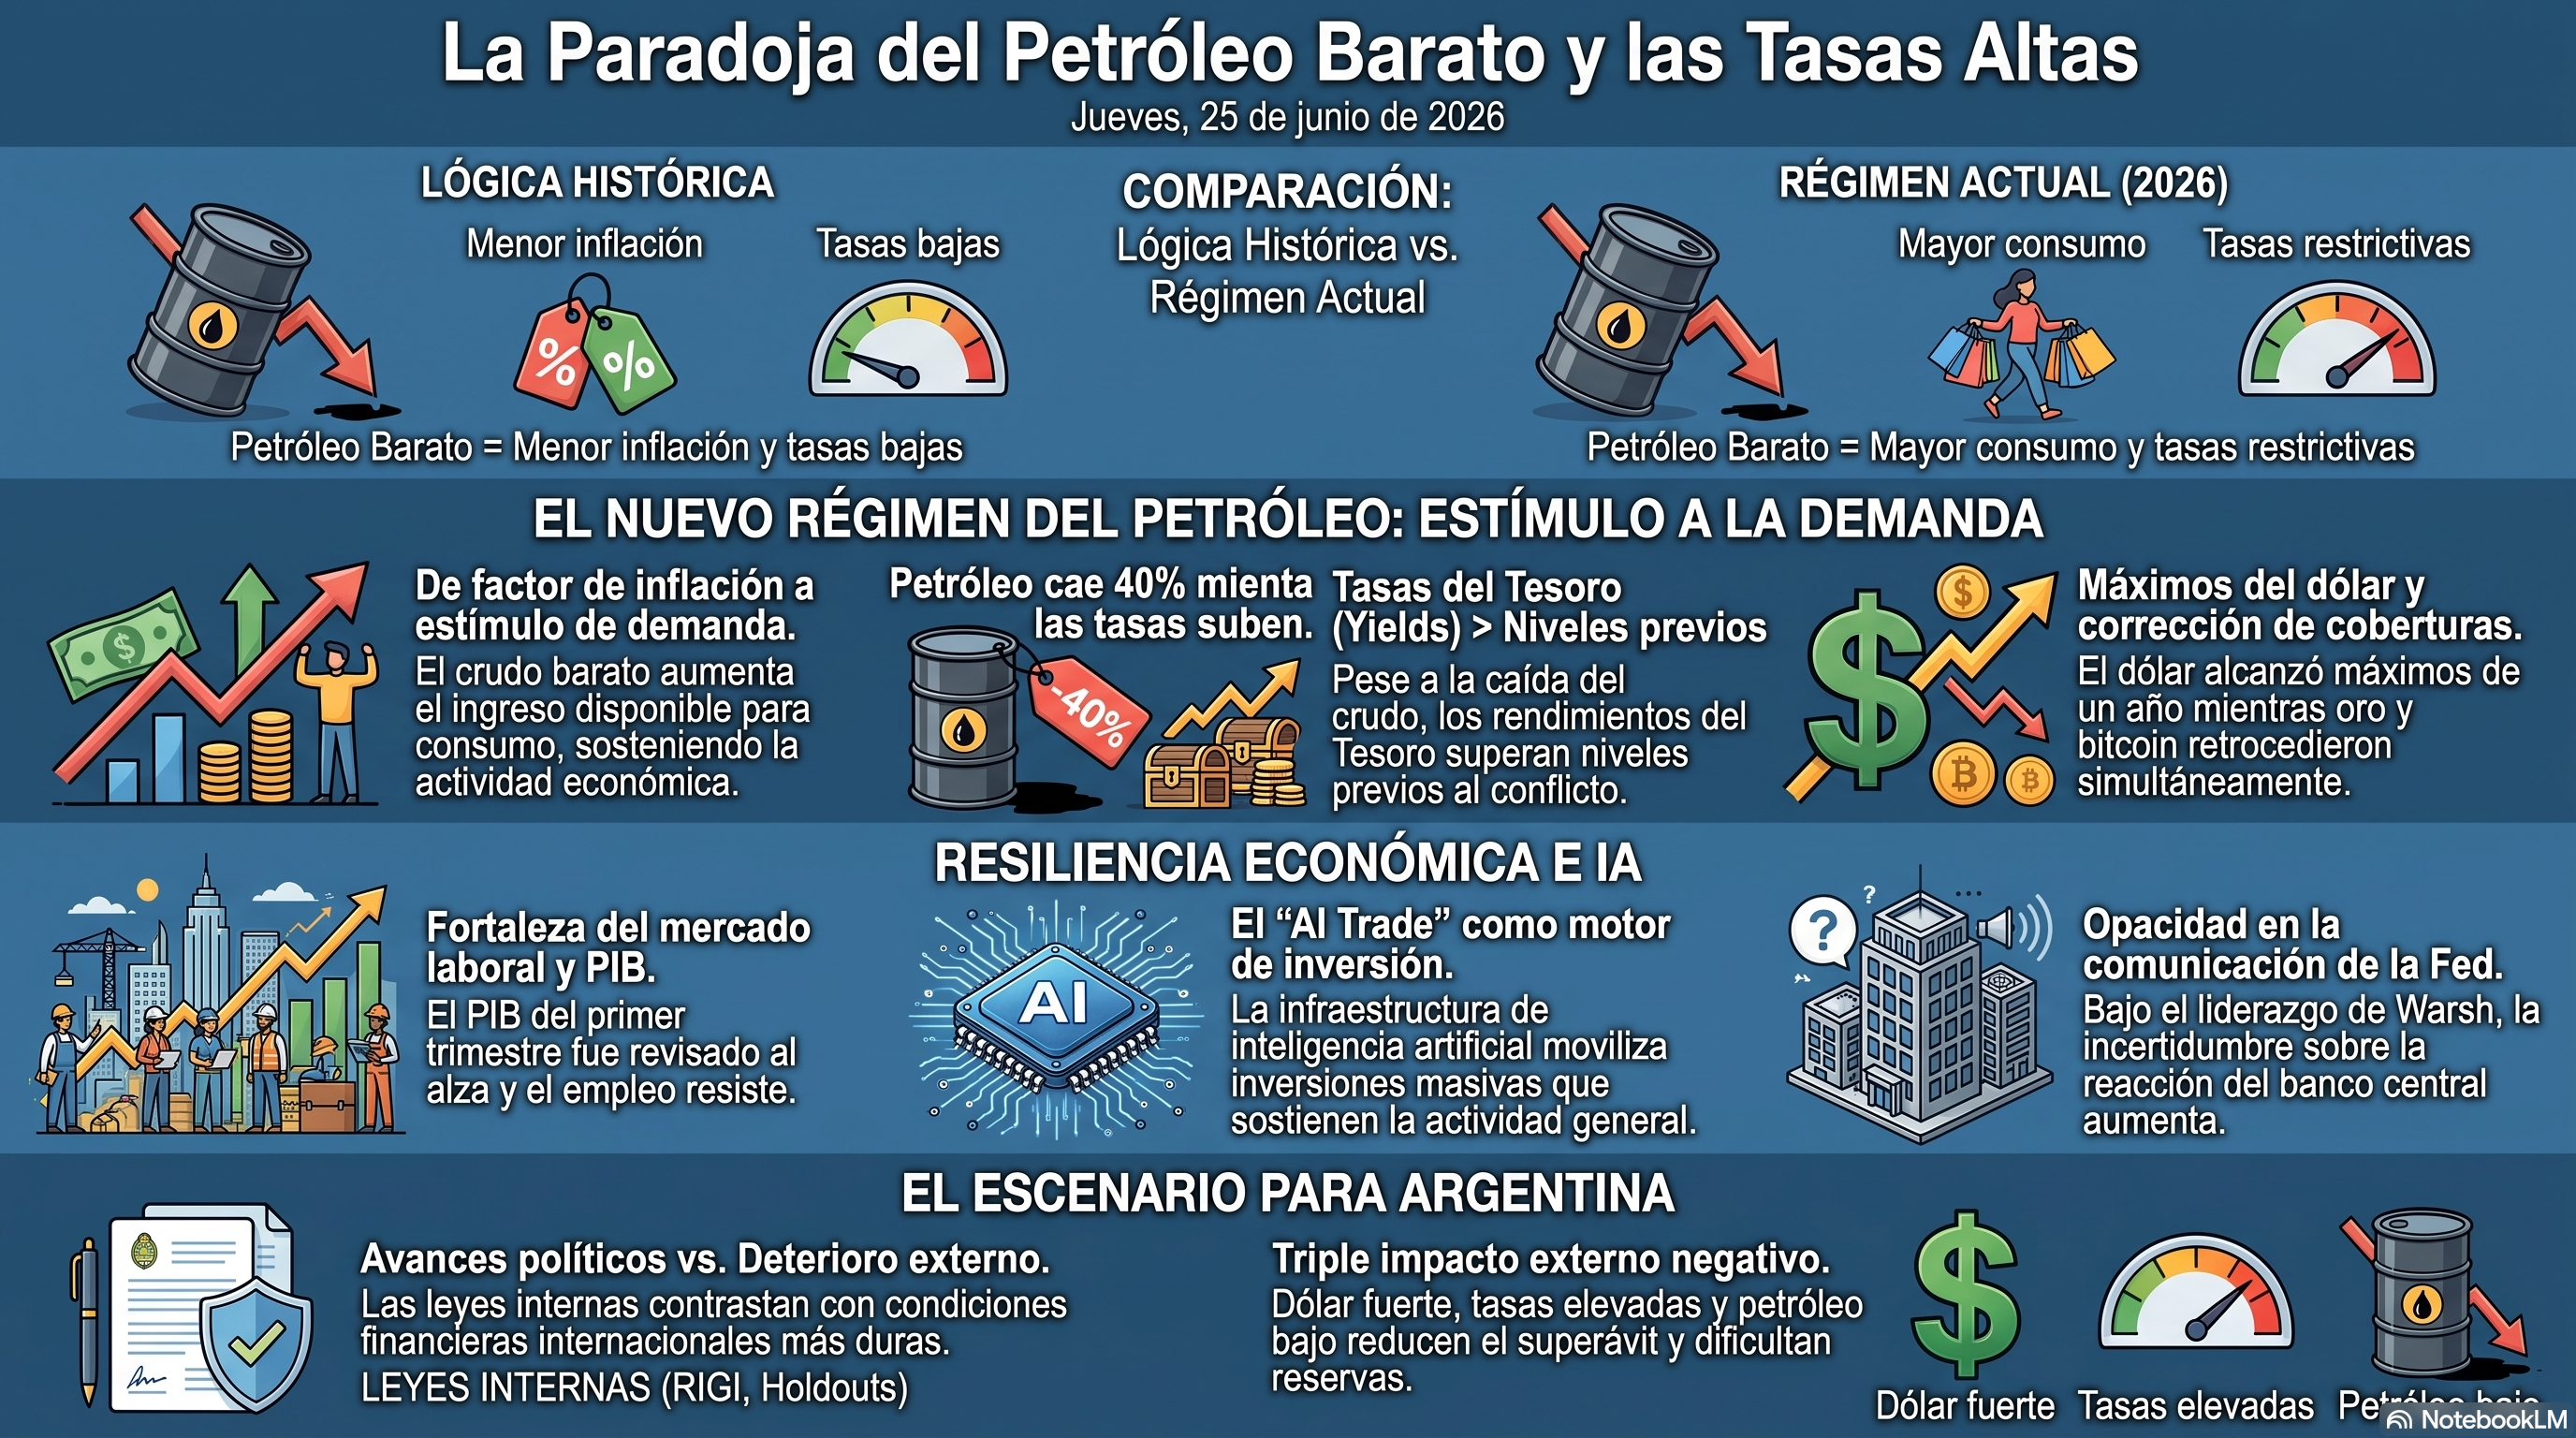
Esta semana dejó una paradoja que probablemente marque el tono del segundo semestre. El petróleo volvió a los niveles previos al conflicto en Medio Oriente y el oro sufrió una fuerte corrección. En otro contexto, esa combinación habría sido interpretada como una señal de menor inflación y tasas más bajas. Esta vez ocurrió lo contrario. El mercado reforzó la apuesta a un costo del dinero persistentemente alto.
La explicación está en un cambio de régimen. Los inversores ya no miran el petróleo solamente como un determinante de la inflación, sino también como un impulso potencial para una demanda que sigue mostrando fortaleza. Si la energía más barata termina prolongando el crecimiento, la Reserva Federal tendrá todavía menos margen para flexibilizar su política.
Ese cambio de lectura explica buena parte de los movimientos de la semana: el dólar alcanzó máximos de más de un año, los activos que funcionaban como cobertura frente a una eventual licuación monetaria retrocedieron en bloque y el rally de la inteligencia artificial volvió a acelerarse. Argentina, mientras tanto, consiguió importantes avances políticos justo cuando el contexto externo volvió a deteriorarse.
1. El día en lenguaje llano
Si alguien hubiera visto solamente el precio del petróleo, probablemente habría esperado una baja de las tasas de interés. Sin embargo, el mercado hizo exactamente lo contrario.
El crudo siguió cayendo hasta borrar prácticamente toda la prima asociada a la guerra en Medio Oriente. El oro también perdió terreno y el dólar alcanzó nuevos máximos. Aun así, los bonos del Tesoro terminaron descontando que la Reserva Federal seguirá manteniendo una política monetaria restrictiva.
La razón es sencilla. Un combustible más barato no sólo reduce algunos costos: también deja más ingreso disponible para consumir. En una economía que todavía crece con fuerza, ese efecto puede terminar sosteniendo la demanda y retrasando la desaceleración de la inflación.
La paradoja de la semana es justamente esa: el mercado dejó de interpretar automáticamente una caída del petróleo como una noticia favorable para las tasas.
2. La idea de la semana
La historia de estos días no es el petróleo. Es el cambio de interpretación del petróleo.
Durante buena parte de los últimos veinte años, energía más barata implicaba menor inflación, menores tasas de interés y mejores condiciones financieras. Hoy esa relación ya no parece tan automática.
La economía estadounidense continúa creciendo a un ritmo superior al esperado, el mercado laboral sigue mostrando fortaleza y las presiones inflacionarias sobre los servicios todavía no terminan de desaparecer. En ese contexto, un petróleo más barato puede actuar como un estímulo adicional sobre el consumo en lugar de convertirse en un factor claramente desinflacionario.
Eso ayuda a entender una combinación de activos que, vista aisladamente, parece contradictoria: el dólar se fortalece, el oro pierde atractivo, las tasas reales suben y las acciones tecnológicas vuelven a liderar el mercado.
La pregunta relevante ya no es cuánto cayó el petróleo. La pregunta es si ese alivio terminará alimentando una economía que todavía no muestra señales suficientes de enfriamiento.
3. El mercado ya cambió de régimen
Los movimientos de la semana sugieren que los inversores ya están operando bajo un marco distinto.
Lo primero que cambió fue el comportamiento del dólar. La moneda estadounidense alcanzó máximos de más de un año sin que aparecieran señales típicas de aversión al riesgo. Al mismo tiempo, las tasas reales de largo plazo volvieron al extremo superior de su rango anual, mientras el crédito permaneció firme y la volatilidad siguió extraordinariamente baja.
Eso no es un episodio de estrés financiero. Es una revaluación del precio del dinero.
La misma conclusión surge al observar los activos que durante los últimos años funcionaron como cobertura frente a una eventual licuación monetaria.
Oro, plata y bitcoin corrigieron simultáneamente. Cuando todos esos activos caen al mismo tiempo, normalmente está cambiando el régimen macroeconómico más que la historia individual de cada mercado.
El crédito corporativo continúa negociando con spreads históricamente reducidos y el VIX permanece contenido. Si el mercado estuviera entrando en una fase de pánico, ambos indicadores estarían reaccionando mucho más.
El posicionamiento amplificó el ajuste. Al 16 de junio los especuladores todavía aumentaban sus posiciones largas en oro. La reversión encontró al mercado excesivamente expuesto y aceleró la corrección.
Ninguna de estas señales, por sí sola, resulta concluyente. Tomadas en conjunto, dibujan un escenario mucho más consistente: los inversores están asignando un precio más alto al dinero sin asumir que la economía se dirige hacia una recesión.
4. ¿Por qué cambió el régimen?
La respuesta está menos en el petróleo que en la Reserva Federal.
El crudo cayó cerca de 40% desde los máximos de abril. Sin embargo, el rendimiento del Tesoro a dos años terminó por encima del nivel que tenía antes del conflicto. Esa divergencia refleja un cambio profundo en la forma en que el mercado interpreta los shocks sobre la energía.
En un contexto de crecimiento sólido, combustible más barato puede transformarse en más consumo, más actividad y una inflación de servicios más persistente. La discusión ya no gira exclusivamente alrededor de la oferta; vuelve a concentrarse en la demanda.
La evolución reciente de la comunicación de la Fed también contribuyó a ese cambio. Bajo el nuevo liderazgo asociado a Warsh, el mercado dispone de menos información explícita sobre la función de reacción del banco central y debe reconstruirla a partir de cada dato económico. Como observaron Bill Dudley y John Authers, la incertidumbre ya no proviene de una Fed excesivamente expansiva, sino de una Fed cuya reacción resulta más difícil de anticipar.
Los datos publicados hoy reforzaron esa lectura. El núcleo del PCE volvió a mostrar persistencia, el PIB del primer trimestre fue revisado al alza y el mercado laboral continúa resistiendo mejor de lo esperado. No sorprende, entonces, que algunas instituciones —entre ellas JPMorgan— ya no descarten que el próximo movimiento de la Reserva Federal pueda volver a ser un aumento de tasas.
Si esa interpretación es correcta, la paradoja inicial deja de ser una contradicción. El petróleo dejó de ser simplemente un alivio para la inflación. También puede convertirse en un estímulo para una economía que todavía sigue demasiado fuerte.
5. Dónde aparece primero: el AI trade
El renovado entusiasmo por la inteligencia artificial parece confirmar la nueva lectura del mercado.
Micron y Qualcomm impulsaron un nuevo rally tecnológico y devolvieron al Nasdaq a máximos históricos. A primera vista, podría parecer una historia completamente distinta a la de las tasas de interés. En realidad, ambas reflejan el mismo fenómeno: una economía que sigue generando suficiente inversión, empleo y gasto como para mantener vivas las presiones sobre la demanda.
La expansión de la infraestructura de IA continúa movilizando enormes volúmenes de inversión en centros de datos, energía y equipamiento. Ese gasto sostiene la actividad incluso cuando otros sectores comienzan a desacelerarse.
Debajo de la superficie también aparecieron señales consistentes con una economía doméstica resistente. Las small caps tuvieron una semana mejor que los grandes índices, un comportamiento difícil de reconciliar con un escenario de enfriamiento pronunciado.
Al mismo tiempo, empiezan a surgir interrogantes sobre la calidad del boom. Como señala Olson, una parte muy significativa de los ingresos de los grandes laboratorios sigue concentrándose en el desarrollo de software, mientras la captura de valor enfrenta una competencia creciente desde las plataformas de nube y el código abierto.
Nada de eso invalida el ciclo de inversión en IA. Pero sí recuerda que un extraordinario entusiasmo bursátil no necesariamente implica un modelo de negocios igualmente sólido.
6. Argentina: buenas noticias internas, mal viento externo
La política doméstica probablemente atravesó su mejor semana del año. Diputados convirtió en ley el acuerdo con los holdouts y avanzó el Súper RIGI. Sin embargo, el mercado volvió a mirar más allá de las fronteras.
MSCI mantuvo a Argentina como mercado standalone. El Merval retrocedió y el riesgo país volvió a ampliarse.
No fue una reacción contra las reformas. Fue una reacción al contexto internacional.
Los tres factores externos más importantes para Argentina se movieron simultáneamente en contra.
Un dólar global más fuerte endurece las condiciones financieras para todos los deudores emergentes.
Tasas internacionales persistentemente elevadas reducen la ventana para recuperar acceso al mercado voluntario de deuda.
Un petróleo más bajo recorta parte del impulso esperado sobre el superávit energético y, por lo tanto, sobre la acumulación de reservas.
A eso se sumó un factor adicional. La fuerte caída del oro redujo el valor de las reservas internacionales aun cuando el Banco Central continuó comprando divisas durante el mes.
Las reformas mejoran la trayectoria de largo plazo. Pero el mercado sigue concentrado en el puente financiero que separa ese destino del presente.
7. Qué puede cambiar este mapa
Toda tesis de inversión necesita condiciones claras de validación e invalidación.
En este caso, la hipótesis central es que el mercado dejó de interpretar automáticamente un petróleo más barato como una noticia favorable para las tasas de interés.
¿Qué podría demostrar que esa lectura es equivocada?
La primera señal sería un descenso sostenido del rendimiento del Tesoro a dos años acompañado por una moderación convincente de la inflación de servicios. Una sola rueda favorable no alcanza. Harían falta dos evidencias independientes de que el alivio sobre la energía ya no está sosteniendo la demanda.
En Argentina, el foco inmediato estará sobre la licitación del Tesoro y la capacidad del Gobierno para seguir refinanciando sus vencimientos sin aumentar la presión cambiaria. Más adelante, la verdadera prueba volverá a ser el acceso al mercado internacional.
En el plano geopolítico, el riesgo dejó de concentrarse exclusivamente en Medio Oriente. La posible salida de Irak de la OPEP y la evolución del acuerdo entre Estados Unidos e Irán pueden volver a alterar el equilibrio del mercado petrolero.
8. Señales a monitorear
Macro / mercados
Licitación del Tesoro argentino, viernes 26: hay que renovar cerca de ARS 12,9 billones de vencimientos privados. Si la tasa de renovación falla, el catalizador cambiario pasa de cola a base en cuestión de días.
Invalidación de la tesis central: si el tramo corto del Tesoro finalmente sigue al petróleo a la baja y la curva descuenta recortes, la idea de “crudo barato recalienta” se rompe, porque el mercado estaría diciendo que el impulso de demanda no llega. Para darla por muerta hacen falta dos señales independientes (el dos años quebrando a la baja más un dato de servicios blando), no una.
Tesis contra posición: el dólar fuerte como lectura sigue corriendo aunque perseguirlo acá esté mal parado, con el índice sobrecomprado. Un retroceso del dólar afloja la posición, no la tesis.
Política
Almuerzo Trump–senadores republicanos y el nudo FISA–SAVE Act, con el pedido de gasto suplementario de USD 87.600 M sin respaldo: la parálisis institucional como prima de plazo sobre los bonos largos.
Primer trimestre del régimen comunicacional opaco de Warsh: cuánta volatilidad agrega que el mercado no conozca la función de reacción del decisor.
Geopolítica
Irak y su amenaza de abandonar la OPEP: el comodín asimétrico sobre un crudo ya sobrevendido, que podría reabrir oferta unilateralmente.
Implementación del marco EE.UU.–Irán, con Hormuz ya normalizado; la presencia israelí en el sur del Líbano sigue siendo el obstáculo del acuerdo más amplio.
9. Consecuencias para los mercados
Bonos. Mientras las tasas reales permanezcan elevadas, el sesgo continúa favoreciendo una curva relativamente plana y un costo del dinero persistentemente alto. Apostar prematuramente a un giro dovish sigue siendo una estrategia exigente.
Acciones. La fortaleza del ciclo económico continúa respaldando a los sectores vinculados con inteligencia artificial. Sin embargo, cuanto más se prolongue esa fortaleza, mayor será también la resistencia de la Fed a relajar las condiciones financieras.
Commodities. El petróleo parece haber incorporado buena parte del alivio geopolítico. El oro enfrenta un desafío distinto: mientras las tasas reales sigan subiendo, el viento de frente continuará siendo monetario antes que geopolítico.
Monedas. La apreciación del dólar sigue descansando principalmente sobre el diferencial de tasas reales. Después de un movimiento tan intenso es razonable esperar correcciones tácticas, pero la tendencia de fondo dependerá de que cambie —o no— el régimen monetario descrito en este informe.
Argentina. El principal desafío continúa siendo financiero. Mientras no reaparezca el acceso estable al mercado internacional, cada episodio de endurecimiento global amplificará la vulnerabilidad local, independientemente de los avances que se produzcan en el plano político.
10. Conclusión
La sorpresa de la semana no fue la caída del petróleo. Fue la reacción del resto de los mercados.
Durante años, energía más barata implicaba menores expectativas de inflación y menores tasas de interés. Hoy muchos inversores empiezan a pensar exactamente lo contrario: en una economía que todavía crece por encima de tendencia, ese alivio puede terminar sosteniendo la demanda y prolongando el trabajo de la Reserva Federal.
Esa es la hipótesis que explica el dólar fuerte, la corrección del oro, la resiliencia de las tasas reales y, en parte, el renovado entusiasmo por la inteligencia artificial. También ayuda a entender por qué Argentina sigue encontrando un contexto externo exigente incluso en semanas particularmente favorables desde el punto de vista político.
Como toda hipótesis de mercado, ésta deberá someterse a los datos. Si la inflación de servicios finalmente comienza a ceder y la curva corta acompaña la caída del petróleo, habrá que revisarla. Pero mientras esas señales no aparezcan, el tablero sigue favoreciendo un mundo de tasas reales altas, dólar firme y condiciones financieras más restrictivas de lo que muchos esperaban hace apenas unas semanas.