

En 1 minuto
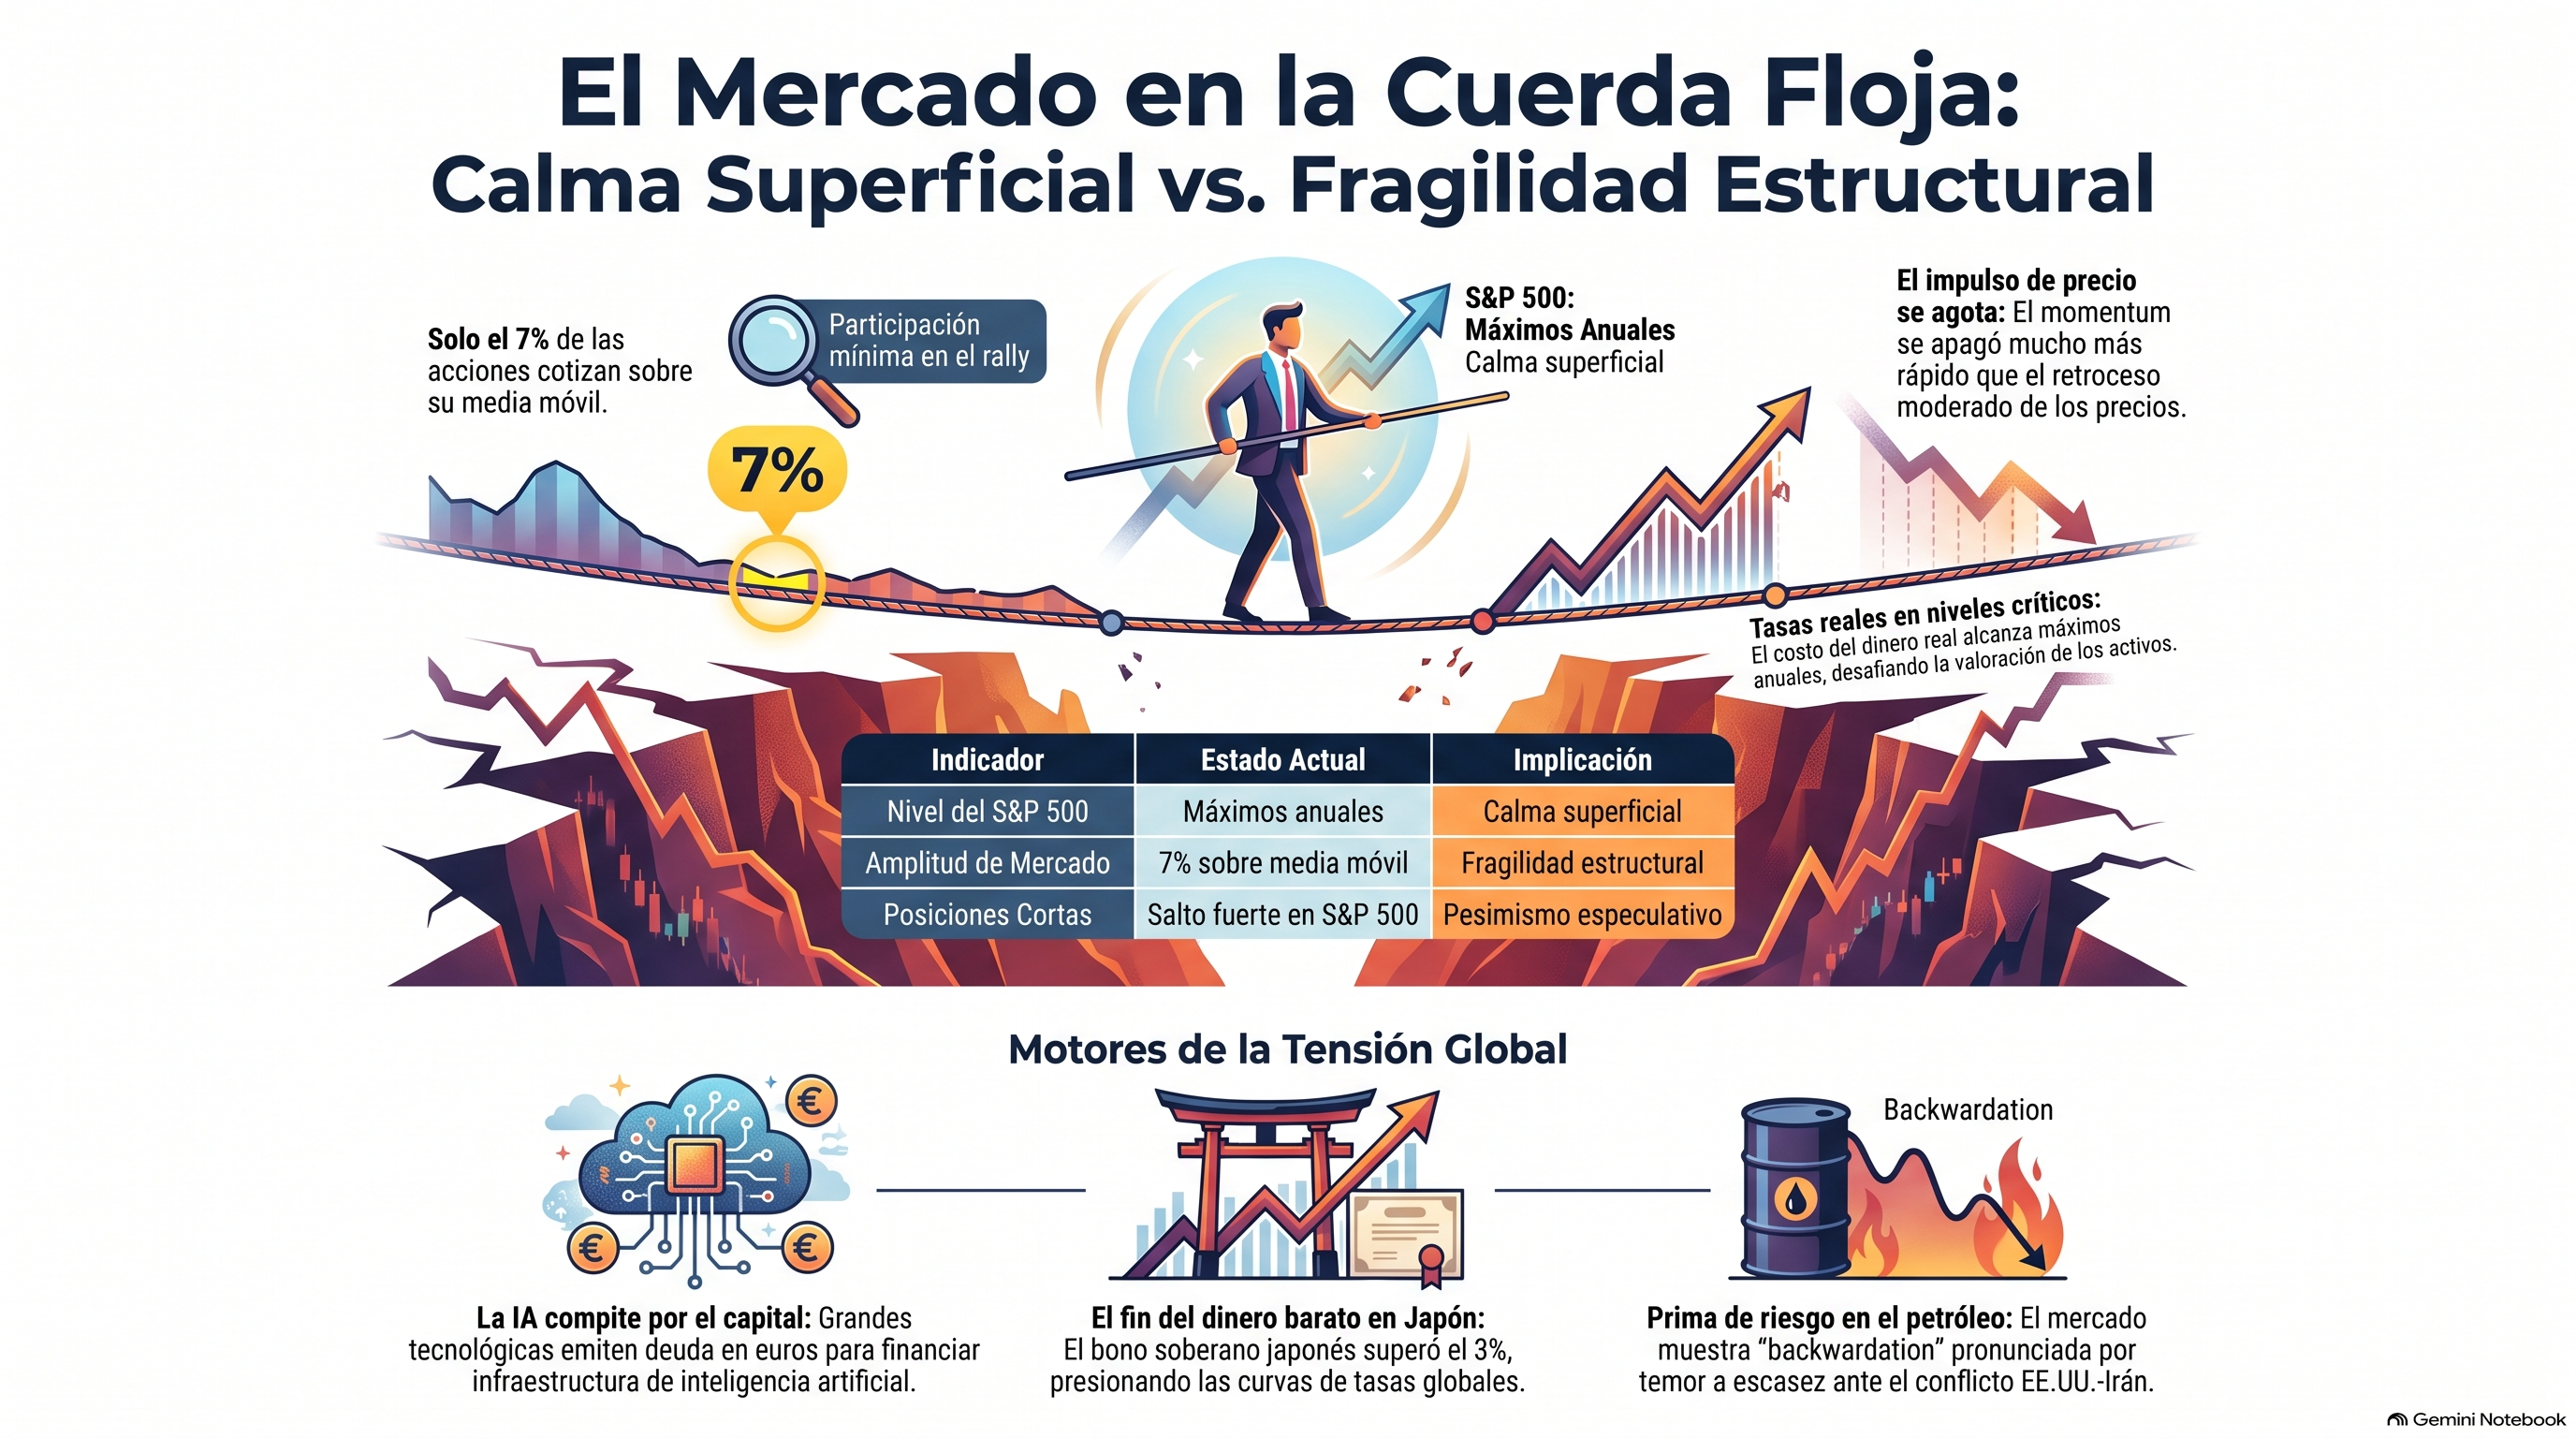
La semana profundizó tendencias que ya venían de antes, más que traer una sorpresa nueva. La guerra entre Estados Unidos e Irán volvió a escalar sobre el Golfo Pérsico, y el petróleo ya lo refleja en el precio y en la forma de su curva. La venta de bonos soberanos que arrancó en Japón se extendió a Alemania, Francia y Estados Unidos, justo cuando las grandes tecnológicas salen a buscar financiamiento en euros para pagar la fiebre de los centros de datos de inteligencia artificial, compitiendo por ese dinero con los propios gobiernos europeos. Puertas adentro de Wall Street, el índice sigue cerca de sus máximos del año, pero la base que lo sostiene se angostó de forma notable. Argentina, mientras tanto, sigue comprimiendo su riesgo país, ajena por ahora al nerviosismo global.
1. Un edificio que sigue en pie, sostenido por cada vez menos columnas
Pensemos en un edificio cuya tasación sigue subiendo piso tras piso, mientras un ingeniero recorre el subsuelo revisando columna por columna. Desde la calle se lo ve igual de alto. Pero el ingeniero encuentra que varias columnas dejaron de sostener peso real: la estructura sigue de pie, aunque cada vez menos elementos hacen el trabajo de sostenerla.
Eso es, en esencia, lo que pasa con el mercado accionario esta semana. El número que resume el desempeño de las acciones estadounidenses sigue cerca de sus niveles más altos del año. Pero empresa por empresa, la mayoría dejó de acompañar esa suba hace rato: son cada vez menos las que efectivamente empujan el número hacia arriba, y eso no es lo mismo que un edificio sostenido por todas sus columnas por igual.
2. La idea de la semana
La historia de esta semana no es la calma de superficie. Es que esa calma todavía no fue puesta a prueba: el crédito y la volatilidad leen tranquilidad simplemente porque no les tocó reaccionar todavía. El dato que de verdad importa es otro —una tasa de interés real en niveles que rara vez se sostienen, conviviendo con un impulso de precio que ya dio señales de agotamiento propio, sin que nada la haya empujado a bajar—. La pregunta que ordena todo lo que sigue no es si el mercado está tranquilo, sino cuánto puede subir el costo del dinero antes de que esa calma deje de salir gratis.
3. La superficie está tranquila; el andamiaje, cada vez más angosto
Empecemos por la evidencia que sostiene la lectura de calma. Los diferenciales de deuda corporativa de alto rendimiento cotizan cerca de sus niveles más comprimidos del año. La volatilidad implícita del S&P 500 también opera cerca de sus mínimos anuales. Tomada sola, esa evidencia describiría un régimen de recotización ordenada, sin estrés.
La amplitud del mercado desmiente esa calma. Apenas alrededor del 7% de las acciones del S&P 500 cotiza por encima de su media móvil de largo plazo. El índice en su conjunto, mientras tanto, ronda el percentil más alto de su rango anual: índice en máximos, participación mínima, la definición técnica de un rally estrecho sostenido por pocas empresas.
La tasa de interés agrega otra capa a la misma tensión. El rendimiento nominal del Tesoro a 10 años opera en el extremo superior de su rango del último año. Su componente real —descontada la inflación esperada— se ubica cerca de ese mismo extremo. Los dos leen lo mismo desde ángulos distintos: el precio del dinero de largo plazo subió más de lo que el resto del mercado parece haber digerido.
El impulso de precio confirma la fragilidad. El indicador de momentum del S&P 500 pasó de una lectura fuertemente sobrecomprada a mediados de agosto a una lectura débil apenas tres semanas después. El precio, en ese mismo lapso, solo retrocedió de forma moderada: el impulso se apagó mucho más rápido que el precio. El oro sumó una señal parecida, perdiendo esta semana la media de largo plazo que había sostenido durante varias semanas previas.
Esta tensión —calma en crédito y volatilidad, fragilidad en amplitud, tasas y momentum— no queda aislada acá: se retoma como condición de invalidación en la sección sobre qué puede cambiar este mapa.
4. ¿Por qué la base se angosta mientras la tasa sube?
La tasa real en el techo de su rango anual no apareció sola: tiene un origen concreto en la competencia por financiamiento que generó el boom de infraestructura de inteligencia artificial. Los grandes operadores tecnológicos de EE.UU., sin caja propia suficiente para pagar sus centros de datos, salen ahora a emitir deuda en euros —las llamadas “reverse Yankees”— por unos 40.000 millones de euros. El Banco Central Europeo advirtió que esa demanda puede desplazar a emisores europeos con carteras más limitadas; excluyendo al sector financiero, las tecnológicas estadounidenses ya representan cerca de una décima parte de toda la emisión bruta de bonos corporativos en euros.
A esa presión se suma la normalización japonesa: el bono soberano a 10 años superó el 3% por primera vez en tres décadas, y el Banco de Japón llega a su reunión de este mes con expectativa de convalidar una nueva suba. Cuando el ancla de tasas más baja del mundo desarrollado empieza a moverse, el resto de las curvas lo siente. La Reserva Federal, por su parte, dejó de sostener que su política es restrictiva, admisión que elevó a siete de cada diez la probabilidad de una nueva suba en su propia reunión de este mes. Tres fuerzas separadas empujan en la misma dirección: más demandantes de capital y menos bancos centrales dispuestos a taparla con liquidez que en cualquier otro momento reciente.
5. El petróleo empieza a cobrar por el riesgo, no solo por la demanda
Irán y Estados Unidos volvieron a intercambiar ataques esta semana, con Kuwait denunciando misiles y drones iraníes sobre su territorio, y el petróleo extiende su tercera suba semanal consecutiva. Lo más revelador no es el nivel del precio sino la forma de la curva: los futuros de WTI y de Brent cotizan con una backwardation pronunciada —el precio de entrega inmediata muy por encima del precio a un año—, señal de que el mercado teme una escasez cercana, no estructural. Esa lectura se confirma en el gas: el GNL asiático saltó a su nivel más alto desde 2023 tras la caída de envíos vía Ormuz, y Japón aceleró la diversificación de sus proveedores hacia Estados Unidos y Brasil.
Vale la distinción entre tesis y posición: el posicionamiento especulativo neto en WTI apenas se movió esta semana, sumando poco más de 1.300 contratos sobre una base neta de unos 123.000. Eso no invalida la prima de riesgo geopolítico —la curva la sigue mostrando—, pero sugiere que la suba responde más a una revisión de expectativas de oferta que a un apalancamiento que pudiera revertirse de golpe.
6. El cómputo de inteligencia artificial empieza a cotizar como una materia prima
El mismo apetito de financiamiento que empuja a las tecnológicas a buscar euros transforma también al cómputo de inteligencia artificial en un activo financiero propio. CME e ICE se preparan para lanzar futuros sobre el precio de alquiler de GPUs, un punto de referencia parecido al del petróleo, para un mercado que podría llegar a los 2,4 billones de dólares hacia 2030. Es un paso lógico en la madurez de este ciclo, pero también riesgoso: una materia prima con futuro cotizado deja de ser solo tecnología y pasa a ser un activo macro con apalancamiento y correlación cruzada con el crédito. Vale notar, en contraste, que las expectativas de inflación siguen ancladas pese a la suba del petróleo: el mercado, por ahora, lee esta historia como tasas reales más altas, no inflación descontrolada.
7. Qué puede cambiar este mapa
La hipótesis central de esta semana es que el mercado sostiene su calma superficial sobre una base cada vez más angosta: pocas acciones, un crédito que todavía no convalida la tensión de tasas, y un impulso de precio que ya mostró agotamiento. Esa lectura se confirmaría si la amplitud sigue deteriorándose y el crédito empieza, recién ahí, a ensancharse en sintonía con la tasa real —la prueba de que la fragilidad de abajo contagia a la superficie.
La lectura contraria, la que rompería esta tesis, aparecería si la participación se amplía, con más acciones acompañando la suba y no menos, sin que el crédito se resienta: la prueba de que el mercado digiere con solidez una tasa más alta, no de que esconde una fragilidad creciente. Las dos citas que definen las próximas dos semanas —Reserva Federal el 15 y 16, Banco de Japón el 17 y 18— son los catalizadores más directos para saber de qué lado cae esta historia.
8. Señales a monitorear
Macro/mercados
Reserva Federal, 15-16 de septiembre: la admisión de Warsh de que la política no es restrictiva ya elevó las chances de una suba; una sorpresa dovish rompería la tesis de tasa real en extremo estructural.
Banco de Japón, 17-18 de septiembre: expectativa mayoritaria de una nueva suba de 25 puntos básicos; una postergación aliviaría la presión sobre las curvas soberanas globales.
Amplitud del S&P 500 en las próximas semanas: solo una recuperación sostenida —no un rebote de un día— confirmaría que el rally deja de depender de pocas acciones.
Política
Sajonia-Anhalt vota el 6 de septiembre, con la AfD rozando el 42% en las encuestas; un triunfo adelantaría una prima de riesgo político alemana más alta.
Milei encabeza esta noche, jueves 3, a las 21 horas, una cadena nacional sobre Malvinas: el mercado local lo sigue más por el tono que por el contenido.
Geopolítica
Trump anunció una cumbre con Xi para el 24 de septiembre en Washington, aún sin confirmación de Beijing; sería el primer cara a cara desde mayo y un test de si China sostiene su respaldo tácito a Irán.
La escalada EE.UU.-Irán sobre Ormuz no muestra señales de ceder; conviene mirar la backwardation de la curva antes que el precio del petróleo, para saber si la prima geopolítica se profundiza o empieza a revertirse.
9. Consecuencias para los mercados
Bonos. Mientras el capex de inteligencia artificial y la normalización japonesa sigan presionando el extremo largo de las curvas, el sesgo favorece cautela con la duración larga. Esto no cambia la tesis de tasas reales estructuralmente más altas; sí valdría revisar la posición si el crédito corporativo empezara a ensancharse en simultáneo.
Acciones. El índice en máximos con una base tan angosta es, en sí mismo, un llamado a la cautela más que a perseguir la suba, y el posicionamiento especulativo lo confirma: los futuros del S&P 500 sumaron esta semana un salto fuerte en las posiciones cortas netas. La tesis de fondo no se altera con un rebote de un día; sí cambiaría si la amplitud se recupera de forma sostenida durante varias semanas.
Commodities. La backwardation del petróleo refleja una prima de riesgo geopolítico genuina, no un posicionamiento sobrecargado, así que el sesgo favorece que la prima persista mientras Ormuz siga activo; esto no cambia la tesis, pero un desarme rápido de la backwardation sí la rompería. El oro lee distinto: pese al quiebre técnico de esta semana, los especuladores sumaron posiciones largas netas en futuros, una divergencia entre precio y posicionamiento que no altera la tesis de fondo del metal como cobertura ante la dominancia fiscal, aunque sí amerita paciencia de corto plazo.
Monedas. El yen es la moneda a seguir: las opciones ya muestran demanda de cobertura ante una apreciación adicional, coherente con la expectativa de suba del Banco de Japón, aunque el posicionamiento en futuros todavía corre al revés —los especuladores ampliaron su apuesta bajista sobre el yen esta semana. Esto no cambia la tesis de fondo; sí valdría revisar la posición si el BOJ posterga el hike y esa apuesta bajista queda del lado equivocado. El dólar, contra la canasta amplia, no muestra tendencia clara todavía.
Argentina. El riesgo país volvió a acercarse a los 500 puntos y las acciones locales llegaron a saltar hasta 5% en Wall Street esta semana, mientras el mercado sigue leyendo continuidad del programa más allá del recambio legislativo de octubre. Bonos soberanos y CDS acompañan esa misma compresión. Esto no cambia la tesis de fondo sobre la trayectoria fiscal; sí conviene revisar la posición si la volatilidad política de las próximas semanas corre más rápido que la compresión del riesgo país.
10. Conclusión
El mercado de esta semana no elige entre calma y estrés: muestra ambas cosas a la vez, en capas distintas. Por arriba, el crédito y la volatilidad siguen leyendo tranquilidad. Por abajo, cada vez menos acciones sostienen el índice, la tasa real ronda extremos que rara vez se sostienen, y el impulso de precio ya dio señales de agotamiento antes que el precio mismo. Ninguna capa invalida todavía a la otra. La historia de las próximas semanas depende de cuál termina imponiéndose, y las dos reuniones de bancos centrales que llegan en los próximos quince días son el lugar más directo para empezar a saberlo.
Las estrategias de inversión, cuando las hubiera, son análisis informativos y educativos que identifican asimetrías de mercado. No constituyen recomendaciones personalizadas ni asesoramiento financiero. Las opiniones son exclusivamente del autor y no representan posiciones de su empleador o instituciones afiliadas. Cada inversor tiene objetivos, horizontes y tolerancia distintos. Los lectores deben hacer su propia investigación y consultar con asesores calificados antes de implementar cualquier estrategia. Los mercados conllevan riesgos significativos, incluida posible pérdida total del capital invertido.
Este análisis se produce con asistencia de herramientas de inteligencia artificial sobre datos e inputs curados por el autor.
Excelente mapa. Gracias