

En 1 minuto
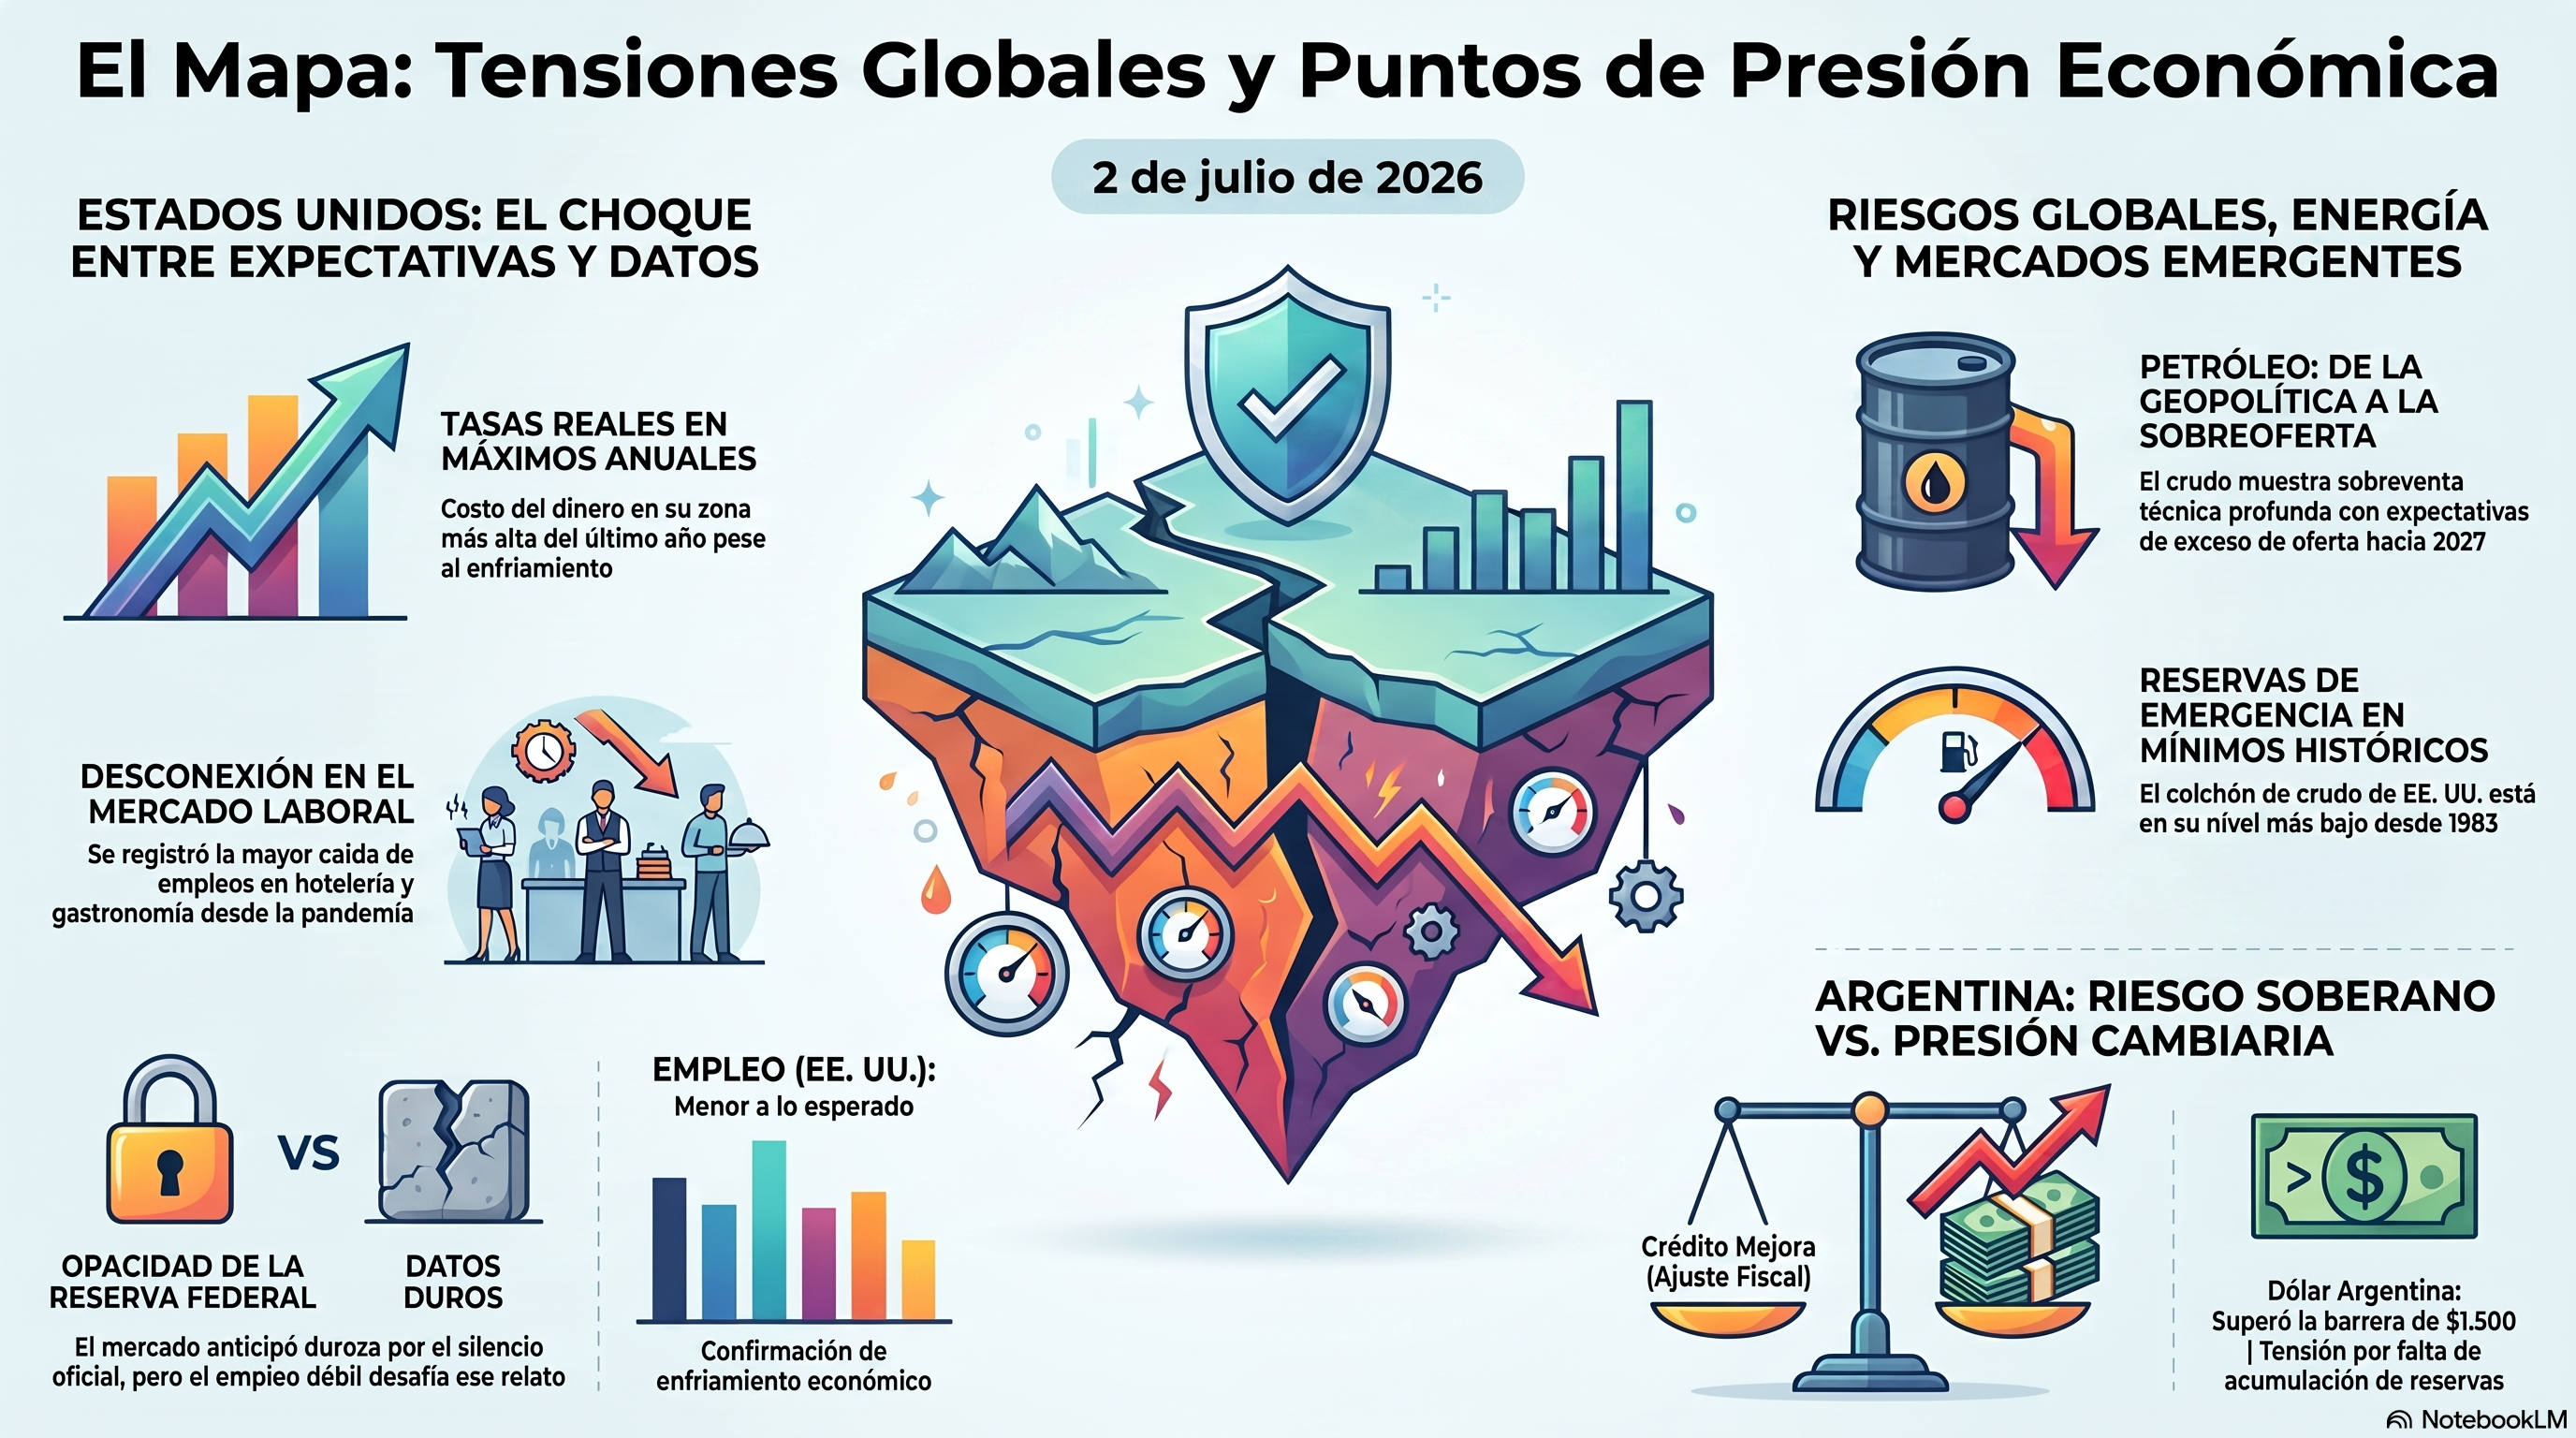
El jueves cierra el semestre con una pregunta abierta: ¿el mercado ya empujó demasiado el precio del dinero? Toda la semana el dólar y las tasas subieron sobre la idea de una Reserva Federal más dura bajo su nuevo presidente. Hoy el dato de empleo de junio en Estados Unidos salió flojo, justo cuando el propio banco central empezó a matizar el discurso. La combinación no es menor: llega con las tasas reales de largo plazo en la zona más alta del último año y el petróleo recién roto de su tendencia de fondo. Para Argentina, la semana cierra con el dólar acelerando y el riesgo soberano bajando al mismo tiempo, una tensión que va a definir julio. Este Mapa ordena esas piezas para el semestre que empieza.
1. El día en lenguaje llano
Todos los meses Estados Unidos publica dos números sobre el trabajo que deberían moverse juntos, y hoy se separaron. La cantidad de empleos nuevos fue mucho menor a la esperada, con la mayor caída de puestos en hotelería y gastronomía desde el arranque de la pandemia. La tasa de desempleo, en cambio, bajó. En un mundo normal, menos empleos nuevos debería significar más desempleo, no menos. La explicación no es una buena noticia: bajó porque menos gente está buscando trabajo, no porque haya más trabajo disponible. Es como si en un aula bajara el porcentaje de ausentes no porque los chicos volvieran a clase, sino porque varios se dieron de baja: el número mejora, pero lo que describe es peor. El mercado lo leyó así apenas salió el dato: las tasas de interés y el dólar cedieron, señal de que los inversores temen que la economía se enfría más rápido de lo que el propio banco central viene reconociendo en público.
2. La idea de la semana
Todo el semestre el mercado corrió detrás del mismo relato: un banco central más duro, un dólar firme, un costo del dinero cada vez más alto, mientras el resto de la economía —empleo, industria, energía— mostraba grietas por debajo. La historia de esta semana no es que la Reserva Federal se ablandó porque quiso. Es que el mercado la empujó a mostrar, con datos reales, si podía sostener esa dureza que venía anunciando solo con gestos y silencios, y hoy llegó el primer dato duro que la pone a prueba en serio. No alcanza un solo informe de empleo para declarar un cambio de rumbo, pero sí para preguntarse si la apuesta que se armó estas últimas semanas, con mucha convicción y relativamente poca evidencia, tiene el sustento que el precio le está asignando. Esa es la tensión que atraviesa todo lo demás: un mercado que ya cobró por adelantado un endurecimiento que la propia economía todavía no terminó de confirmar.
3. El mercado está calmo por fuera, pero no tanto por dentro
Mirado por el lado más visible, el humor del mercado parece tranquilo: la medida más popular de nerviosismo bursátil cedió con fuerza esta semana y está bien por debajo de su propio promedio de los últimos doce meses. Los spreads de crédito corporativo y el sobreprecio que pagan los bonos emergentes frente al Tesoro americano también están cerca de su nivel más comprimido del año: nadie exige mucha prima por riesgo de crédito. La suba bursátil, además, no la explican solo un puñado de acciones: la mayoría de los sectores del índice estadounidense terminó la semana en verde, no únicamente los ligados a inteligencia artificial. Pero hay una grieta debajo de esa calma: el costo de asegurarse contra una caída fuerte y repentina está cerca de su nivel más alto del año, justo cuando la volatilidad del día a día luce contenida —más gente comprando paraguas que en cualquier otro momento del año. Y detrás de eso, la tasa de interés real está en su nivel más alto de los últimos doce meses. Ese es el dato que más pesa: el mercado no está tan barato de fondo como parece por la superficie.
4. Por qué el mercado llegó a este punto
La pieza que explica esa combinación —calma superficial, nerviosismo de fondo, dinero caro— tiene nombre propio: el estilo de comunicación del nuevo presidente de la Reserva Federal. En vez de explicar paso a paso cómo lee los datos, como hacía su antecesor, optó por decir mucho menos y dejar que el mercado arme su propia lectura. Esa opacidad no es un detalle de estilo: cuando un banco central deja de explicar su función de reacción, el mercado tiende a completar el vacío con la lectura más dura disponible, sobre todo viniendo de un discurso que priorizó la estabilidad de precios por sobre el empleo. Así se fue armando una apuesta cada vez más agresiva a nuevas subas, que empujó las tasas reales a su techo del año y sostuvo un dólar en máximos de más de un año, mirando sobre todo la inflación y muy poco el otro lado del mandato. El dato de empleo de hoy es el primero que obliga a mirar ese otro lado, justo cuando el propio presidente empezó, apenas ayer, a matizar el tono. Todavía no es un giro confirmado: es el primer choque entre un precio ya estirado y una economía con señales de cansancio.
5. El petróleo ya no es una historia de guerra, es una historia de sobra
Durante meses el crudo cotizó la guerra en Medio Oriente. Esa historia terminó, y ahora el mercado digiere la que viene después: un mundo con más petróleo del que hace falta. El crudo está en uno de los niveles de sobreventa técnica más profundos del año, muy por debajo tanto de su promedio de corto como de largo plazo, tras una caída trimestral de las más fuertes desde la pandemia. La explicación combina la reapertura del paso marítimo que Irán había amenazado con cerrar, el avance de las conversaciones con Washington, y un consenso cada vez más extendido entre los grandes bancos de que la oferta va a superar a la demanda hacia 2027. La contracara es que el colchón de emergencia con el que Estados Unidos podría amortiguar un nuevo shock está en su nivel más bajo desde 1983: cualquier sorpresa podría revertir esta baja de golpe, no de manera gradual. Para la Argentina productora, la buena noticia es que los pozos de Vaca Muerta siguen siendo rentables muy por debajo de los precios actuales; el campo convencional, con costos más rígidos, es el que más sufre el ajuste.
6. Argentina: el riesgo baja, pero el dólar corre más rápido
Esta semana el dólar oficial superó la barrera de los mil quinientos pesos por primera vez en ocho meses, y el paralelo subió en la misma dirección, mientras el Banco Central contuvo la escalada vendiendo letras y contratos futuros en vez de vender dólares de sus reservas de forma directa. Al mismo tiempo, el riesgo país y el seguro contra default de la deuda argentina bajaron en la semana, no subieron. Esa es la tensión del momento local: el mercado de crédito soberano lee mejora, mientras el cambiario lee presión. Conviven porque responden a cosas distintas. El crédito soberano mira la foto de mediano plazo: un ajuste fiscal que sigue en pie y una intención declarada de reformar el banco central. El dólar mira la caja diaria: la recaudación tributaria cayó en términos reales el mes pasado, la autoridad monetaria compra montos menores a los que necesitaría para acumular reservas genuinas, y julio trae aumentos estacionales que presionan la demanda de cobertura. Defender el tipo de cambio con instrumentos financieros en vez de con reservas propias funciona mientras dure la paciencia del mercado, pero no es lo mismo que tener poder de fuego real antes del pago de deuda de mediados de mes.
7. Qué puede cambiar este mapa
La lectura central de este Mapa es que el mercado ya cobró por adelantado una dureza monetaria que la economía real recién empezó a cuestionar, y que ese cuestionamiento puede seguir aflojando el precio del dinero en las próximas semanas si los datos acompañan. Para confirmarse hace falta más que un solo informe: nuevas señales de enfriamiento laboral —vacantes, pedidos de seguro de desempleo, el próximo informe mensual— sostenidas en el tiempo, y que el banco central acompañe ese diagnóstico con algo más que un comentario aislado. La invalidación llega si aparecen al menos dos señales contrarias: una inflación que sorprenda al alza y reabra el argumento duro, o una nueva ronda de discursos que borre el matiz dovish de esta semana. El petróleo agrega un invalidador propio: si la tregua con Irán se rompe con las reservas de emergencia en mínimos históricos, la prima de riesgo geopolítico puede volver de un día para el otro.
Señales a monitorear
Macro y mercados
Los próximos datos de empleo y vacantes son el termómetro directo de la tesis: dos lecturas más de enfriamiento la confirman, un rebote fuerte la rompe.
Las tasas reales siguen en el techo de su rango anual; si no ceden pese a datos flojos, señal de que el mercado todavía no le cree al giro dovish.
El petróleo quedó muy sobrevendido; con las reservas de emergencia en mínimos de cuatro décadas, una reactivación de la tensión en el estrecho sería el catalizador más rápido para revertir esta calma.
Política
Cuánto se repite —o se desdice— en próximos discursos el matiz sobre riesgos inflacionarios de esta semana va a definir si el mercado le cree al giro o lo trata como ruido.
La revisión del acuerdo comercial norteamericano sigue abierta tras vencer el plazo original; sin avance formal, sigue siendo ruido de fondo, algo que cambiaría con una señal concreta de ruptura.
Geopolítica
La ventana de mayor riesgo sobre Taiwán se estira hacia 2028, coincidiendo con el calendario electoral de la isla; condiciona la prima de riesgo sobre semiconductores fuera de ese país.
La discusión sobre liberar activos venezolanos congelados para la reconstrucción post-terremoto podría sentar un precedente que otros países sancionados observarían de cerca, con implicancia sobre los activos rusos congelados en Europa.
Consecuencias para los mercados
Bonos. El sesgo favorece a la duración larga mientras los datos de empleo confirmen enfriamiento, con las tasas reales en niveles poco compatibles con una economía perdiendo tracción. El riesgo es que la Fed no valide ese pricing tan rápido como lo hizo hoy el mercado: conviene esperar cierta digestión antes de asumir que el giro ya es definitivo.
Acciones. El sostenimiento del índice depende de que la amplitud actual —la mayoría de los sectores participando, no solo inteligencia artificial— se mantenga. La concentración de ganancias esperadas en un puñado de nombres tecnológicos sigue siendo el punto más frágil, y una sorpresa negativa ahí pesaría desproporcionadamente más que sobre el resto del mercado.
Commodities. El petróleo mantiene sesgo bajista de fondo mientras domine la expectativa de exceso de oferta, pero las reservas de emergencia en mínimos históricos y una tregua todavía frágil lo vuelven vulnerable a una reversión brusca. El oro, que ya perdió su piso de mediano plazo, necesitaría que las tasas reales empiecen a ceder para recuperar tracción.
Monedas. El dólar viene de máximos de más de un año y muestra sesgo a ceder terreno si el mercado laboral sigue confirmando el enfriamiento, aunque apostar de entrada a un giro dovish sostenido sigue siendo exigente mientras la inflación esperada no acompañe. El yen sigue siendo el punto más frágil del cuadro cambiario global, en mínimos de cuarenta años y sin coordinación todavía para una intervención efectiva.
Argentina. El sesgo de corto plazo sigue siendo de presión cambiaria mientras la acumulación de reservas propias no mejore, con un riesgo soberano que baja más por inercia y expectativa de reformas que por una mejora de fondo en la caja diaria. Esa brecha entre el mercado de crédito y el cambiario probablemente se resuelva antes del vencimiento de deuda de mediados de julio.
Conclusión
La semana deja una sola tensión de fondo, repetida en distintas escalas: precios que ya cobraron por adelantado una dureza —monetaria en Estados Unidos, cambiaria en Argentina, geopolítica en el petróleo— que la realidad recién empieza a poner a prueba. El dato de empleo de hoy no cierra esas discusiones, las abre. Julio va a mostrar si el mercado tenía razón en anticiparse o si corrige el rumbo con la misma velocidad con la que lo armó.
Extraordinario análisis, habitual para nuestra suerte
el 1 alberto como siempre!!! muy bueno