

1. El día en lenguaje llano
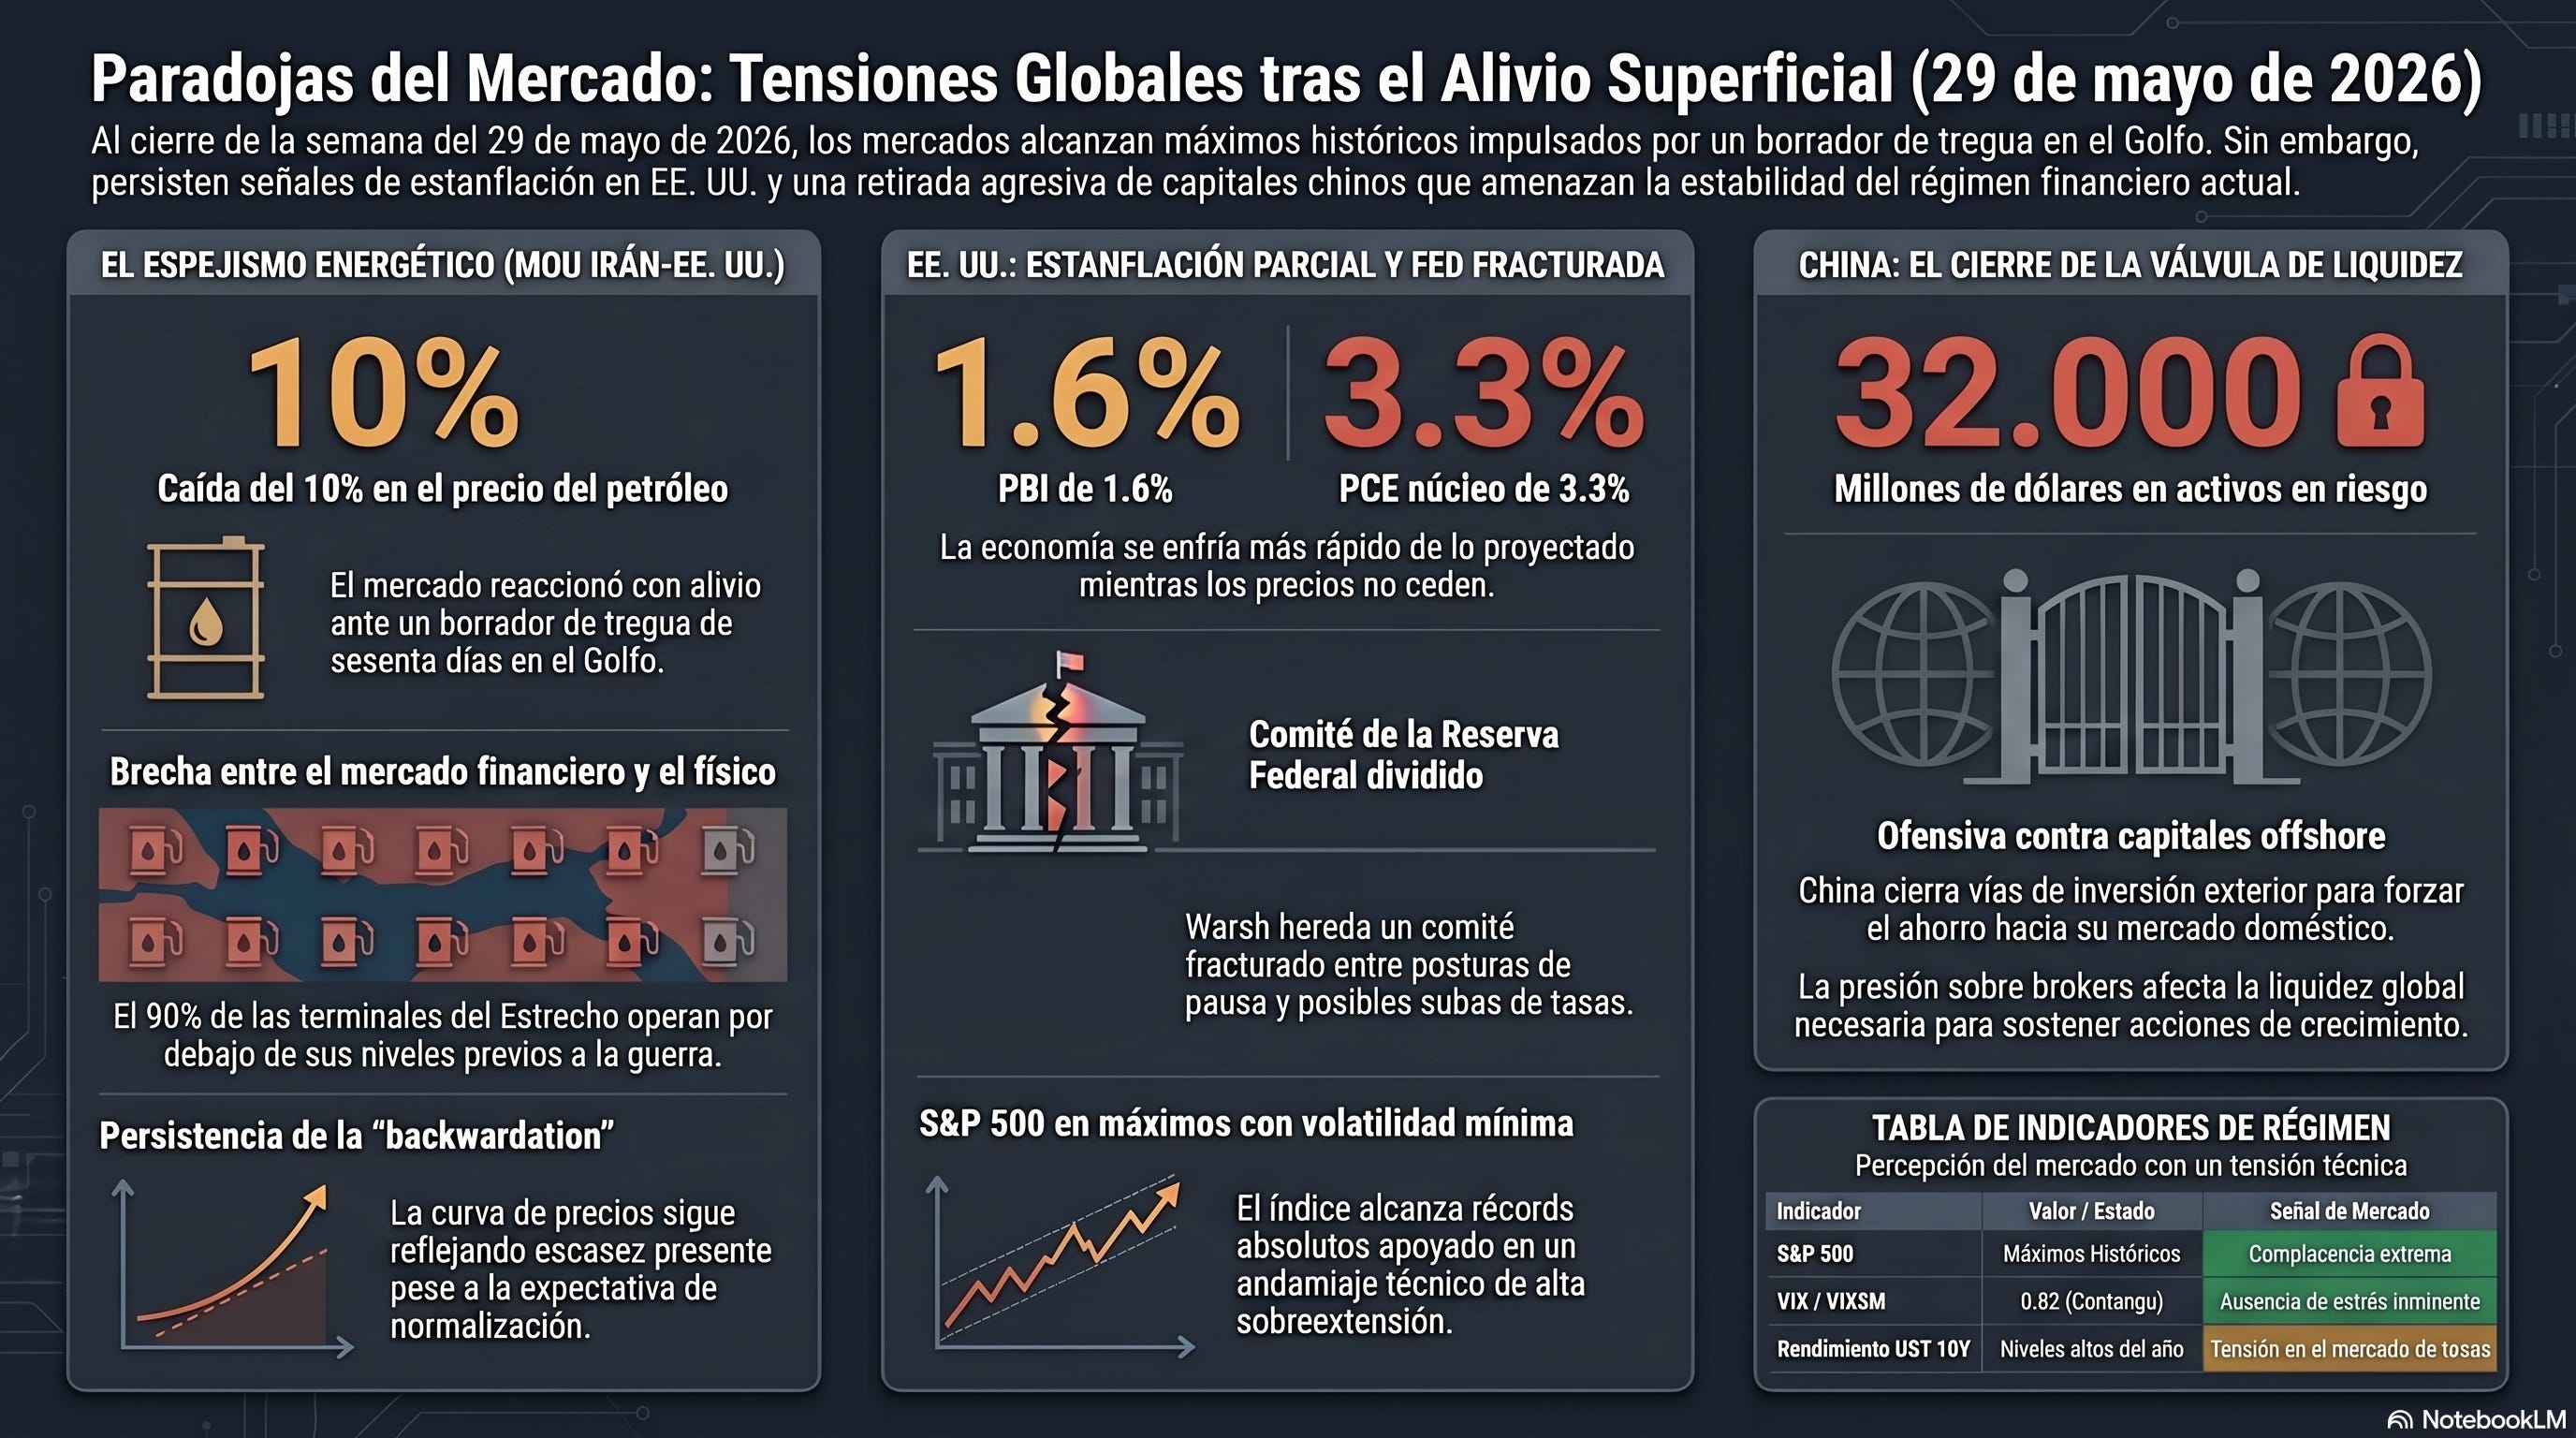
La semana termina con una paradoja: el precio del petróleo cayó con fuerza —cerca de un diez por ciento en cinco días— precisamente porque parece que la crisis del estrecho que lo había disparado está llegando a su fin. Washington y Teherán habrían acordado un borrador de tregua que reabriría el paso marítimo del Golfo por sesenta días, y el mercado lo tomó como señal de alivio energético.
Al mismo tiempo, los datos de la economía norteamericana mostraron algo incómodo: la actividad crece menos de lo esperado y los precios siguen más altos de lo que el banco central desea.
Y en China, el gobierno lanzó su operación más agresiva en décadas contra los ciudadanos que invierten en mercados financieros del exterior, cerrando una válvula de salida del ahorro chino que alimentaba plazas como Hong Kong. Ninguno de estos tres hechos es, por sí solo, definitivo. Pero los tres juntos dibujan una semana en la que el alivio en la superficie oculta una acumulación de tensiones que el mercado no está procesando con la misma velocidad.
📍 El 3 de junio comienza una nueva etapa para El Mapa. Durante las primeras semanas, la suscripción tendrá un precio de USD 25 mensuales (o USD 250 anuales) para los nuevos suscriptores. Quienes han venido apoyando esta plataforma a través de Pledge Support lo recibirán sin cargo adicional, al igual que quienes lo han hecho como Founding Members.
2. Resumen Ejecutivo
La semana cierra con el mercado accionario en máximos históricos y la volatilidad en zona de complacencia, pero la lectura de régimen que esa foto transmite es incompleta de maneras que importan. El crudo cede con fuerza —la mayor corrección semanal desde el inicio del conflicto— sobre la expectativa de un MOU con Irán que el análisis satelital contradice: el noventa por ciento de las instalaciones del Golfo siguen operando por debajo de sus niveles previos a la guerra, y la normalización del flujo físico tardará semanas o meses, no días.
El PBI del primer trimestre fue revisado a la baja al mismo tiempo que el PCE se mantiene por encima de lo que la Fed considera aceptable —datos que describen el escenario de estanflación parcial que el mercado sigue sin querer procesar como base—. Warsh hereda un comité fracturado entre Kashkari y Musalem, y su primer FOMC llegará con una economía más fría y precios más altos de lo que el consenso proyectó en enero.
La campaña china contra los capitales offshore cierra el cuadro: retira al inversor privado chino de los mercados globales en el momento en que más se necesita esa liquidez para sostener los múltiplos actuales en acciones de crecimiento. El mercado está comprando el alivio del titular. El Mapa cierra la semana monitoreando lo que ese titular no resuelve.
3. Régimen de mercado: máximos con andamiaje visible
El S&P 500 cierra la semana en máximos históricos absolutos con una estructura técnica que no puede sostenerse por inercia mucho más tiempo. El rally acumula señales de sobreextensión sin corrección de fondo. La volatilidad permanece comprimida en zona de mínimos del año. Y sin embargo, los instrumentos que deberían confirmar el régimen de riesgo apetecible no lo hacen.
S&P 500 en máximos históricos, con la volatilidad en mínimos del año y el crédito corporativo con spreads en niveles no vistos desde principios de ciclo
VIX/VIX3M en 0.82: curva en contango normal, sin señal de estrés inminente —pero los especuladores del mercado de volatilidad están masivamente cortos, una posición que se deshace con rapidez cuando aparece un catalizador
UST 10Y en niveles altos del año, con momentum técnico ascendente aún sostenido —el mercado de tasas no está leyendo la misma calma que el de acciones
Crudo en corrección pronunciada pero con backwardation —diferencial positivo entre precio spot y precio a futuro— que sigue reflejando escasez presente, no resoluci de largo plazo
MOVE en zona media-baja del año: la volatilidad de tasas comprimida junto con una Fed dividida es la incoherencia estructural de la semana
El régimen es carry-led en la superficie —spreads tight, vol baja, equities en máximos— pero el andamiaje se sostiene sobre tres supuestos que el día tensiona simultáneamente: que el alivio de Hormuz es duradero, que la Fed no sube, y que China no retira liquidez de los mercados globales de forma abrupta. Los tres están en duda al cierre del viernes. El cierre del régimen semanal no es ruptura, pero es el primero en que los tres pilares muestran fisuras al mismo tiempo.
4. El MOU iraní y la diferencia entre el papel y el físico
El acuerdo preliminar con Irán mueve el crudo más de lo que justifica la evidencia operativa disponible, y esa brecha es el dato relevante de la semana.
El análisis satelital del Golfo muestra que el noventa por ciento de las terminales dentro del Estrecho operan por debajo de sus niveles previos a la guerra, con caídas promedio de más de treinta puntos porcentuales en actividad
Ras Tanura —la principal refinería de Arabia Saudita— sigue sin recuperar su nivel operativo casi tres meses después del inicio del conflicto
El MOU no resuelve ninguna de las críticas que Trump usó en 2018 para retirarse del JCPOA: deja el archivo nuclear, los misiles y los proxies para conversaciones posteriores
Las reservas estratégicas globales siguen funcionando como amortiguador pero podrían agotarse hacia julio si el flujo físico no se normaliza
Los precios de la gasolina en EE.UU. promedian niveles políticamente sensibles, lo que le da a Teherán una palanca de negociación que no tenía en 2015
El mercado le está poniendo precio a una normalización que el sistema físico no puede ejecutar en el plazo que el precio del crudo asume. La backwardation que sostiene la curva —el frente cotizando muy por encima del largo— es la evidencia de que el mercado de físico no comparte el optimismo del financiero. Cuando esa brecha se cierre, lo hará en una dirección que el posicionamiento actual no está preparado para absorber: los especuladores llegaron al viernes con una posición larga en WTI ampliada sobre la semana, justo antes de que el alivio narrativo del MOU se pruebe contra la realidad operativa del Golfo.
5. Fed: estanflación parcial, comité fracturado
El PBI del primer trimestre revisado al 1.6% con el PCE núcleo en 3.3% es la configuración macro que la Fed menos quería heredar con un cambio de liderazgo: la economía se enfría más rápido de lo proyectado mientras los precios no terminan de ceder.
Kashkari: prematuro concluir que se necesitan subas, sigue en modo de espera
Musalem: no descarta una suba si la desinflación no aparece en uno o dos trimestres; la productividad de la IA no puede usarse como argumento para diferir el ajuste
Williams: el impacto de la IA sobre la tasa neutral es incierto en dirección y magnitud
El debate sobre el balance de la Fed se suma: Warsh orientaría la reinversión hacia el tramo corto, lo que retira al sistema como comprador estructural del tramo largo justamente cuando el Tesoro emite a plazos más largos para gestionar su propio perfil de deuda
Lo que Warsh hereda no es un comité unificado con una tesis clara: es tres voces distintas sobre el mismo dato, en un contexto donde la curva ya está incorporando el riesgo institucional antes de que el primer FOMC se reúna. El mercado descuenta pausa indefinida. Lo que el día describe es un comité donde la pausa indefinida requiere que el dato colabore —y el PCE de abril, con el ingreso real disponible cayendo por tercer mes consecutivo, no colabora. El empinamiento bajista —escenario en que el tramo largo de la curva sube más rápido que el corto, típico cuando la inflación se desancla— no es el escenario base, pero es el escenario de cola que más ha ganado probabilidad en la semana.
6. China: cierre de la válvula global
La campaña coordinada contra los capitales offshore chinos es simultáneamente una respuesta fiscal de corto plazo y una señal estructural de largo plazo, y su impacto sobre los mercados globales todavía no está en precio.
Nueve organismos coordinaron la acción contra Futu, Tiger Brokers y Long Bridge; Citic Securities estima hasta treinta y dos mil millones de dólares en activos en riesgo en Hong Kong
La raíz es fiscal: los ingresos municipales por venta de terrenos cayeron el cuarenta y ocho por ciento en cinco años; el ahorro privado de alta renta es la nueva base imponible
Las cuotas del programa QDII —el canal oficial de inversión extranjera— cubren una fracción mínima del ahorro doméstico; la campaña elimina ahora las vías paralelas más populares
El inversor chino forzado a regresar al mercado doméstico no es neutral para los mercados de acciones globales: es un comprador marginal que se retira
Hong Kong pierde su función como puerta de entrada del capital chino al mundo en el momento en que más necesita esa liquidez para sostener los IPOs que le dan relevancia. Para los mercados globales, el impacto no es inmediato pero es direccional: la recomposición de flujos desde activos de riesgo globales hacia el mercado chino doméstico, en las próximas semanas, presiona a la baja sobre una clase de activo —acciones de crecimiento globales— que cotiza en zona de sobreextensión técnica. La simultaneidad no es accidental: el régimen chino está cerrando la válvula en un momento de máxima complacencia global.
7. Señales a monitorear
Macro / mercados
Si el crudo recupera terreno en los próximos días a pesar del MOU firmado, es la señal de que el mercado físico está rechazando el optimismo del financiero y la backwardation se amplía: la tesis de “normalización energética rápida” se rompe y el régimen de inflación persiste más allá del tercer trimestre
Si Warsh anuncia en el primer FOMC un cambio en la política de reinversión hacia el tramo corto, sin subir la tasa de política, el tramo largo sube por riesgo institucional solo y el empinamiento bajista se convierte en escenario base; los spreads corporativos, actualmente en mínimos, no sobreviven ese movimiento sin ajuste
Política
Si la aprobación del MOU con Irán genera presión interna sobre Trump por parte del ala republicana que lo critica por acercarse al JCPOA, la respuesta probable es escalada en otro teatro para reafirmar postura de fuerza: el riesgo geopolítico se desplaza, no se resuelve
Si el volumen de IPOs en Hong Kong cae en las próximas semanas, confirma que la campaña china ya está retirando liquidez del canal y el impacto sobre los mercados regionales se acelera
Geopolítica
Si las instalaciones del Golfo no recuperan actividad operativa normal en las próximas dos o tres semanas a pesar del MOU, el mercado deberá revisar el plazo de normalización del suministro y el alivio energético que está incorporando en precio se revierte: el shock de oferta no se disipó con el cese del fuego
8. Consecuencias
Bonos y tasas: la curva en zona alta del año con MOVE comprimido y Fed fracturada es asimetría de duración corta. El riesgo no es que la Fed suba la semana que viene; es que el debate sobre el balance y la persistencia del PCE le den razón a Musalem antes de fin de año. El tramo largo tiene más para perder que para ganar desde estos niveles.
Acciones: el S&P en máximos históricos absolutos con RSI en sobreextensión y la base especulativa —S&P e-mini neto short— apunta a un mercado donde el rally es llevado por el dinero real sin convicción de los especuladores. El primer catalizador negativo no encuentra amortiguación de este lado del libro.
Commodities: la backwardation en crudo mantiene la prima de escasez presente. El alivio del MOU es real en la curva larga pero no en el físico. Oro en corrección técnica —RSI en sobreventa, caída semanal— pero sin quiebre de tesis: la demanda defensiva que la sube convive con el dollar strength. Gas natural es el activo de la semana: sube en un contexto de caída energética generalizada, confirmando que la demanda de calefacción y la producción doméstica están respondiendo a incentivos distintos al crudo.
FX: DXY con momentum activo y en zona de sobrecompra técnica —corrección posible pero no inminente—. El yen ampliamente corto por los especuladores en semana de datos mixtos es la posición más expuesta a un giro abrupto si el régimen de carry se interrumpe. MXN y BRL relativamente estables a pesar del contexto EM; la exposición al TMEC y la revisión de crecimiento de Banxico al 1.1% son los riesgos de la semana siguiente.
Temático: Argentina cierra la semana con el riesgo país por debajo de quinientos puntos y la racha de compras del BCRA en territorio histórico. La diferencia con el EM amplio es estructural en este momento: el ciclo argentino está en fase de acumulación mientras el EM global enfrenta salida de flujos desde China. El RIGI acumulando adhesiones —petróleo convencional incluido— es la señal de que el capital de largo plazo está llegando antes de que llegue el soberano.
9. Conclusión
La semana termina con la narrativa de alivio energético en el centro del mercado, y el Mapa cierra el viernes con la misma tesis que abrió el lunes: la brecha entre lo que el papel descuenta y lo que el sistema físico puede entregar no se cerró con el MOU; se postergó. El crudo cayó diez por ciento sobre la expectativa de una firma que todavía no ocurrió, y cuya ejecución operativa —según la evidencia satelital— tardará semanas en materializarse. Al mismo tiempo, la economía norteamericana entregó la configuración que más complica a la Fed: menor crecimiento, mayor inflación, y un comité sin consenso sobre qué hacer con esa combinación. Y China eligió este momento —de máxima complacencia global, con los especuladores cortos en volatilidad y los spreads en mínimos de ciclo— para cerrar el canal de salida del ahorro privado de alta renta hacia los mercados del mundo.
Tres pilares del régimen carry-led bajo presión simultánea. Ninguno se rompió esta semana. Pero el mercado que cierra el viernes en máximos absolutos está descansando sobre supuestos que el tablero de la semana que viene va a examinar con más rigor del que la volatilidad actual sugiere.