

1. El día en lenguaje llano
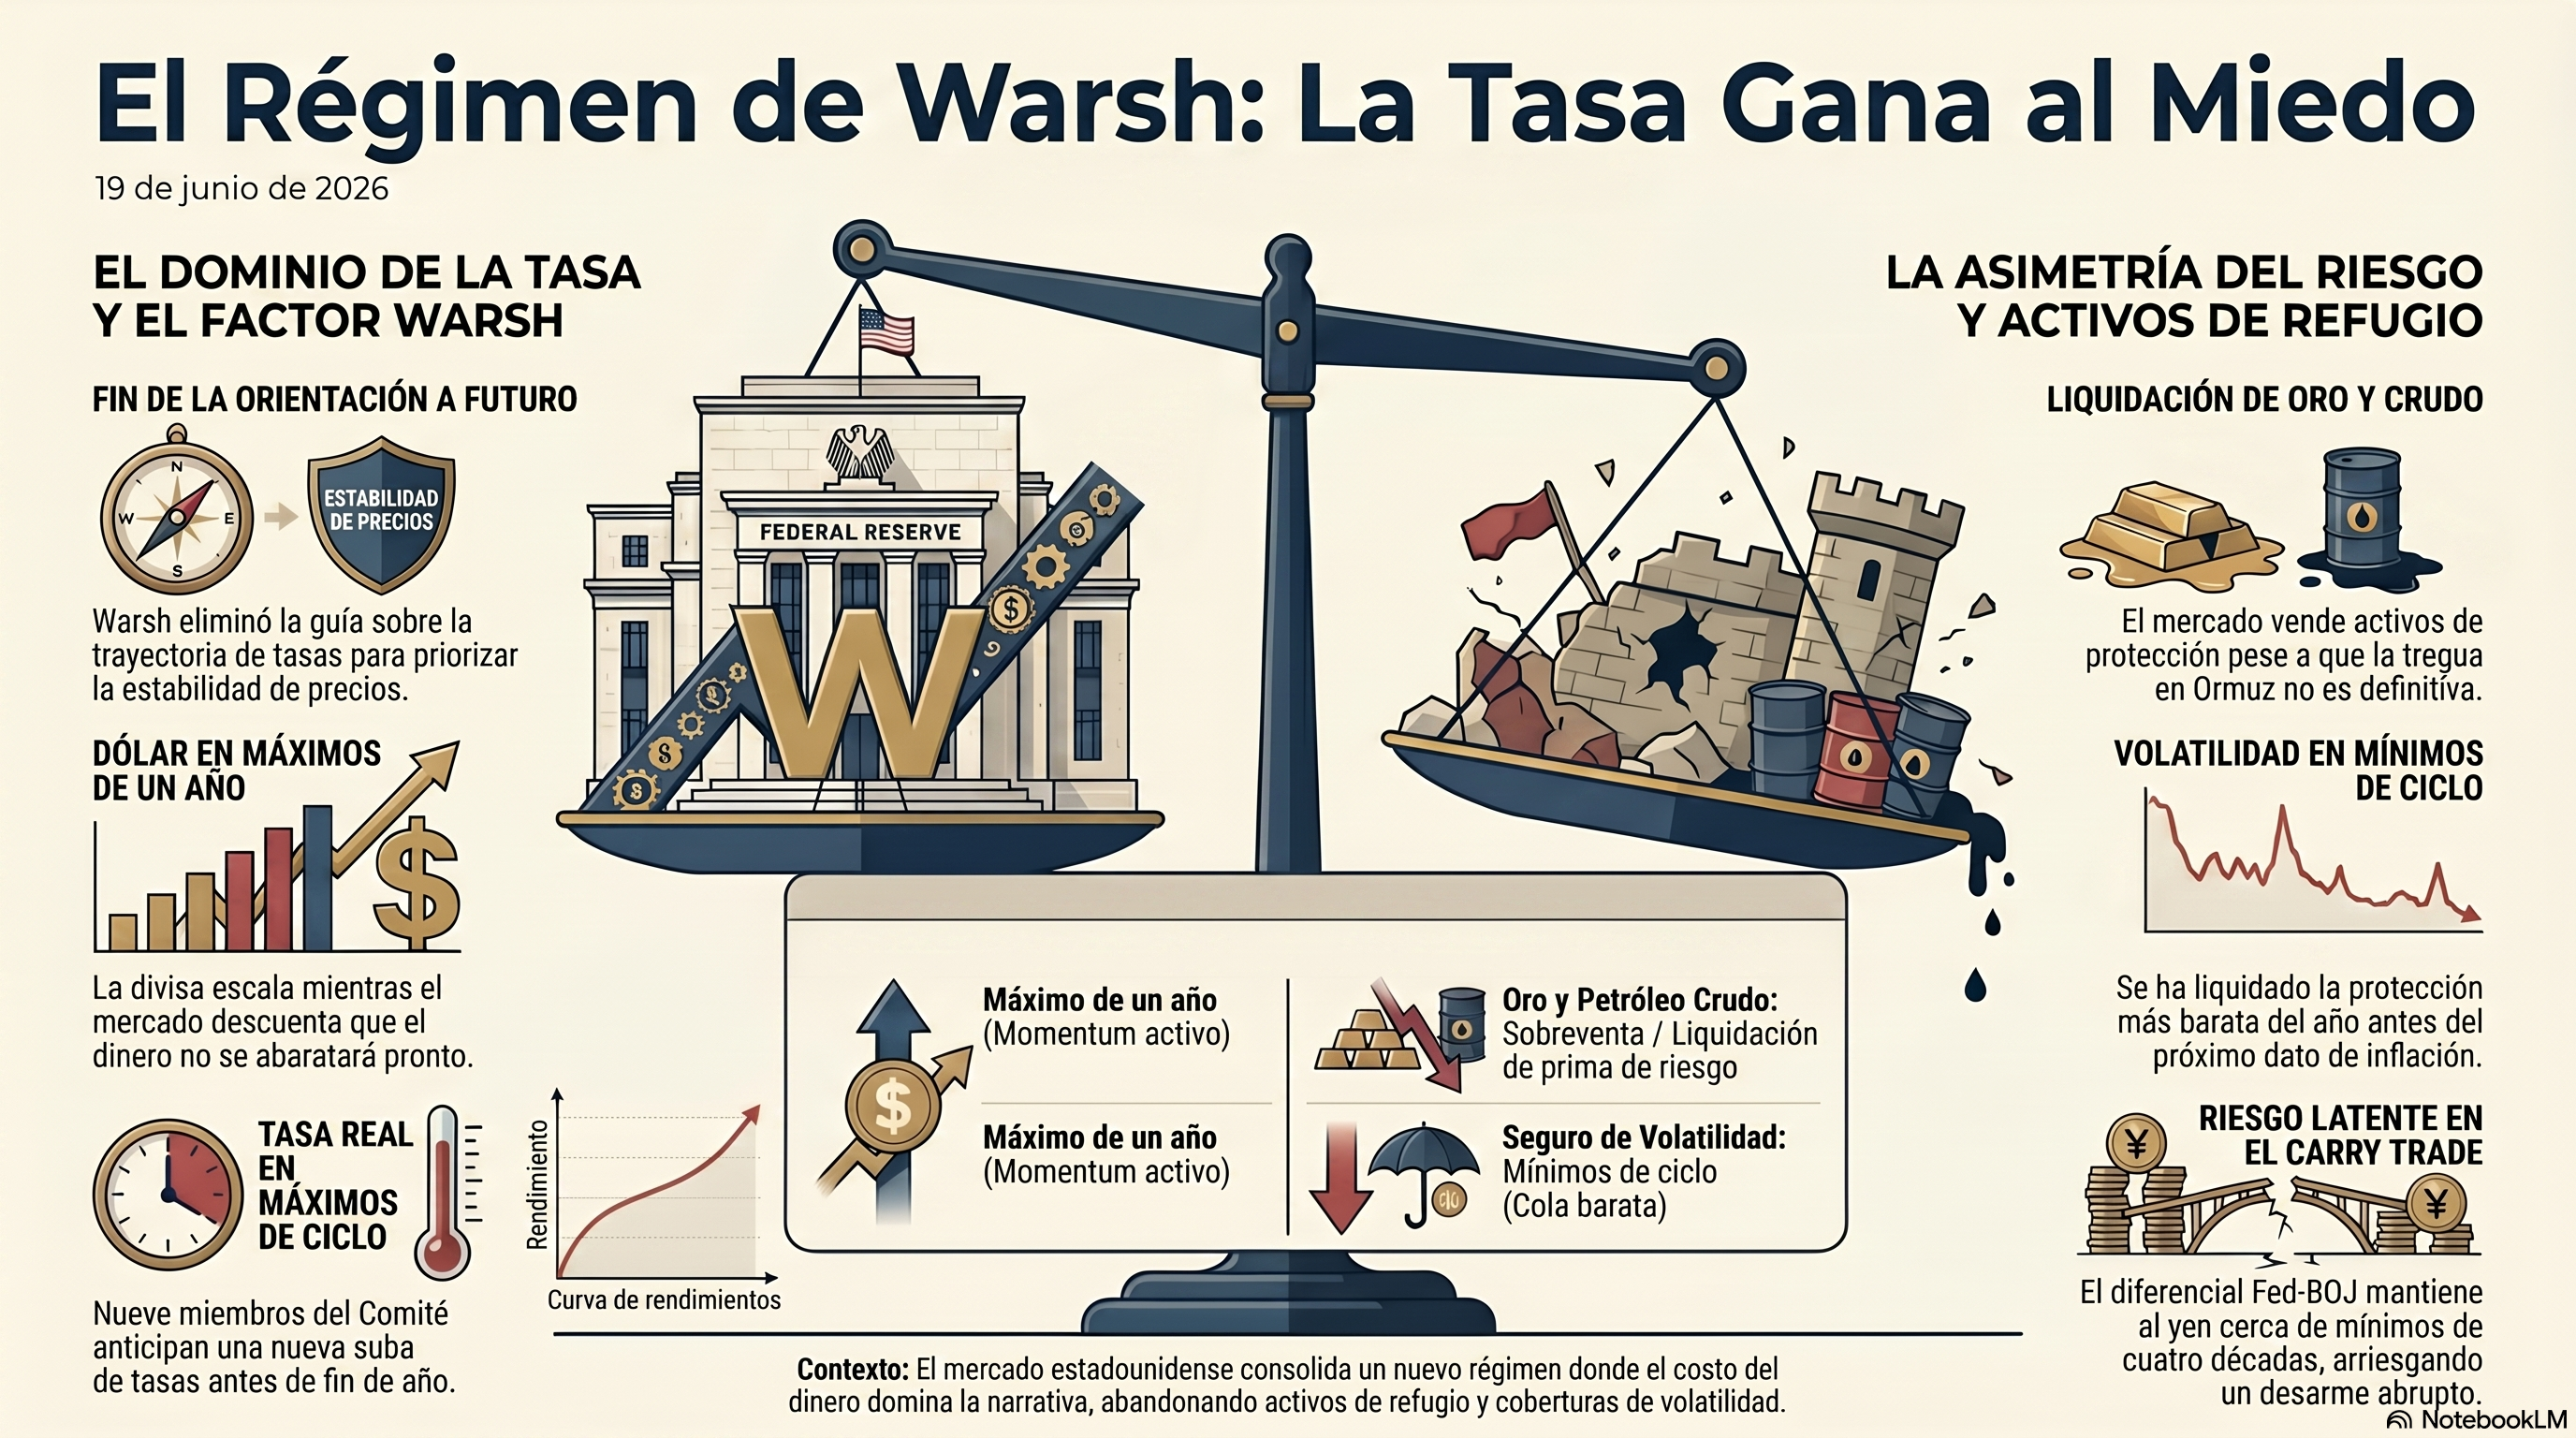
Estados Unidos tiene los mercados cerrados por un feriado, así que la señal del día viene de afuera. El dólar trepó a su nivel más alto en un año porque el nuevo jefe del banco central estadounidense dejó claro que no piensa abaratar el costo del dinero pronto. El petróleo sigue cayendo mientras los barcos vuelven a cruzar el estrecho que el conflicto había cerrado. Y el oro, que suele subir cuando hay miedo a la guerra, en cambio baja. El mercado decidió que lo que mueve los precios es el costo del dinero y no el miedo, y se desprendió justo de la protección que necesitaría si está equivocado. La semana cierra con una historia elegida; la duda es si sobrevive a una paz que nadie firmó y a un dato de inflación que llega la semana próxima.
2. Resumen Ejecutivo
La semana le dio su veredicto a la tasa. Warsh debutó eliminando la orientación a futuro (forward guidance) y dejando abierta una suba en julio; el consumo minorista duplicó al consenso; y la reapertura de Ormuz desarmó el argumento inflacionario por energía. La confirmación más limpia no es un número sino una postura: el dólar en máximos de un año y el oro abandonado mientras la geopolítica vuelve a tensarse. La tasa le ganó al miedo. Lo que no cierra es lo que hizo después: se amontonó en la conclusión de esa tesis y liquidó la protección más barata del año —volatilidad, oro, la cola de Ormuz— justo cuando el calendario y una tregua sin firmar piden tenerla.
📍 Si te gusta lo que estás leyendo, podés sumarte como suscriptor pago de El Mapa. Por el feriado de Juneteenth, hoy podés suscribirte por solo USD 15 mensuales o USD 150 anuales.
Muchas gracias.
3. Régimen de mercado: el mercado eligió la tasa y vendió el seguro
En la superficie el tablero está en calma: el dólar en tendencia, la volatilidad normal, el crédito en mínimos, las acciones en máximos. Nada grita estrés. Lo que no cuadra es lo que hizo con esa calma: cada instrumento que pagaría si la lectura falla está siendo vendido o ignorado.
El tramo corto y la tasa real en máximos de ciclo: el árbitro de la semana falló a favor del costo del dinero.
El récord de acciones sin confirmación del trasfondo: el avance lo sostienen pocos nombres.
El oro en sobreventa y el crudo aún más vendido, mientras la geopolítica vuelve a tensarse.
La cola más barata del año: el seguro de volatilidad en mínimos de semanas.
No es que el régimen haya girado. El mercado eligió la tasa por sobre el miedo y, a la vez, se sacó de encima el seguro contra haber elegido mal. Un mercado tan convencido de su lectura es el que peor absorbe una sorpresa.
4. Warsh: el árbitro falló, pero subió el precio de equivocarse
Warsh debutó haciendo lo que la semana necesitaba para cerrar la tesis de tasa alta: nada en el nivel, todo en el régimen. Mantuvo la tasa, pero eliminó la orientación a futuro —la guía sobre la trayectoria de tasas— y declaró que el Comité entregará estabilidad de precios.
Sin orientación a futuro, el mercado reacciona a los datos y no al banco central.
El dot plot proyecta una suba antes de fin de año; nueve miembros la anticipan.
Quitar la guía baja la sorpresa sobre el nivel de la tasa, pero sube de forma estructural la volatilidad de su trayectoria. El mercado se quedó con el nivel halcón y soltó la cobertura contra una trayectoria que ahora es más incierta.
5. El petróleo y el oro: la paz que nadie firmó
El mercado liquidó la prima de energía como si la tregua estuviera firmada, y no lo está. El crudo profundiza su caída con la normalización del tránsito por Ormuz; el oro se desploma por demanda china débil y el recorte de Goldman.
El crudo descontó la reapertura como permanente; Irán la convirtió en una renta por buque, no en una concesión.
El oro quedó sin demanda de refugio justo cuando vuelve el ruido geopolítico, una divergencia que rara vez sobrevive intacta.
La baja del crudo y del oro tiene una parte real —la tasa manda— y una parte prestada —una paz sin firmar—; la corrección sobrepasó lo que la tasa por sí sola justifica.
6. El yen y el carry: la cola de agosto que se vuelve a armar
La cara oculta del dólar en máximos es un yen cerca de mínimos de cuatro décadas, con el Banco de Japón paralizado por miedo a su propia salida: un giro halcón arriesga detonar un desarme del carry trade como el de agosto de 2024, más peligroso que la simple depreciación.
El diferencial de tasas Fed-BOJ ensancha el incentivo del carry y, con él, la cola de un desarme abrupto.
El corto en yen ya venía cargado antes del shock —dato anterior a Warsh y a Ormuz—, así que vale como contexto, no como foto de hoy.
El dólar largo contra yen corto es la expresión más rentable del régimen y la más amontonada: paga carry mientras funciona y liquida de golpe si se da vuelta. Nadie está descontando la cola de agosto; al contrario, la están vendiendo barata.
Señales a monitorear
Macro / mercados
Si la inflación de la semana próxima supera el consenso con Warsh en tolerancia cero, el mercado convalida julio y el carry de corto se desarma: la tesis se confirma, pero la posición corta de volatilidad queda mal parada.
Si sorprende a la baja y el mercado lee que Warsh no puede subir sin forzar una recesión, la tasa real deja de ser el driver dominante y el dólar se da vuelta: la lectura se rompe.
Política
Si el choque Trump-Senado por FISA llega a la resolución presupuestaria de septiembre, el riesgo fiscal estadounidense vuelve al primer plano antes de las legislativas.
Geopolítica
Si Irán demora las inspecciones del OIEA sobre el uranio enriquecido, la tregua se revela táctica y la prima de energía vendida esta semana vuelve: el crudo y el oro se dan vuelta.
Consecuencias
Bonos y tasas: La asimetría vive en la volatilidad de tasas, no en la dirección. Sin orientación a futuro, la vol de la trayectoria sube, pero el seguro cotiza en mínimos: convexidad en el tramo corto, opcionalidad sobre julio. Costo: theta mientras el dato no llega.
Acciones: Récord sin confirmación, con la tasa real apretando las valuaciones largas. La forma vive en la dispersión: flujo de caja real contra nombres sostenidos por revalorización. Costo: paga poco mientras el índice sube por pocos nombres.
Commodities: El crudo descontó Ormuz como permanente y el oro quedó sin refugio. La asimetría está en la cola vendida: convexidad larga en energía y oro contra una tregua no firmada. Costo: el oro sangra mientras la tasa real mande.
FX: El dólar en máximos es la expresión más limpia del régimen. La forma preferible es relativa —dólar contra el yen del BOJ trabado, antes que contra el euro—. Costo: el carry paga, pero acumula la cola de un desarme abrupto.
Temático: Argentina cerró con la Hidrovía adjudicada —la mayor privatización de la era Milei— y exportaciones récord, pero el MSCI sostuvo su diagnóstico sobre el cepo. La asimetría local sigue atada a la ventana de emisión externa para 2027: el riesgo país en mínimos descuenta continuidad, no la asegura.
Conclusión
La semana le dio la razón a la tasa: Warsh quitó la orientación a futuro y el dólar en máximos coronó la lectura. Pero tener razón sobre el régimen no es lo mismo que estar bien parado dentro de él. El mercado se amontonó en la conclusión y vendió el seguro —volatilidad, oro, la cola de Ormuz— justo cuando el calendario próximo y una paz que nadie firmó piden tenerlo. La forma que sobrevive al ruido no es direccional: es convexidad —porque el que acertó el régimen puede perder igual si vendió la protección que lo cubría.
📍 Si te gusta lo que estás leyendo, podés sumarte como suscriptor pago de El Mapa. Por el feriado de Juneteenth, hoy podés suscribirte por solo USD 15 mensuales o USD 150 anuales.
Muchas gracias.