

1. El día en lenguaje llano
El mercado amaneció comprando paz. La tregua —todavía frágil, con choques que siguen apareciendo— entre Estados Unidos e Irán bastó para que el petróleo y el oro cedieran, las acciones norteamericanas coquetearan con sus máximos y las bolsas europeas, las más castigadas por la guerra, encabezaran la suba.
El presidente recién llegado del banco central más importante del mundo enfrenta hoy una hilera de sus propios funcionarios que no comparten su diagnóstico, mientras un mercado de deuda que no termina de bajar le recuerda que la calma de la superficie no llega al tramo largo de la curva. Y el banco central europeo dijo en voz alta lo que el resto calla: que los inversores están subestimando a la vez el riesgo de la guerra y el de las cuentas públicas, y que la propia deuda estadounidense se ha vuelto una fuente de riesgo.
En Argentina, el día siguió siendo bueno para los activos, pero por debajo del precio empezaron a verse las grietas: el consumo volvió a caer, las importaciones se enfrían y las empresas en problemas se multiplican. Tres conversaciones distintas, un mismo hilo: nadie está pagando por el seguro que le correspondería.
📍 Si valorás este trabajo y querés ayudar a sostener un análisis independiente de mercados, economía y geopolítica, podés apoyar el proyecto vía Pledge Support.
2. Resumen Ejecutivo
El carry regime llega al miércoles intacto pero sostenido por la pierna equivocada: la que sube hoy no es la convicción, es el optimismo de tregua. Las acciones rozan máximos mientras los especuladores siguen netos cortos en el índice y, además, netos cortos en volatilidad —la posición que concentra todo el riesgo en una sola dirección—. Warsh enfrenta una jornada cargada de oradores de la Fed (Logan ya habló; Cook, Jefferson y Goolsbee por salir) y una subasta de cinco años, con el bono a diez en el techo de su rango anual y el short especulativo más grande de toda la curva agregándose justo ahí.
El crudo cae por la tregua, no por la oferta: la backwardation sigue intacta y el físico todavía no compra la paz. El BCE puso el dedo en la llaga —riesgo geopolítico y fiscal subestimado, mercado de Treasuries como fuente de inestabilidad—. Los tres vectores convergen en la misma variable, la credibilidad de la política monetaria y fiscal norteamericana, y ese riesgo no tiene precio completo.
3. Régimen de mercado: el carry que vive de la tregua
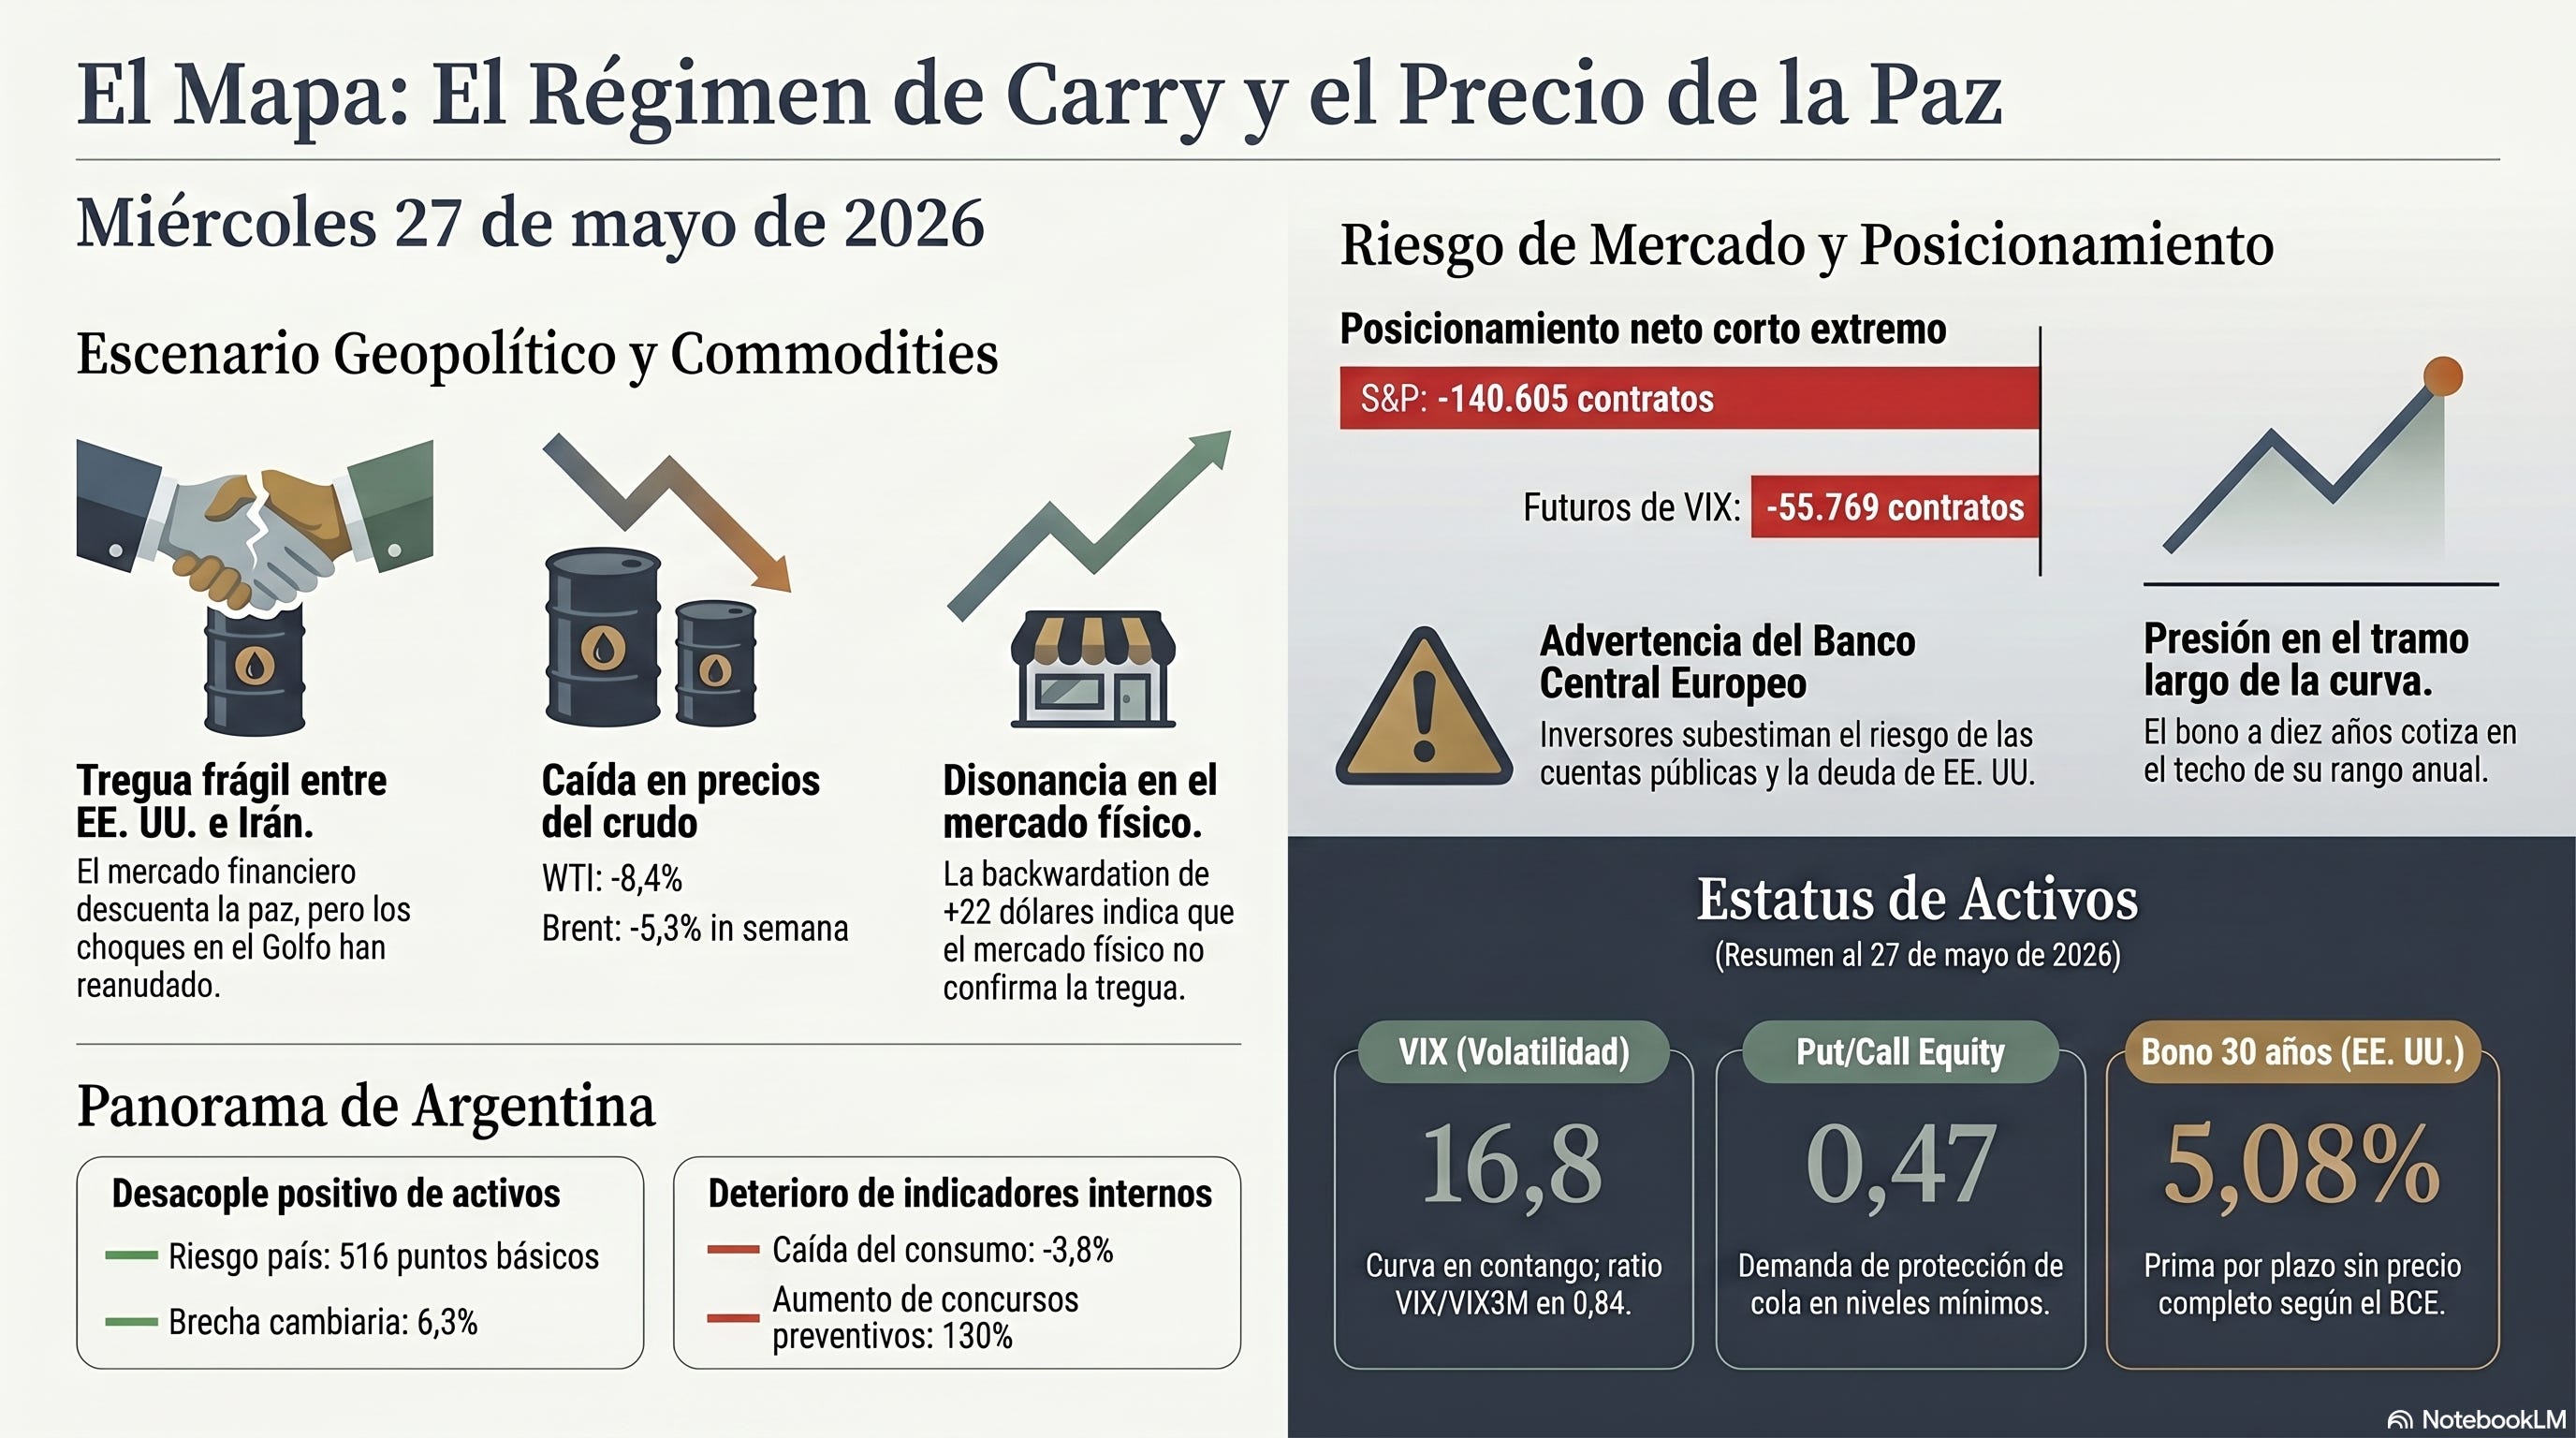
Las acciones sostienen el momentum —tendencia intacta, índices cerca de máximos— pero sin el respaldo del posicionamiento. Los especuladores siguen netos cortos en el S&P (-140.605 contratos, casi sin cambio en la semana) y ampliaron el corto en futuros de VIX (-55.769, sumando otros 6.800): cortos del índice y cortos del seguro al mismo tiempo. Es la combinación que produce un unwind correlacionado si se activa —si el índice gira, no hay cobertura que amortigüe y los cortos de vol corren todos para la misma puerta—. La demanda de protección de cola está en mínimos (Put/Call equity en 0,47) pero el SKEW sigue alto en 139: el mercado no compra seguro sistémico y, sin embargo, paga caro el de catástrofe. La señal de euforia ya está prendida en los tableros minoristas.
El bono a diez años cotiza pegado al techo de su rango de doce meses; la baja de hoy —apenas un par de puntos básicos por el optimismo de paz— es táctica, no estructural. El oro muestra la disonancia del ciclo: precio cerca de máximos pero perdiendo momentum, con una caída en la semana que no condice con el nivel. Los spreads de crédito de alto rendimiento siguen comprimidos (CDX HY en 308 puntos básicos, achicándose): el crédito no registra ninguno de los shocks de la semana. La volatilidad de equity duerme (VIX en 16,8, curva en contango con el ratio VIX/VIX3M en 0,84, por debajo del umbral que forzaría un cambio de régimen).
El carry sobrevive el miércoles. Pero hoy lo sostiene una tregua, no un fundamento. El precio de esa supervivencia sigue creciendo.
4. Warsh, una hilera de disidentes y una subasta
Warsh transita su primer tramo como chair en el peor momento para defender las premisas con las que se justificó: las expectativas de inflación de largo plazo no ceden y el ciclo de gasto en inteligencia artificial —el plan de USD 150.000 millones de Nvidia, el salto de incentivos de TSMC— sobrecalienta exactamente los sectores que él citaba como ancla desinflacionaria. Hoy el calendario lo expone: cuatro oradores de la Fed en un mismo día y una subasta de notas a cinco años a la tarde, que es el test directo del apetito por duración con el posicionamiento corto en su extremo.
Los datos del día dibujan la pinza: el empleo privado semanal se enfría (ADP en +35,75 mil, por debajo del previo), el consumo aguanta firme (Redbook en +9,0% interanual) y el crédito hipotecario se congela —solicitudes -8,5% en la semana, refinanciaciones colapsando con la tasa a treinta años en 6,65%—. Crecimiento que afloja en los márgenes sin que los precios acompañen la caída: la estanflación sincronizada que este Mapa viene nombrando como riesgo central.
La prima por plazo —la compensación extra que exigen los inversores por sostener deuda larga cuando la política monetaria se vuelve opaca— no tiene precio completo en el bono a treinta años, hoy en 5,08%. Y el BCE lo subrayó: el mercado de Treasuries es, él mismo, una fuente de riesgo. El mercado ya no puede descontar la función de reacción de la Fed como si fuera predecible, justo cuando su presidente discute con su propio comité.
5. La tregua que el mercado cobra antes de tiempo
El tape de hoy es, casi entero, una apuesta a la paz. El crudo cae (WTI -8,4% en la semana, Brent -5,3%), el oro retrocede, el dólar afloja en el intradía y las bolsas europeas suben porque el mercado todavía no tiene descontado del todo un acuerdo y empieza a hacerlo. Pero la tregua es, por ahora, de nombre: los choques en el Golfo reanudaron, y la backwardation del crudo —más de veinte dólares entre el precio inmediato y el de un año— dice que el mercado físico no compró la paz que el financiero ya está pagando. El riesgo no desapareció; se está institucionalizando mientras el precio lo da por resuelto.
El BCE puso números a la incomodidad: De Guindos advirtió que Washington arriesga gatillar una crisis financiera con la guerra y que los mercados subestiman tanto el riesgo geopolítico como el fiscal. Es la misma distribución que venimos mapeando, ahora nombrada por un banco central: la cola es más gorda de lo que el precio admite.
6. Argentina: el ancla aguanta, la base se desgasta
Los activos argentinos siguen desacoplados para bien: riesgo país en 516 puntos básicos (-11 en el día), Merval +4,7% en la semana (+6,2% medido en dólares), bonos firmes (GD30 en 86,9, GD41 +1,5%) y la brecha cambiaria en el nivel más estrecho en casi un año (6,3%, con el oficial lejos del techo de la banda). El Super RIGI enviado al Congreso —incentivos a proyectos de mil millones de dólares en IA, semiconductores y biotecnología— mete a la Argentina en el mismo ciclo de capex que mueve al mundo.
Pero por debajo del precio, la base se afina. El consumo volvió a caer (ventas de alimentos -3,8%), las importaciones se enfrían al ritmo más rápido del G20, los concursos preventivos crecen 130% y la imagen del Presidente erosiona. El FMI, tras la revisión, corrió el eje: el desafío ya no es sostener el superávit sino demostrar que el país puede volver a financiarse afuera y volver durable el equilibrio fiscal. El ancla del programa pasa de fiscal a externa y política. Para los bonos cortos y el equity esa pregunta no tiene precio; para el tramo largo, empieza a aparecer en el diferencial.
Señales a monitorear
Macro / mercados. Si los oradores de la Fed de hoy endurecen el tono y la subasta de cinco años sale floja, la prima por plazo del tramo largo pasa de riesgo potencial a nuevo piso —quiebre del régimen carry-led por la vía lenta pero duradera—. Si el próximo CFTC mantiene el corto neto en S&P con el índice en récord y suma corto de vol, el setup de unwind correlacionado se consolida; si el índice cede con la posición intacta, la tesis bajista empieza a validarse.
Política. Si la imagen de Milei sigue cayendo y el calendario de regreso al financiamiento externo se demora, el diferencial de largo plazo del soberano amplía y el desacople positivo encuentra su límite. El ancla institucional importa más cuanto más se desgasta la personal.
Geopolítica. Si la tregua se rompe —los choques ya reanudaron—, toda la baja del crudo de la semana se revierte y la prima de shock vuelve de golpe. Si en cambio se firma un acuerdo durable, el rally de Europa y Japón sobre Estados Unidos se acelera.
Consecuencias
Bonos y tasas. El alivio de hoy es táctico, de optimismo de paz; la presión en el tramo largo permanece, con el short más grande de la curva agregándose y el diez años en el techo del rango. La subasta de cinco años es el primer test del día.
Acciones. Momentum intacto, posicionamiento adverso. El corto neto especulativo en el índice más la ausencia de cobertura de cola amplifican cualquier corrección. Europa y Japón sobre Estados Unidos si la paz se confirma.
Commodities. La baja del crudo es de tregua, no de oferta: la backwardation intacta (+22) es la señal más honesta del mercado físico, que todavía no compra la paz. El oro pierde momentum pero sigue comprado: la cobertura, no la apuesta.
FX. El dólar mantiene soporte estructural por rendimientos elevados pese al déficit, aunque afloje en el intradía por el optimismo de paz. Carry largo (real, peso mexicano, dólar australiano); yen corto agrandándose.
Temático. Argentina consolida el desacople positivo, pero el test migra de fiscal a externo y político. El Super RIGI alinea al país con el ciclo de capex en IA y semiconductores que hoy domina el mercado global.
Conclusión
El miércoles no resolvió ninguna de las tres tensiones del mapa: la prima de la Fed sigue sin precio en el tramo largo, los especuladores sostienen su apuesta corta contra un mercado que se niega a caer, y el riesgo del Golfo avanza hacia su institucionalización mientras el crudo cae por una tregua que todavía es de nombre.
El carry regime sobrevivió porque ninguno de los tres vectores cruzó el umbral que obliga a reconsiderar, y porque hoy apareció una tregua a la que aferrarse. Pero con la demanda de protección de cola en mínimos y la posición especulativa neta corta sin cubrirse, el mercado no está pagando por el seguro que le corresponde. Hoy lo dijo el BCE con todas las letras. No está equivocado: está simplificando una distribución que se está abriendo.