

1. El día en lenguaje llano
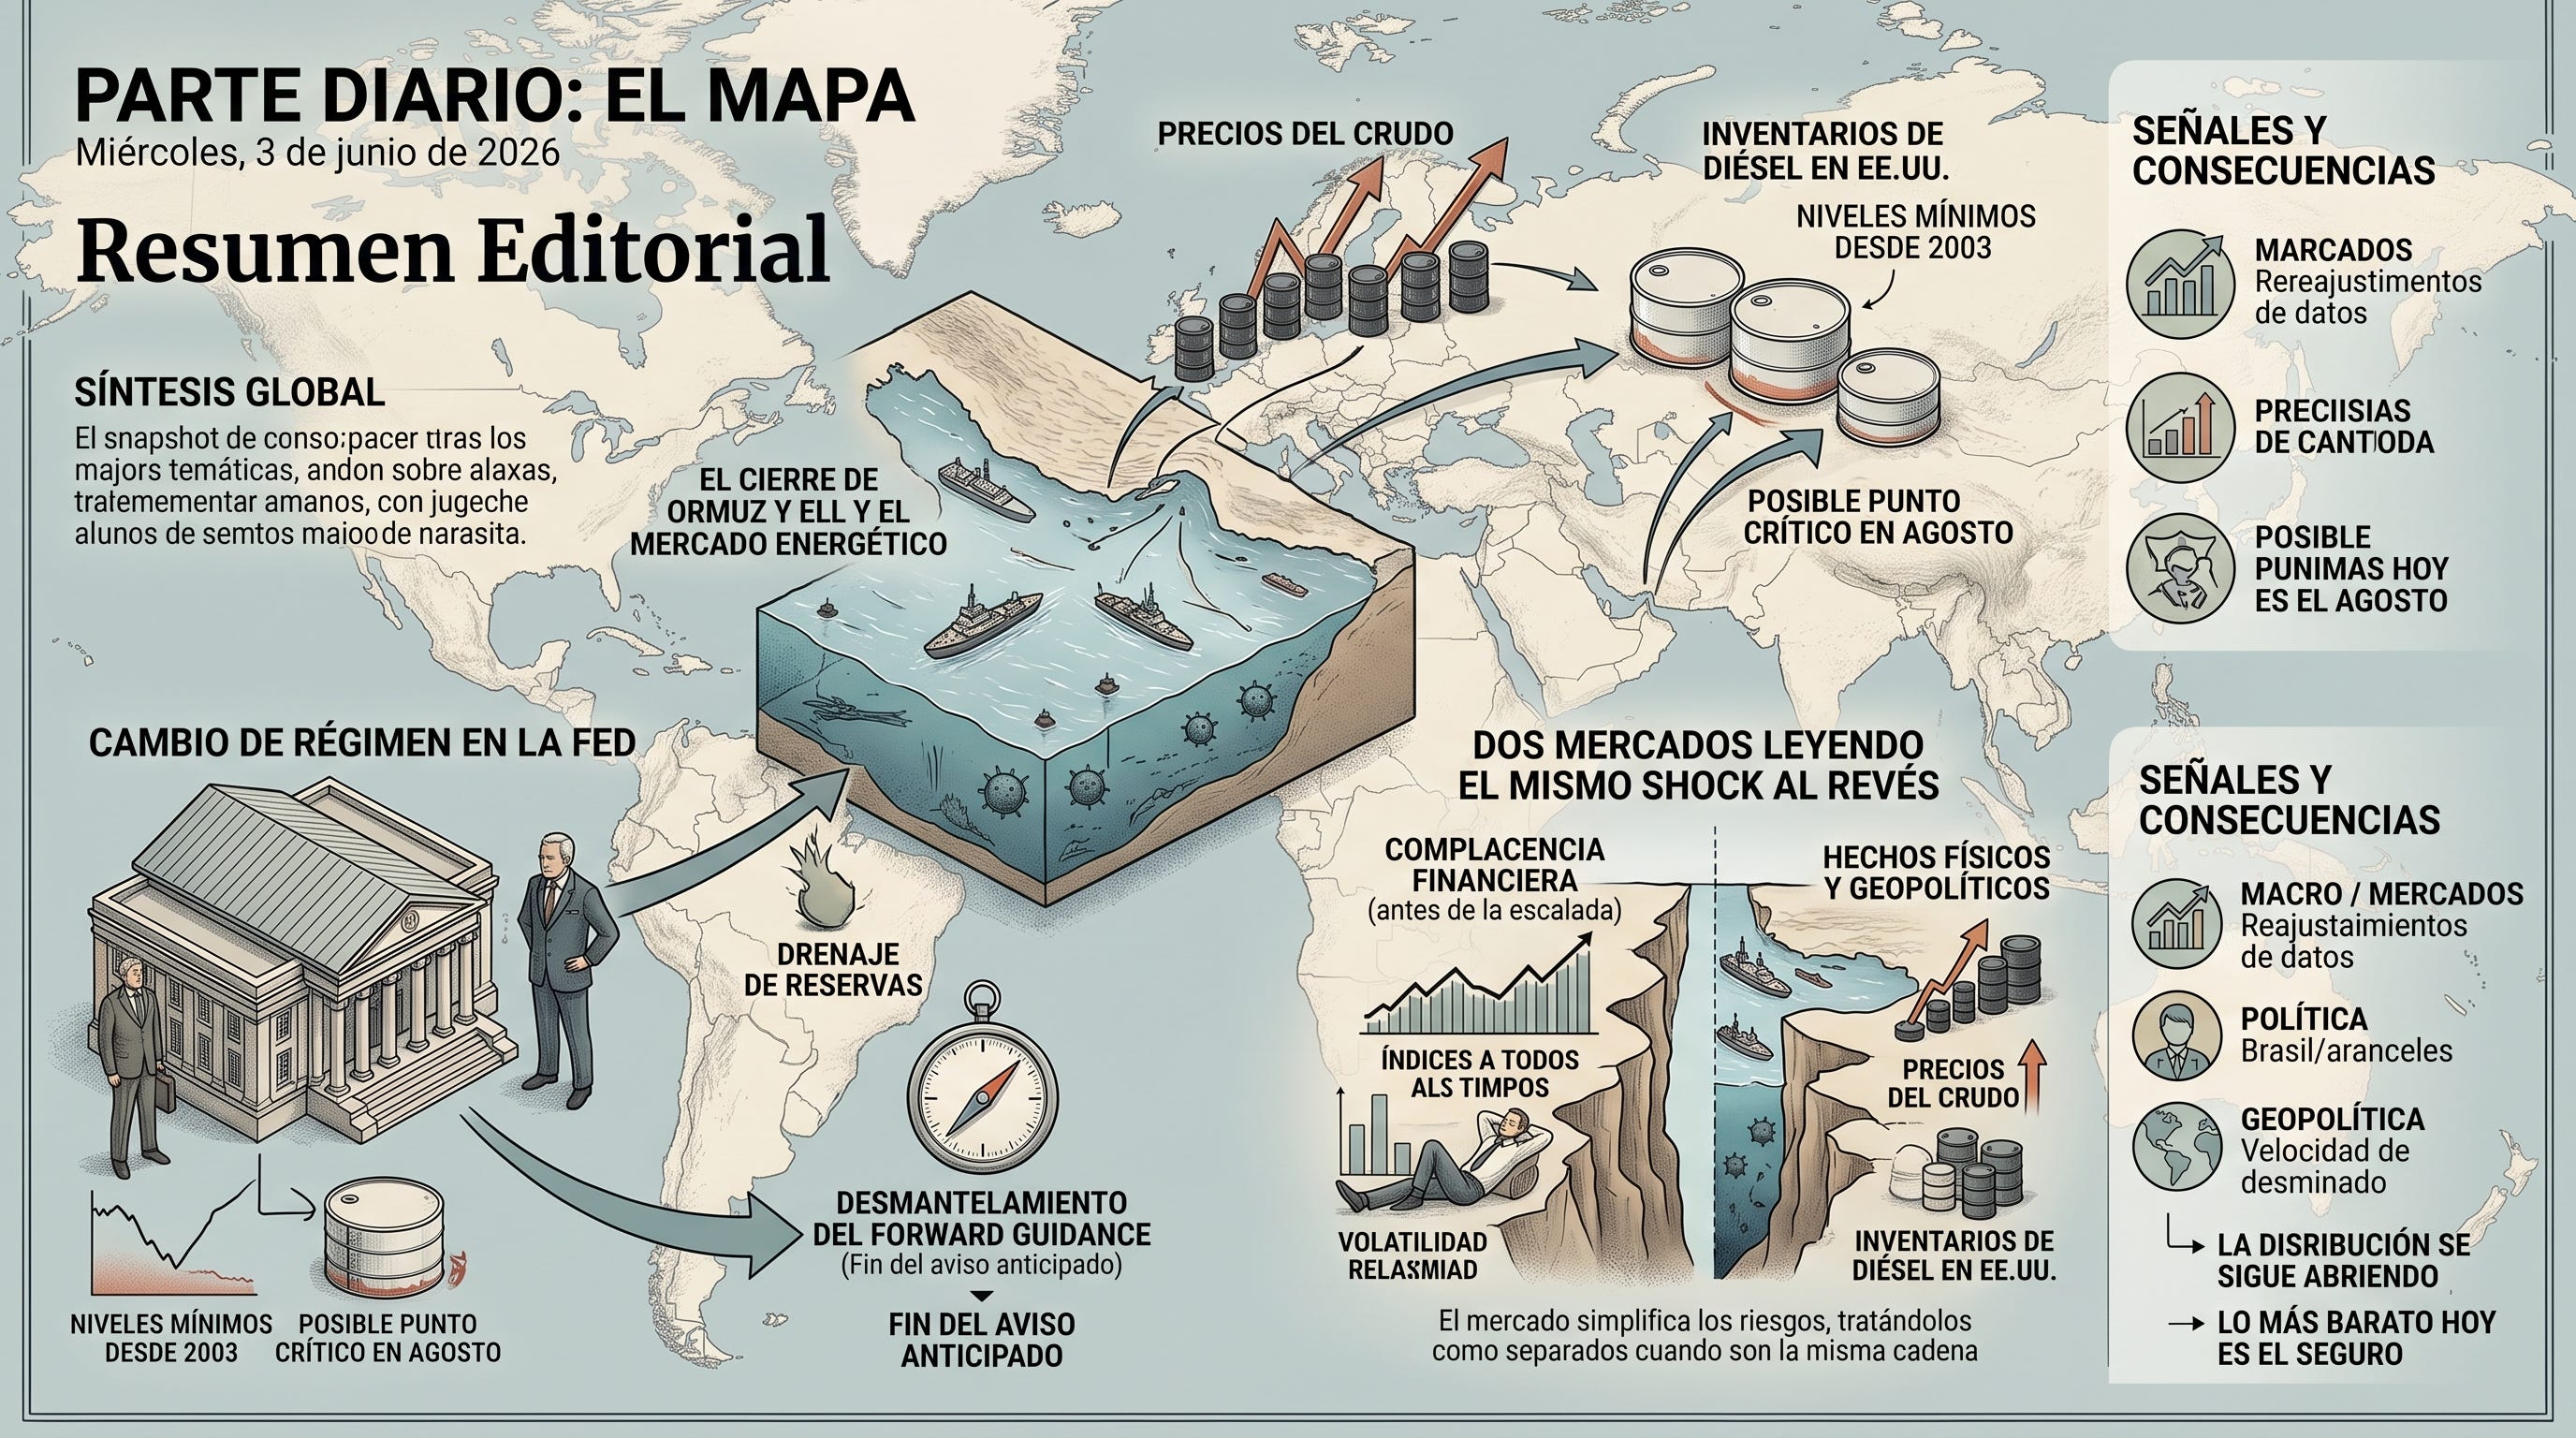
Anoche Irán disparó misiles contra dos países del Golfo, Estados Unidos los interceptó y respondió atacando una instalación iraní. El estrecho por donde pasa buena parte del petróleo del mundo sigue cerrado, y ahora se sabe que fue minado: aunque mañana se firmara la paz, reabrirlo llevaría tiempo. El precio del crudo saltó. Las reservas de combustible para camiones y maquinaria agrícola en Estados Unidos están en su nivel más bajo en más de veinte años y podrían tocar un punto crítico antes del fin del verano.
Mientras tanto, el nuevo jefe del banco central estadounidense retira dinero del sistema y dejó de avisar con anticipación qué va a hacer, justo cuando se acerca un golpe de precios por la energía. Los mercados cerraron tranquilos, pero esa calma se midió antes de la escalada. Ninguno de estos hechos por sí solo rompe el cuadro; los tres juntos empiezan a quebrar la historia que el mercado daba por hecha.
2. Resumen Ejecutivo
El mercado descuenta tres cosas a la vez: una resolución diplomática rápida en el Golfo, la continuidad operativa de la Fed y la energía como un shock de nivel transitorio. Ninguna cierra. El estrecho minado implica que ni un acuerdo reabre los flujos en lo inmediato; Warsh desmantela las herramientas de comunicación de la Fed justo cuando se acerca un shock de oferta; y el posicionamiento recortó posiciones largas en crudo hacia adentro del shock mientras se apoya en un carry de yenes que el propio régimen de la Fed está erosionando.
Lo que el tablero revela hoy no es estrés sino lo contrario: el crédito en mínimos de ciclo y la protección más barata del año, con las tasas en máximos y la energía escalando de madrugada. Lo que era “riesgo de transición” en la Fed ya es cambio de régimen ejecutado. La distribución se sigue abriendo; lo más barato del cuarto es el seguro.
3. Régimen de mercado: dos mercados leyendo el mismo shock al revés
La foto del cierre es de manual risk-on: índices estadounidenses en máximos, crédito comprimido, volatilidad dormida. El problema es que esa foto se tomó antes del terremoto de anoche, y aun antes de la escalada ya mostraba una grieta —el mercado que debería estar nervioso es el que cotiza más caro, y el que cotiza barato es el seguro contra el nervio.
El crédito de alto rendimiento y el riesgo emergente operan en mínimos de ciclo: ninguna señal de estrés en los spreads.
La protección está en mínimos del año —la volatilidad de la volatilidad apenas reacciona—, mientras las tasas de corto y largo plazo se sostienen en máximos de ciclo.
Las acciones marcan máximos históricos con liderazgo estrecho: la tecnología tracciona, las defensivas y los servicios de comunicación caen en la semana.
El crudo cotiza en la parte alta del rango, pero su impulso no acompaña: el nivel es físico, no financiero, y los datos son previos a la escalada.
El régimen no es de estrés; es de complacencia con tasas restrictivas debajo. Es un cuadro carry-led —volatilidad baja, spreads que comprimen, el carry pagando— que descansa sobre un supuesto que los hechos físicos y geopolíticos ya contradicen. Cuando el supuesto de resolución rápida se mueva, la salida no es ordenada: el mercado está vendiendo la convexidad más barata del año en el momento en que la distribución de resultados se ensancha.
4. Energía: el cierre dejó de ser un riesgo de cola
El mercado físico de crudo y el mercado financiero que cotiza su seguro están leyendo el mismo cierre con conclusiones opuestas, y los inventarios acaban de inclinar la balanza. La escalada de anoche no es un titular más: con el estrecho minado, la disrupción dejó de depender de la diplomacia y pasó a depender de operaciones navales que llevan meses.
Los inventarios de diésel en Estados Unidos están en mínimos desde 2003 y podrían llegar a veinte días de cobertura en agosto si el ritmo de retiro continúa.
La estructura de la curva petrolera sigue en backwardation profunda —el barril de hoy vale mucho más que el de dentro de un año, señal de escasez física presente—, y el tramo corto se mueve más rápido que el largo.
Los especuladores venían recortando posiciones largas en crudo antes de la escalada: el rally no tiene combustible financiero que lo amplifique, pero tampoco tiene quién lo descomprima por toma de ganancias.
La demanda china cayó hasta un 9% sin caos visible, migrando a transporte eléctrico: la pregunta abierta es cuánto de esa caída es cíclica y cuánto es sustitución estructural acelerada por la guerra.
La tesis que este Mapa viene sosteniendo —Ormuz como shock de flujo, no de nivel— se endurece con el minado: el cronograma del crunch de agosto que Goldman identificó como escenario de cola se corre hacia el escenario base. La incoherencia nueva es China: si la sustitución es estructural, el equilibrio de largo plazo del petróleo cambia incluso si el estrecho reabre, y el mercado todavía no descuenta esa bifurcación.
5. Warsh: drenar reservas y pedir crédito a la vez
El cambio de régimen de la Fed dejó de ser un riesgo de transición y es un hecho consumado, y el mercado lo trata como un compartimento separado del shock energético cuando son la misma cadena. Warsh combina reducción agresiva del balance con el desmantelamiento del forward guidance —la práctica de telegrafiar los movimientos de tasas— en el peor momento posible para hacerlo.
Drenar reservas y esperar más crédito bancario es una contradicción contable: las reservas no se transforman en préstamos, se destruyen; es el espejo invertido de la compra de bonos.
El antecedente de 2019 está sobre la mesa: un QT excesivo forzó una intervención de emergencia en el mercado de repos por colapso de liquidez sistémica.
El carry trade del yen —pedir prestado en yenes baratos para comprar activos de mayor rendimiento— queda expuesto: con el BOJ subiendo tasas y la Fed drenando dólares, las condiciones para un estrecho de liquidez en dólares se acumulan, y el posicionamiento especulador siguió apilando cortos en yenes hacia adentro del riesgo.
Quitar la comunicación anticipada funciona en tiempos normales, no en medio de un shock de oferta. El mercado descuenta que la Fed sigue siendo la institución previsible de la era Powell; lo que el tablero todavía no incorpora es que la herramienta para anclar expectativas frente al crunch de diésel es exactamente la que Warsh está desmontando.
Señales a monitorear
Macro / mercados
Si los inventarios de la EIA confirman hoy el ritmo de retiro de diésel, el crunch de agosto deja de ser cola y pasa a base, y el mercado de crédito en mínimos de ciclo queda obligado a reabrir prima de riesgo que hoy no cobra.
Si la volatilidad reacciona a la apertura de Nueva York, el posicionamiento corto simultáneo en índice y en volatilidad no tiene salida ordenada, y la convexidad barata se revaloriza de golpe.
Política
Primera lectura del ciclo Warsh en el Libro Beige de esta tarde: si confirma el sesgo de opacidad estratégica con el shock energético en curso, valida la tesis de que la Fed se quedó sin herramienta de anclaje justo cuando más la necesita.
Aranceles de la Section 301: si la investigación bilateral sobre Brasil arroja una tasa muy superior al 12,5% general, la geometría de las negociaciones cambia y el flanco político se abre a seis meses de las elecciones.
Geopolítica
Velocidad de desminado de Ormuz: si Rubio confirma que la remoción lleva meses, la prima de energía deja de ser binaria sobre el acuerdo y se instala como escenario base de 2026.
Si el ciclo escalada-llamado-amenaza Israel-Irán-Líbano se repite una cuarta vez, el mercado deja de descontar de forma automática los comunicados optimistas de la Casa Blanca, como ya empezó a hacer el crudo.
Consecuencias
Bonos y tasas: El tramo corto en máximos de ciclo con especuladores que ya cubrieron cortos en el corto pero suman en el largo: el sesgo posicionado es de empinamiento bajista —el tramo largo subiendo más rápido que el corto, típico cuando la inflación se desancla—. La asimetría está del lado de que un shock de costos por diésel es inflación que las tasas no resuelven sin destruir demanda; la convexidad favorable está en el largo.
Acciones: Máximos históricos con liderazgo estrecho y posicionamiento corto en índice y en volatilidad a la vez; el riesgo es convexo a la baja, sin salida ordenada si ambas variables se mueven en la misma sesión.
Commodities: La backwardation profunda es la señal de supervivencia de la tesis energética; mientras se sostenga, el físico le gana al papel. El oro corrigió en la semana pero superó por primera vez a los bonos del Tesoro como activo de reserva global: la señal diaria y la estructural apuntan en direcciones opuestas.
FX: Dólar firme con tasas en máximos presiona el carry emergente; el posicionamiento apilando cortos en yenes y recortando largos en commodity currencies arma un sesgo risk-off que todavía no se ve en el precio. Un desarme del yen amplificaría sobre activos emergentes, incluidos los argentinos.
Temático: La cadena energía → liquidez de la Fed → carry es un solo sistema, no tres compartimentos. El crunch de diésel es la correa de transmisión entre la geopolítica del Golfo y el CPI de septiembre-octubre, justo cuando Warsh debería estar señalizando y eligió el silencio.
Conclusión
El mercado no está equivocado. Está simplificando una distribución que se está abriendo. Simplifica al tratar el cierre de Ormuz como reversible por la diplomacia cuando el estrecho ya está minado. Simplifica al descontar continuidad de la Fed cuando el régimen cambió y la herramienta de anclaje se está desmantelando. Y simplifica, sobre todo, al vender la protección más barata del año mientras las tasas marcan máximos y la energía escala de madrugada. Lo que une a los tres no es un shock nuevo: es que el mercado los está tratando como riesgos separados cuando son la misma cadena. Reconocido no es lo mismo que descontado, y la distancia entre lo uno y lo otro —acumulada en tres mercados a la vez— es la estructura del próximo movimiento. Lo más barato del cuarto, hoy, es el seguro.