

1. El día en lenguaje llano
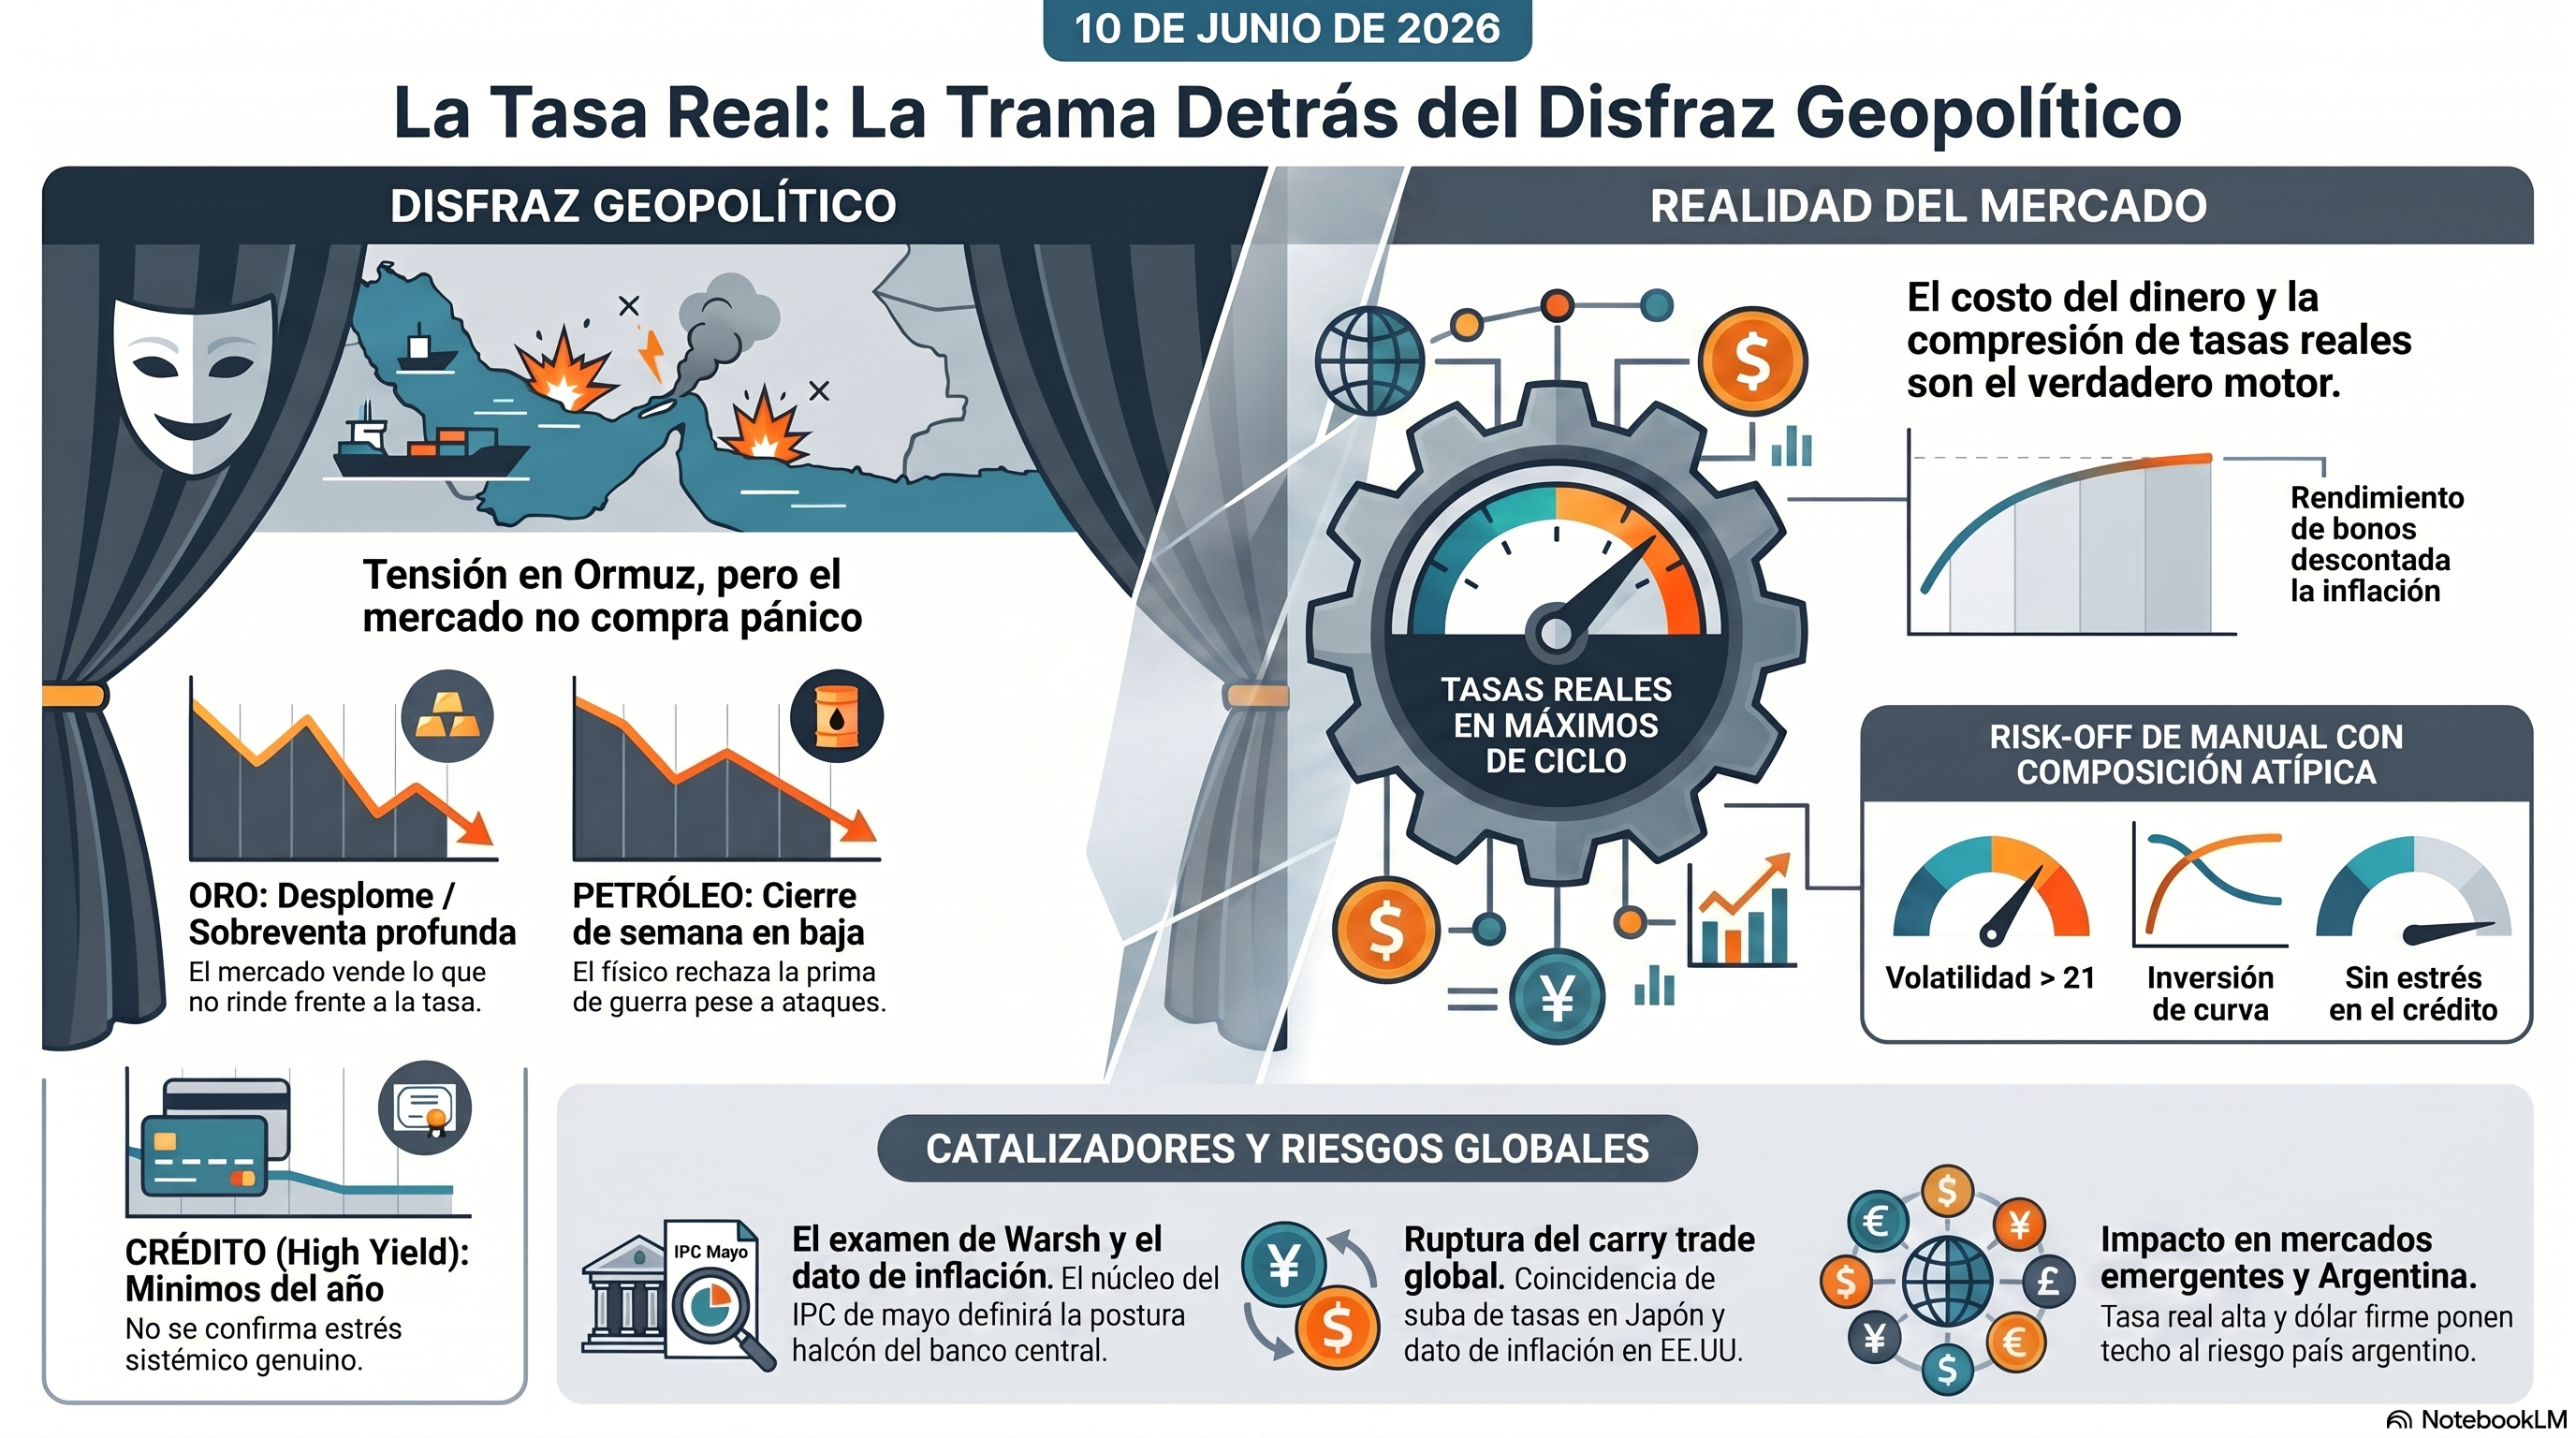
Hoy se cruzan tres cosas. Estados Unidos volvió a atacar a Irán cerca del estrecho por donde pasa buena parte del petróleo del mundo, justo cuando una tregua parecía sostenerse. Esta mañana salió el dato de inflación más importante del año: los precios treparon a su nivel más alto en tres años, pero por la energía; el corazón de la inflación vino más manso de lo esperado. Y el oro, que suele subir cuando hay miedo a una guerra, en cambio se desplomó. Esa pieza es la que no encaja. Lo que empuja todo no es el miedo, sino el costo del dinero. Los tres juntos desarman la lectura de que esto es pura “tensión geopolítica”.
2. Resumen Ejecutivo
El mercado trata el miércoles como un risk-off de manual: volatilidad arriba de 21, curva invertida, acciones en rojo y oro derrumbándose. Pero la etiqueta no cierra con la composición. En un risk-off por miedo a la guerra el oro sube; hoy se desploma, el crédito sigue en mínimos del año y el petróleo cae pese al ataque cerca de Hormuz. El dato de inflación resolvió en falso: el núcleo vino por debajo del consenso, pero las tasas no cedieron. La historia coherente debajo sigue siendo la de las tasas reales en máximos de ciclo.
3. Régimen de mercado: la volatilidad sube, pero el miedo no la mueve
La superficie grita aversión al riesgo: volatilidad arriba y curva de volatilidad invertida —se paga más por cubrirse a un mes que a tres—. Debajo, el cuadro se desarma.
El crédito de alto rendimiento sigue en mínimos del año, indiferente al supuesto pánico.
El oro, primer refugio de toda escalada, entró en sobreventa profunda tras ruedas de caída vertical.
Las tasas reales —el rendimiento de los bonos descontada la inflación— están en máximos de ciclo, con las acciones cerca de techos pero con impulso plano y liderazgo estrecho.
No es geopolítica: es una compresión de tasas reales disfrazada de guerra, y sin el oro de refugio no hay red debajo.
4. El dato como árbitro y el estreno de Warsh
El árbitro habló, y lo hizo del lado que esta lectura no eligió. El núcleo vino por debajo del consenso; el encabezado escaló a máximos de tres años, pero es energía casi pura, sin filtrarse al resto.
La punta direccional que apostaba a un núcleo pegajoso quedó a contramano, y hay que decirlo.
Lo decisivo fue la reacción: un núcleo bajo el consenso suele desplomar el tramo corto, y hoy las tasas quedaron planas.
Warsh recibe cobertura para quedarse quieto el 17: la tensión se difirió, no se resolvió.
El núcleo cooperó y la tasa real no se movió: si fuera miedo a la inflación, un dato manso la habría aliviado. El piso aguanta, y confirma la trama por la puerta de atrás.
5. La prima de guerra que nadie quiere pagar
Estados Unidos atacó defensas iraníes junto al estrecho por donde fluye un quinto del crudo, rompió una tregua de horas, y el petróleo cerró la semana en baja: debería incomodar a quien crea que el día es geopolítico.
Crudo ofrecido con descuento y sin compradores; menor demanda china y ajuste refinero amortiguan el golpe.
La curva petrolera carga toda la prima en el frente: escasez de hoy que no se proyecta hacia adelante.
El oro es el espejo: si el refugio cae, el mercado no compra miedo, vende lo que no rinde frente a la tasa.
6. El carry global en el filo: el yen, el Banco de Japón y la canaria emergente
El Banco de Japón sube tasas la semana próxima con su gobernador hospitalizado, y el mercado lo da por descontado —ese es el problema—: cada alza encoge el diferencial que paga el carry en yenes.
El consenso especulativo venía corto yen en magnitud histórica; ese desarme, si se gatilla, se retroalimenta.
Indonesia es la canaria: reunión de emergencia, segunda suba en tres semanas, y la moneda igual cae.
La mecha estadounidense no prendió hoy —el núcleo vino suave—; queda la pata japonesa y un dólar que no afloja.
El carry se rompe cuando dos diferenciales se comprimen a la vez y el dólar firme ahoga a las frágiles.
Señales a monitorear
Macro / mercados
Tramo largo (confirma o tensiona): con el frente sin moverse, si el largo tampoco cede el régimen se ratifica; si rallea, la compresión empieza a ceder.
Crédito de alto rendimiento (rompe la tesis): si los spreads se abren con fuerza junto a las acciones, deja de ser compresión de tasas reales y pasa a risk-off sistémico genuino.
Oro, tesis viva vs. posición mal parada: sirve de seguro de cola, pero el largo ya quedó mal parado —mientras la tasa real mande, se paga por un seguro que no cubre—.
Política
Próxima licitación a diez años: una cola valida el régimen de tasa real alta; una demanda sólida descomprime y tensiona la tesis.
Suba del Banco de Japón: si se confirma sin sobresaltos pero la volatilidad del yen se dispara igual, el desarme del carry ya empezó.
Geopolítica
Cierre efectivo de Hormuz (rompe la sub-tesis del crudo): si el estrecho se cierra de hecho, el físico convalida la prima y el petróleo pasa a ser el driver que hoy no es.
Ataques israelíes en Líbano: si escalan, la geopolítica deja de ser disfraz y vuelve a ser sustancia.
Consecuencias
Bonos y tasas: el núcleo blando disparó la rama del squeeze, pero el frente no rallea: la asimetría se corre al tramo largo. Costo: adelantarse a la subasta es exponerse a la emisión récord sin red.
Acciones: con liderazgo estrecho, jugar el valor relativo —dispersión entre el ponderado y la versión pareja— antes que dirección. Costo: con los cortos hacinados, la baja directa es peligrosa ante un squeeze.
Commodities: fadear la prima del frente vía calendario antes que vender directo; en el oro, el rebote de sobreventa es táctico, con la tasa real de techo. Costo: roll negativo en el frente, y el oro contrarian sangra mientras la tasa siga firme.
FX: el yen concentra la convexidad; no largo directo —el diferencial sangra— sino opcionalidad sobre su volatilidad de cara a la suba del Banco de Japón. Costo: sangra theta si el desarme no se gatilla.
Temático: en emergentes, discriminar —sólidos de cuenta corriente contra frágiles de flujos— antes que beta plana. En Argentina, tasa real alta y dólar firme ponen techo de corto al riesgo país, con la diversificación de divisas como viento de cola.
Conclusión
El dato dio la razón, en la superficie, a quien esperaba alivio: el núcleo vino manso. Pero la tasa real no cedió un punto, y ahí sigue la trama. Lo que mueve el tablero no es la guerra ni la inflación de mañana, sino el costo del dinero ajustado por precios, en máximos de ciclo y sin red debajo. El árbitro vivo se corre a la licitación de la tarde, donde el largo dirá si la compresión que ya rompió al oro se extiende o cede. Sostener el día no es direccional: es jugar la curva, la dispersión y la convexidad del yen. Hasta que Hormuz se cierre de verdad, la guerra es el disfraz; la tasa real es la trama.
Muy bueno . No queda aún donde huir