

1. El día en lenguaje llano
El recuento de empleo de Estados Unidos salió esta mañana muy por encima de lo que casi todos esperaban. La reacción fue inmediata: el dólar saltó, y el mercado, que ya venía sin esperar bajas de tasas, pasó a apostar que el banco central las subirá antes de fin de año. Para Estados Unidos eso significa dinero más caro por más tiempo, lo que castiga sobre todo a las acciones que valen por sus ganancias futuras. Para el resto del mundo el golpe es más duro. El más expuesto es Japón: durante años, su moneda barata permitió endeudarse ahí casi gratis para invertir afuera, una de las maquinarias de financiamiento más grandes del planeta. Si el banco central japonés sigue subiendo tasas para frenar la inflación de la energía y los salarios, esa maquinaria empieza a desarmarse, y cuando se desarma, lo hace de golpe y salpica a todos los mercados. La calma de la mañana duró exactamente hasta las ocho y media.
2. Resumen Ejecutivo
El dato de empleo de mayo salió muy por encima del consenso y resolvió de un golpe el binario sobre el que descansaba el tablero: el dólar está rallying y los futuros pasaron a descontar una suba de 25 puntos básicos de la Fed hacia diciembre. La aclaración importa, porque el mercado hacía rato que no descontaba bajas: el strip venía pegado a una Fed quieta, y el dato de hoy lo empujó del lado de la inacción al de la suba. La sorpresa llegó donde el consenso menos cubría —corto de tasas, corto de volatilidad, largo de carry—. El eje verdadero está en Japón: el mismo diferencial que hoy se ensancha es el que sostiene el yen carry trade, y un BOJ presionado por energía y salarios acerca el día en que ese financiamiento se encarezca. Las consecuencias se reparten en dos planos: en Estados Unidos, tasas reales más altas sobre el equity de crecimiento; en el resto del mundo, un dólar fuerte y un carry global cada vez más tensado.
3. Régimen de mercado: la red puesta a prueba
El régimen de carry no se rompió, pero por primera vez en semanas está siendo testeado con un catalizador real. La calma se monetizaba sin pagar seguro; el dato de hoy es la cuenta que llega con la cobertura en mínimos.
El dólar rompe al alza y confirma la rama fuerte del dato: el diferencial de tasas vuelve a mandar.
El tramo corto, que ya estaba en máximos del año, reprecia hacia una Fed que ahora podría subir, no bajar.
Las acciones de crecimiento cargan el ajuste: tasa de descuento más alta sobre múltiplos más caros.
La volatilidad llega al evento desde mínimos de ciclo, con poco vendido y mucho por recomprar.
El crédito y la deuda emergente, en mínimos, son el último compartimento sin reaccionar; ahí está la holgura por consumir.
Un régimen carry-led aguanta mientras el costo de financiarse no se mueva. Hoy se movió la expectativa, no todavía la tasa de política, y esa distancia es el colchón que separa un reacomodamiento ordenado de un desarme. El día en que el crédito en mínimos empiece a ceder, la lectura cambia de naturaleza.
4. El print que reseteó a la Fed
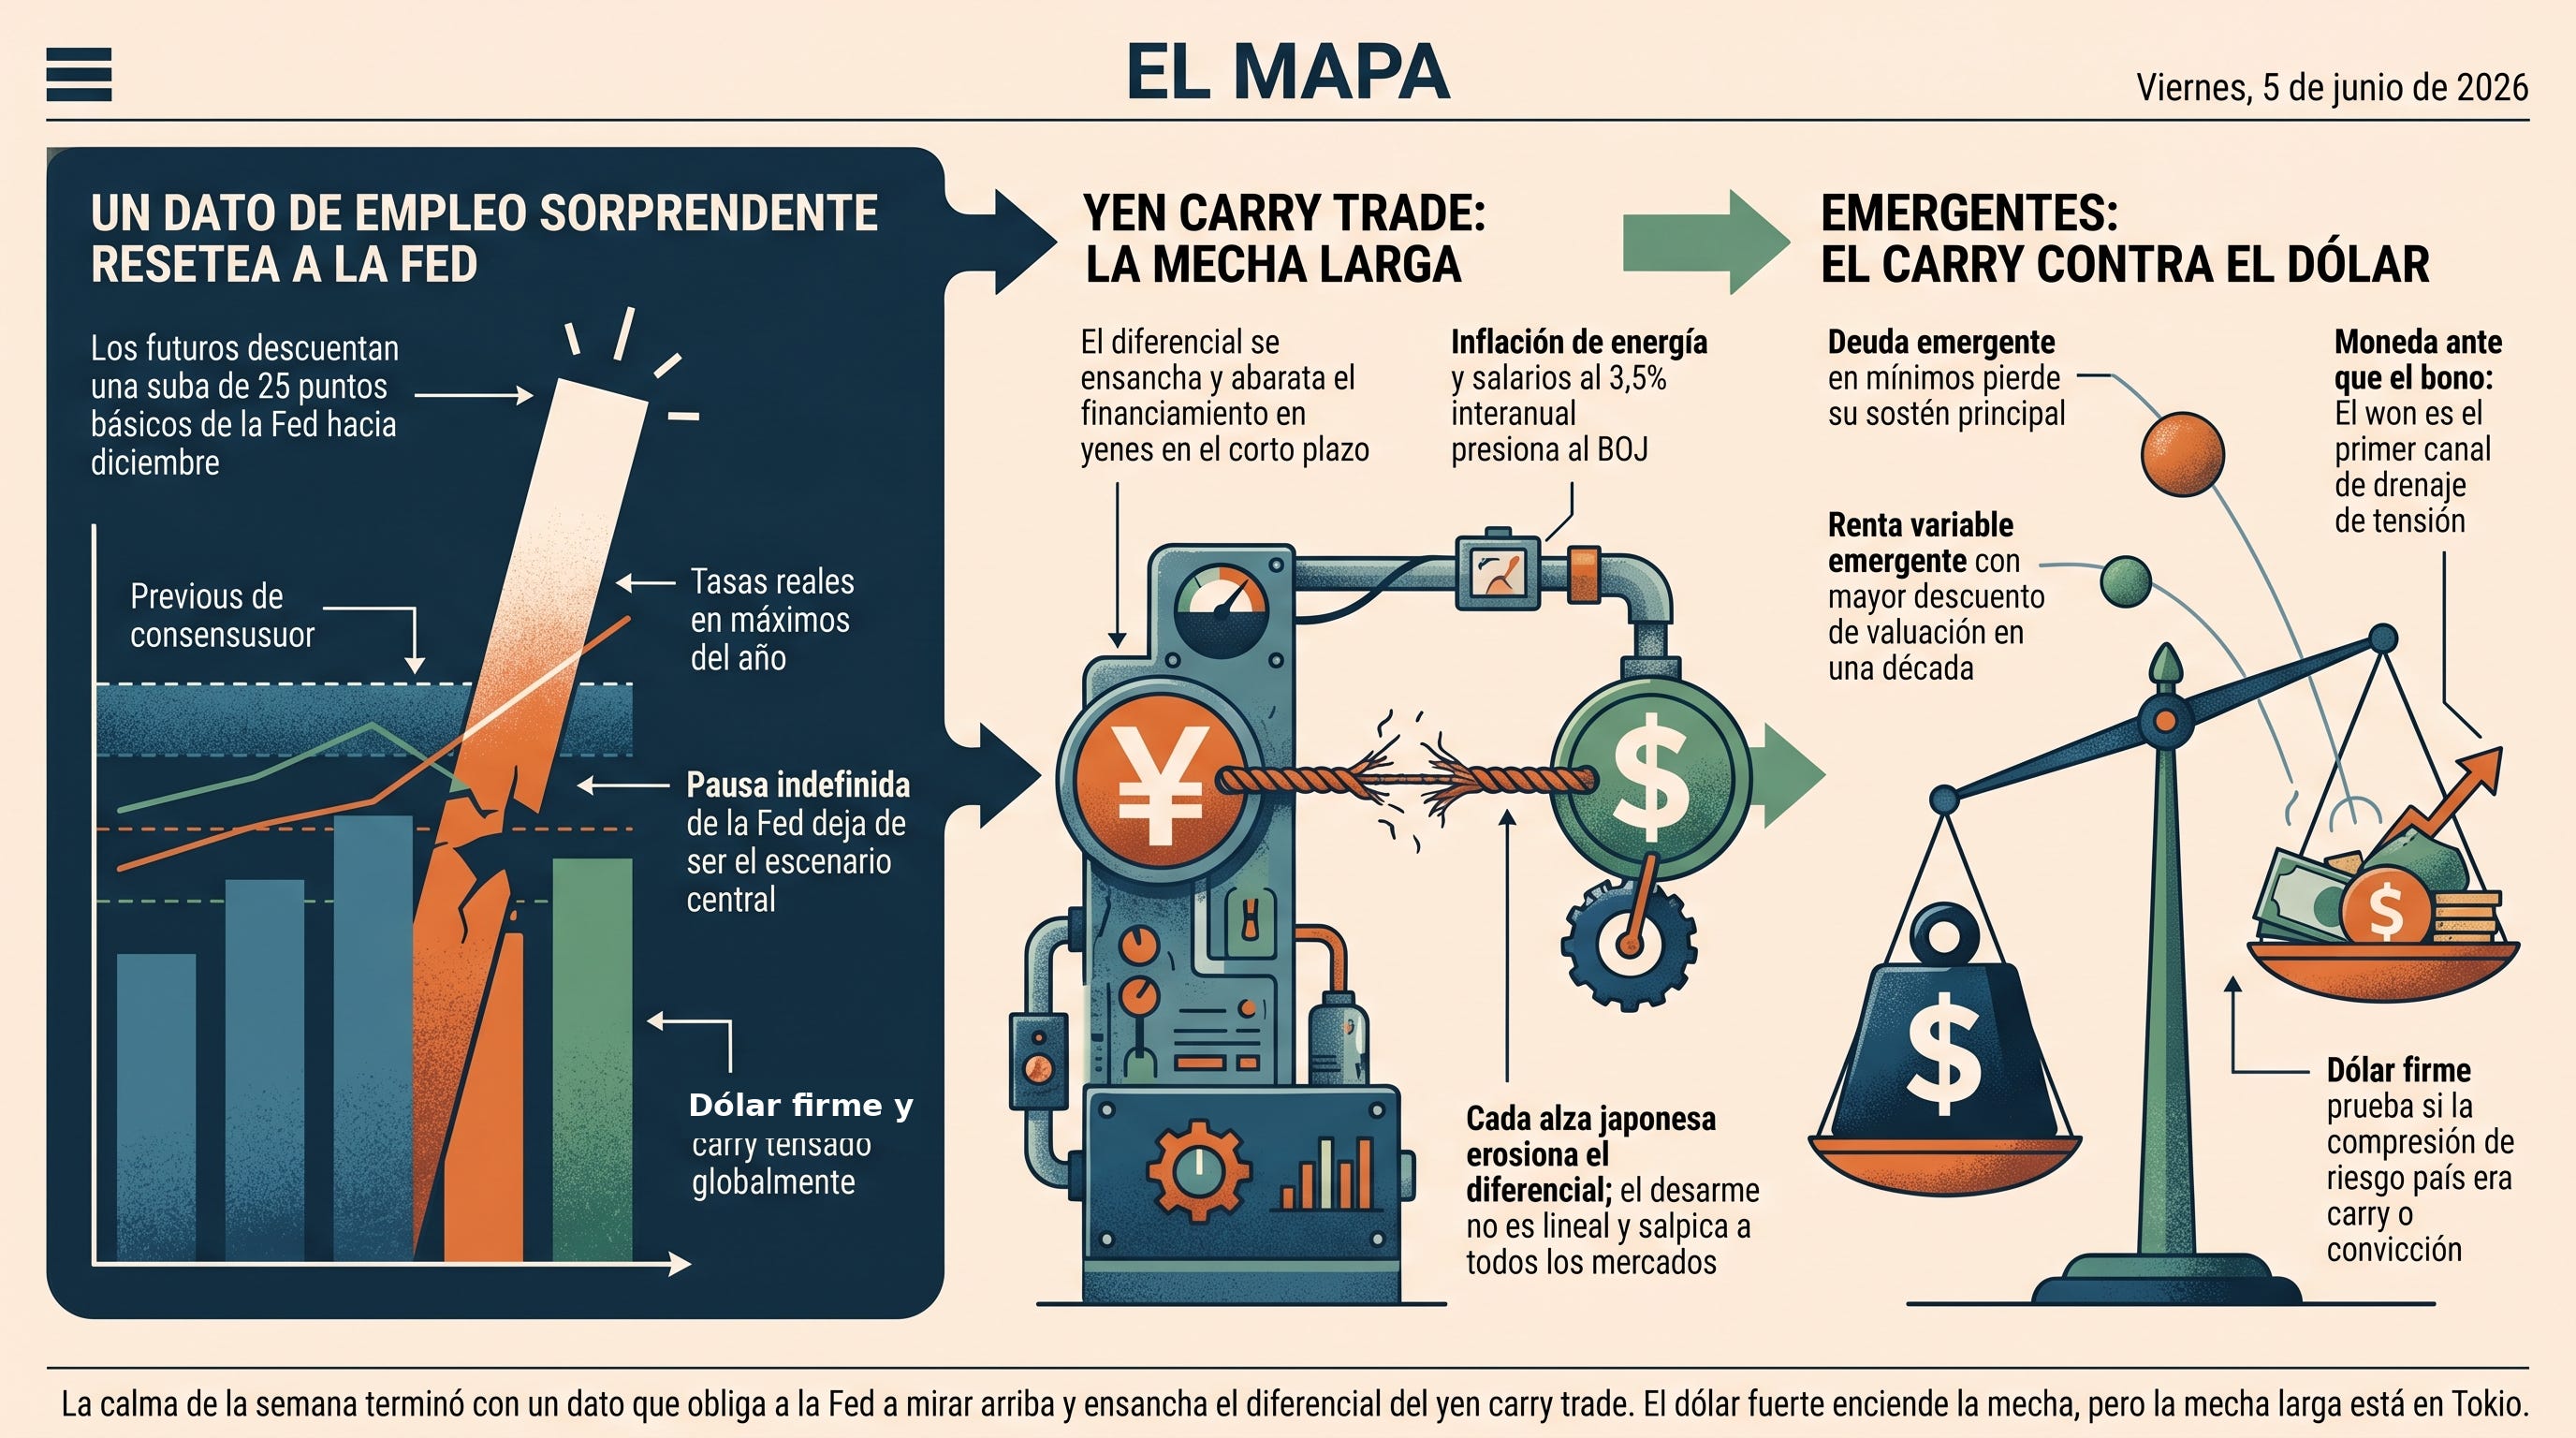
El dato no sorprendió por la dirección sino por la magnitud: una cifra muy por encima del consenso bastó para mover el strip de una Fed quieta a una Fed que sube.
Los futuros descuentan ahora un alza de 25 puntos básicos hacia diciembre; venían sin descontar bajas hace tiempo.
Con tasas reales en máximos del año, el repricing parte de un piso alto y tiene menos amortiguación.
El empleo manufacturero importa para leer cuánto del impulso es estructural y cuánto rebote de un mes flojo.
La pausa indefinida de la Fed, que el mercado daba por base, deja de ser el escenario central.
Este Mapa señalaba la sorpresa al alza como la rama más dolorosa, justamente por encontrar al consenso mal parado; el print la confirmó. Lo que cambió no es la lectura de fondo —el carry vive de una Fed quieta— sino el catalizador: pasó de riesgo de cola a hecho consumado, y le suelta el problema al BOJ, que decide el 16.
5. El yen carry trade, la mecha larga
El verdadero canal de contagio del dato de hoy no es estadounidense sino japonés: el mismo diferencial que se ensancha sostiene el yen carry trade, la maquinaria global de financiarse barato en yenes para colocar en moneda de tasa más alta.
El dato de hoy ensancha el diferencial en el corto plazo y abarata aún más el financiamiento en yenes: más incentivo a apalancar, más riesgo acumulado.
Pero la inflación de energía importada y los salarios de abril al 3,5% interanual empujan al BOJ a seguir subiendo.
Cada alza japonesa erosiona el diferencial: el día en que el financiamiento en yenes deja de ser gratis, la posición se desarma.
El desarme del carry no es lineal: se descarga de golpe, vendiendo los activos de riesgo comprados con ese financiamiento en todo el mundo.
La intervención oficial sin Fed dovish detrás ya falló en 2024, y el contexto de hoy es el opuesto al que necesitaba.
El BOJ del 16 entra con menos margen: o convalida la debilidad del yen y deja correr la inflación, o sube agresivo y arriesga detonar el desarme. El dato de hoy estrechó las dos salidas a la vez. Cubrir el escenario de desarme conserva convexidad —el pago desproporcionado de la cobertura cuando el guion se acelera— pero su costo subió: el carry, más jugoso tras el dato, sangra más rápido a quien se cubre temprano. Esa es la trampa: la posición paga mejor justo cuando es más peligrosa.
6. Emergentes: el carry contra el dólar
El dólar fuerte ataca el punto donde el bloque estaba más estirado: spreads soberanos en mínimos de ciclo construidos sobre la premisa de plata barata.
La deuda emergente, en mínimos, descontaba una Fed quieta; el repricing de hoy le quita el sostén principal.
La renta variable emergente arrastra el mayor descuento de valuación en una década: castigada por anticipado, con menos por perder en un dólar fuerte.
El won, ya en niveles de la crisis de 2008, es el primer canal por donde drena la tensión: la moneda antes que el bono.
El riesgo país argentino venía comprimiendo con el bloque; un dólar firme prueba si esa compresión era carry o convicción.
La señal que este Mapa puso a monitorear —carry emergente tensionándose con dólar al alza— se acaba de activar. La inclinación se mantiene: ante un dólar fuerte, el eslabón que cede primero es la moneda y el crédito caro, no el equity ya descontado. Si el dato de hoy abarata una asimetría, es la del equity emergente; su costo es que el catalizador no es la Fed sino el ciclo de IA, que corre con su propio reloj.
Señales a monitorear
Macro / mercados
Si el alto rendimiento y la deuda emergente empiezan a ampliarse desde mínimos con la volatilidad recuperando → el reacomodamiento ordenado se vuelve desarme y se rompe la lectura central de este Mapa.
Si los próximos datos de inflación o de empleo gubernamental matizan la fuerza de hoy → parte del repricing se revierte y el carry recupera la red.
Política
El discurso de Barr del sábado al mediodía → primera reacción oficial de la Fed al dato; convalida o matiza el giro hawkish que el mercado ya descuenta.
El BOJ del 16 con una suba mayor a 25 puntos básicos → el detonante más limpio del desarme del yen carry trade, ahora con energía y salarios empujando en la misma dirección.
Geopolítica
Una distensión concreta en Ormuz → caída del petróleo que aliviaría la inflación importada de Japón y le sacaría presión al BOJ, único contrapeso capaz de postergar el desarme del carry.
Cada semana de Ormuz cerrado → aleja a Europa del umbral de 75% de gas y suma una presión inflacionaria que refuerza el sesgo hawkish global.
Consecuencias
Bonos y tasas: El tramo corto lidera el ajuste hacia una Fed que reprecia a suba; con tasas reales en máximos, la asimetría sigue al alza. Costo: apostar a la reversión paga negativo mientras el dato de hoy no se contradiga.
Acciones: El crecimiento carga la tasa de descuento más alta; la protección recién empieza a encarecerse desde mínimos, tarde para quien no la tenía.
Commodities: El dólar fuerte pesa sobre los metales; el petróleo conserva su prima de guerra como único contrapeso, con riesgo a la baja si Ormuz reabre.
FX: El diferencial vuelve a mandar: dólar firme, yen contra 160 y un carry trade que paga más pero acumula más riesgo de desarme. La intervención japonesa, sin Fed detrás, compra horas.
Temático: El equity emergente queda más barato tras el golpe al carry; su asimetría mejora, pero el costo es un timing que define el ciclo de IA, no la Fed.
Conclusión
La calma de la semana terminó en el peor lugar para quien la había vendido: un dato que obliga a la Fed a mirar arriba y que, de paso, le ensancha el diferencial al yen carry trade justo cuando el BOJ tiene menos margen para no subir. La lectura que sobrevive al ruido no es si el régimen de carry aguanta, sino dónde se descarga primero la tensión: en el corto plazo el diferencial más ancho engorda la posición; en el mediano, cada alza japonesa acerca el día del desarme. En Estados Unidos el ajuste es de múltiplos; en el resto del mundo, de monedas y de apalancamiento. El dólar fuerte enciende la mecha, pero la mecha larga está en Tokio.